


Gobierno fijó el aumento del salario mínimo para el 2017 en un 7%
 Por Peña Mancero Abogados
El decreto 2209 de diciembre 30 de 2016, expedido por el Gobierno, fijó el salario mínimo para los colombianos para este 2017 en $737.717 más un subsidio de transporte de $83.140, para un total de $820.857. Es decir un incremento del 7% ($48.262), por debajo del 8,5 % que propusieron las centrales obreras.
En 2016, el salario mínimo fue de $689.454, también el 7% fue la variación anual del salario mínimo entre 2015 y 2016, y $77.700 fue el auxilio de transporte del año anterior. Este incremento, según el Ministerio de Trabajo, se presenta en un contexto de un menor crecimiento del Producto Interno Bruto, PIB, comparado con el año anterior.
Directorio de Servicios al Inversionista de ProColombia
PM Legal News – julio 2026
Circular Externa 100-000020 de 2026
La Superintendencia de Sociedades expidió el 2 de julio de 2026 la Circular Externa 100-000020, que adopta una nueva Circular Básica Jurídica y modifica integralmente el marco regulatorio aplicable a la prevención de:
- Lavado de activos (LA)
- Financiación del terrorismo (FT)
- Financiación de la proliferación de armas de destrucción masiva (FP)
- Corrupción y soborno transnacional (C/ST)
1. Derogación de normas anteriores
La nueva circular deroga y reemplaza las Circulares Externas:
- 100-000016 de 2020 (SAGRILAFT – Capítulo X)
- 100-000011 de 2021 (PTEE – Capítulo XIII)
2. Cambios importantes
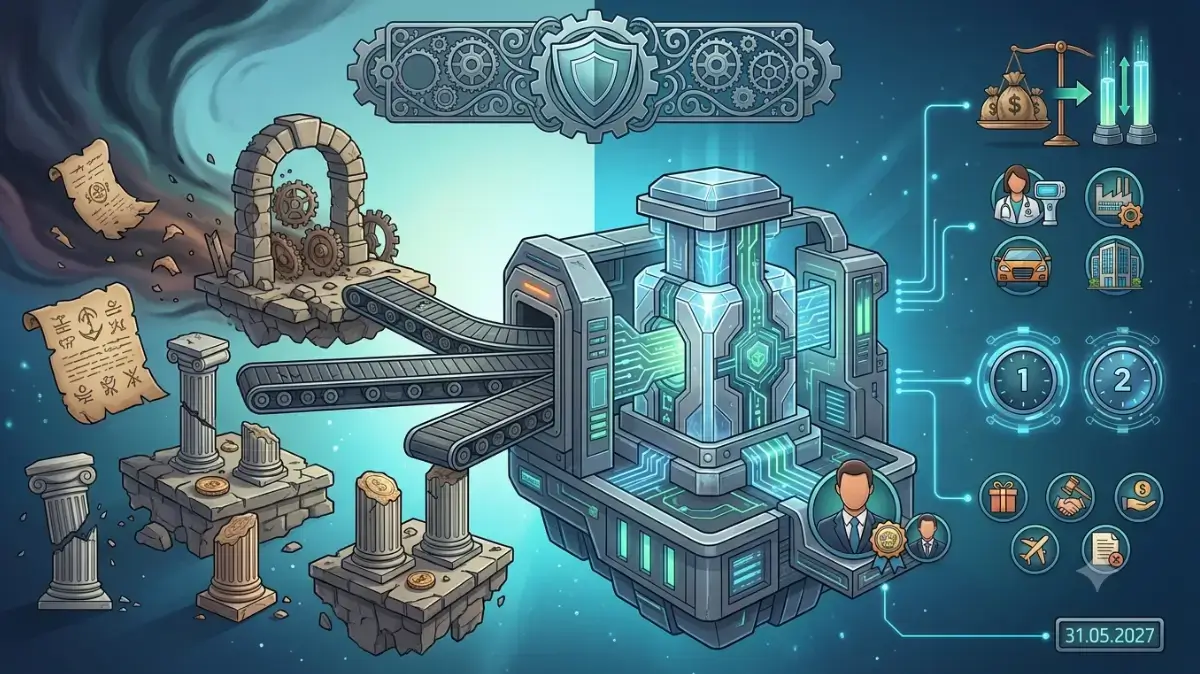
Se unifican el SAGRILAFT y el PTEE en un solo instrumento denominado: “Sistema de Autocontrol y Gestión de Riesgos LA/FT/FP y C/ST”, contenido en el Capítulo IX de la nueva Circular Básica Jurídica.
- Cambia la denominación “empresa obligada” a “sujeto obligado”.
- La sigla FPADM (Financiación de la Proliferación de Armas de Destrucción Masiva) se simplifica a FP.
- Respecto a los umbrales económicos que determinan el ámbito de aplicación al sistema no se usará más el Salario Mínimo Legal Mensual Vigente (SMLMV) como unidad de referencia y se adoptan las Unidades de Valor Básico (UVB).
- Se incluye como sujeto obligado a la Confederación Colombiana de Cámaras de Comercio (CONFECÁMARAS).
- Bajo el Régimen de Medidas Mínimas se incorporan, además, varios sectores quer antes no estaban cubiertos:
- El sector farmacéutico (códigos CIIU 2011, 2100, 3250, 4645)
- El sector manufacturero
- El sector minero-energético
- El sector de comercio de vehículos (códigos CIIU 4511, 4512, G4541), sujeto también al sistema completo cuando supere el umbral respectivo
- Monitoreo: Periodicidad mínima de 1 año para contrapartes de alto riesgo. Periodicidad mínima de 2 años para contrapartes de riesgo medio o bajo.
- En materia de transparencia y ética empresarial se deben crear políticas obligatorias como: entrega y ofrecimiento de regalos o beneficios a terceros, contribuciones políticas, donaciones, gastos de viajes y hospedaje, archivo y conservación de documentos.
- Se exige el nombramiento del oficial de cumplimiento suplente, quién debe cumplir con las mismas calidades y requisitos que han sido establecidos para el principal.
- Los oficiales de cumplimiento deben acreditar y actualizar sus conocimientos en la gestión de riesgos LA/FT/FP y C/ST como mínimo de cada tres (3) años, además de acreditar experiencias profesionales mínima de un (1) año en el desempeño de cargos relacionados en cumplimiento normativo en actividades de gestión de riesgos de LA/FT/FP y C/ST. La formación se acredita mediante programas de educación formal — especializaciones o maestrías — o mediante programas de educación informal, esto es, «diplomados siempre que tengan una intensidad mínima de noventa (90) horas» con relación directa y específica con la materia.
3. Diferencias frente a la regulación anterior
Antes: dos sistemas paralelos (SAGRILAFT – capítulo X / PTEE – capítulo XIII).
- Problema: duplicidad de obligaciones, órganos y reportes.
- Ahora: un enfoque integral que gestiona de forma conjunta todos los riesgos.
4. Plazo de transición y recomendaciones
Los sujetos obligados deben realizar los ajustes obligatorios al nuevo sistema antes del 31 de mayo de 2027.
- Durante el período de transición, los sistemas vigentes seguirán siendo válidos.
Peña Mancero Abogados ofrece acompañamiento en la integración de los sistemas y la implementación de los ajustes necesarios para garantizar el cumplimiento de las nuevas obligaciones dentro del plazo establecido.
Obras por Impuestos en Bogotá: una oportunidad para convertir su carga tributaria en impacto tangible
Las empresas que buscan maximizar el valor de su inversión social y fortalecer su relacionamiento con las comunidades tienen hoy una alternativa innovadora para cumplir con parte de sus obligaciones tributarias: el mecanismo de Obras por Impuestos.
Las Obras por Impuestos son un mecanismo alternativo mediante el cual las empresas pueden pagar una porción de sus impuestos en Colombia mediante la ejecución de obras que contribuyan a reducir las brechas socioeconómicas. Este mecanismo no implica una reducción de la carga tributaria de las empresas, pero sí puede generar beneficios particulares.
En Bogotá, las Obras por Impuestos pueden facilitar la creación de alianzas entre las empresas, las comunidades locales y el Distrito. Además, permiten utilizar los recursos tributarios de manera más eficiente y transparente, pues estos se canalizan hacia proyectos específicos de obra pública. De este modo, la contribución fiscal de las empresas se hace más visible y tangible.
Desde nuestra firma, acompañamos a empresas nacionales e internacionales en la estructuración, viabilización, negociación y ejecución de proyectos bajo este esquema, ayudándolas a gestionar los riesgos legales, regulatorios y contractuales que surgen durante todo el proceso.
¿Qué son las Obras por Impuestos?
Las Obras por Impuestos constituyen un mecanismo que permite a personas naturales y jurídicas destinar una porción de sus impuestos a la financiación y ejecución de proyectos que contribuyen al desarrollo social y al cierre de brechas socioeconómicas.
Aunque este mecanismo no representa una disminución de la carga tributaria, sí permite que los recursos que la empresa debe pagar se materialicen en proyectos específicos y visibles para las comunidades beneficiadas.
En Bogotá, este instrumento ha adquirido especial relevancia por su capacidad de articular esfuerzos entre el sector privado, las comunidades y las entidades distritales para impulsar obras de alto impacto social.
Aspectos clave que las empresas deben considerar
Las compañías interesadas en participar deben tener en cuenta que:
- Los proyectos son financiados con recursos privados aportados por los contribuyentes.
- El contribuyente asume la responsabilidad integral de la ejecución.
- La interventoría forma parte del proyecto.
- Los sobrecostos no son reembolsados.
- El proyecto debe responder a necesidades e intereses del Distrito.
- El contribuyente puede contratar bajo su propio régimen de contratación.
Estas características hacen indispensable una adecuada planeación jurídica, tributaria y contractual desde las etapas iniciales del proyecto.
¿Cómo funciona el proceso?
La vinculación de una empresa al mecanismo implica varias etapas:
- Identificación del proyecto, ya sea una iniciativa existente o una propuesta del propio contribuyente.
- Estructuración del proyecto, definiendo alcance, costos, riesgos y cronograma.
- Gestión de la viabilización ante la entidad distrital competente.
- Aprobación y asignación del cupo por parte de la autoridad correspondiente.
- Formalización de la vinculación y ejecución del proyecto.
Cada una de estas etapas exige un análisis legal cuidadoso para garantizar el cumplimiento de los requisitos regulatorios y minimizar contingencias durante la ejecución.
Dos alternativas para participar
Opción Fiducia
Bajo esta modalidad, la empresa deposita en un patrimonio autónomo una parte del impuesto que estaba obligada a pagar y obtiene una certificación que podrá utilizar posteriormente.
Opción Convenio
En esta modalidad, el contribuyente suscribe un convenio con una entidad pública distrital, ejecuta el proyecto con recursos propios y recibe como contraprestación Títulos para la Renovación del Territorio Distrital (TRTD) que posteriormente podrá usar para el pago de impuestos distritales (predial, vehículos, ICA).
Oportunidades actuales en Bogotá
La Secretaría Distrital de Integración Social (SDIS) cuenta actualmente con un portafolio de seis proyectos distribuidos en veinte localidades de Bogotá. Estos proyectos se concentran en dos líneas principales: la dotación de servicios sociales para población vulnerable y la adecuación de infraestructura inclusiva para personas con discapacidad.
Estas iniciativas representan una oportunidad para las empresas que desean generar un impacto social medible mientras participan activamente en el desarrollo de la ciudad.
¿Cómo podemos ayudar?
Nuestra firma asesora integralmente a empresas en todas las etapas de los proyectos de Obras por Impuestos, incluyendo:
- Análisis de elegibilidad y estrategia de participación.
- Estructuración jurídica y contractual del proyecto.
- Debida diligencia regulatoria.
- Negociación de convenios y contratos de ejecución.
- Gestión de riesgos y cumplimiento normativo.
- Acompañamiento durante la ejecución e interventoría.
- Resolución de controversias y reclamaciones.
Las Obras por Impuestos son mucho más que un mecanismo tributario. Bien estructuradas, pueden convertirse en una herramienta estratégica para fortalecer el impacto social de su empresa, generar valor reputacional y contribuir de manera directa al desarrollo de Bogotá.
Si su organización está evaluando participar en este mecanismo, nuestro equipo puede acompañarlo desde la planeación hasta la ejecución exitosa del proyecto.
La mise en œuvre du système de finances ouvertes en Colombie : transition vers un écosystème de données ouvertes
Par Daniel Peña Valenzuela, associé de Peña Mancero Abogados
Introduction
Le Décret 368 de 2026 a introduit en Colombie le Système Obligatoire de Finances Ouvertes, conçu comme un mécanisme de transformation institutionnelle et technologique du secteur financier. Ce système constitue la première étape vers un modèle plus large d’échange de données, orienté vers l’innovation, la concurrence et l’inclusion financière. Les principaux défis résident dans : (i) la mise en œuvre progressive garantissant l’interopérabilité technique, (ii) la protection du consommateur financier et (iii) la stabilité prudentielle, tout en construisant un écosystème de confiance autour de la donnée en tant que ressource publique.
1. La construction du système de Finances Ouvertes
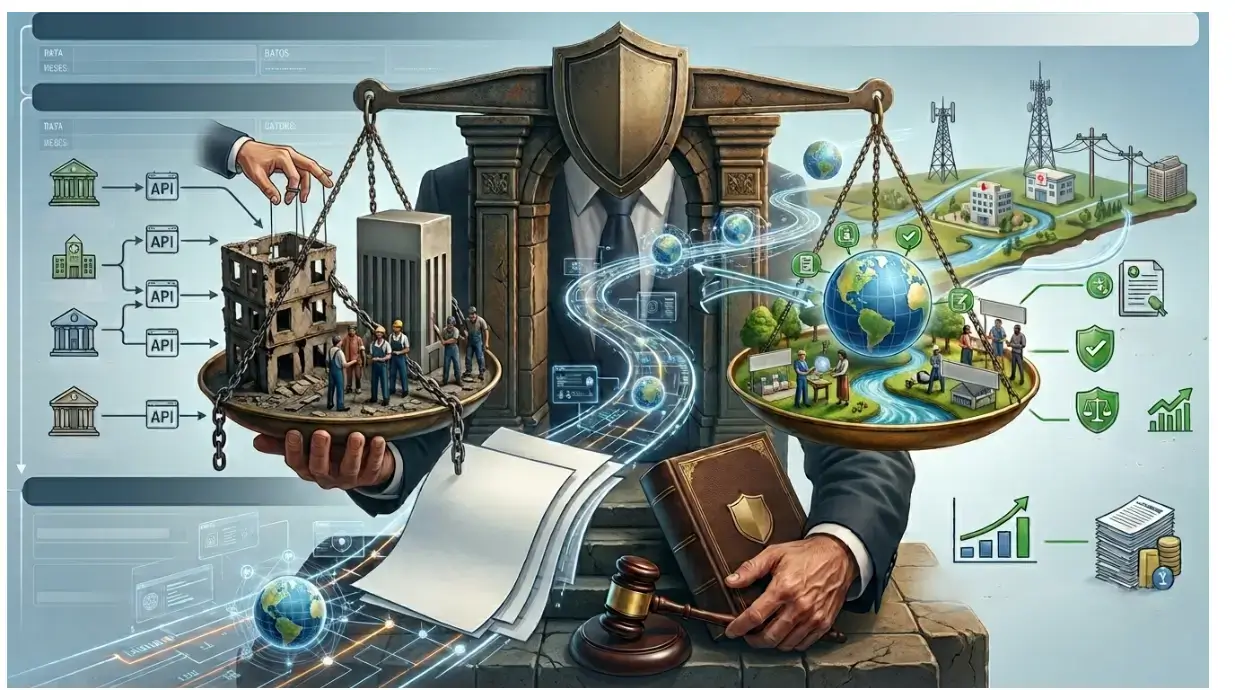
Le système repose sur un modèle hybride de participation obligatoire et volontaire, accompagné de délais différenciés selon la catégorie de données. La séquence de mise en œuvre prévoit une première phase de six mois pour la définition des normes techniques, suivie d’une période de douze mois pour la mise en place du Répertoire des Participants et des indicateurs de suivi. L’accès effectif à l’information sera exigible douze mois après l’adoption de chaque norme, permettant aux entités de développer des capacités techniques et opérationnelles avant d’assumer les obligations prévues. Le modèle sera obligatoire pour les entités surveillées par la Superintendencia Financiera, qui devront partager l’information sous l’autorisation expresse des clients. Ce schéma repose sur une gouvernance des données fondée sur le consentement éclairé, une infrastructure interopérable soutenue par des interfaces de programmation d’applications et des mécanismes de supervision périodique. La création d’un Répertoire des Participants et d’indicateurs trimestriels de suivi vise à garantir que l’incorporation de nouveaux acteurs se fasse sans redéfinir le système. La mise en œuvre exige également que les entreprises renforcent leur gestion des paiements numériques, dans la mesure où les finances ouvertes représentent l’évolution suivante du secteur. L’inclusion du secteur financier dès la conception du schéma reflète l’intention d’éviter les retards normatifs et d’adapter le système aux particularités de chaque sous‑secteur, par exemple le coopératif ou l’assureur. Dans ce contexte, tout citoyen pourra autoriser en quelques secondes l’utilisation de ses données pour accéder à de meilleurs produits de crédit, d’assurance ou d’investissement, sans démarches physiques ni certificats supplémentaires.
2. Le passage vers les Données Ouvertes
Au‑delà des finances ouvertes, l’objectif final consiste à progresser vers un modèle de Données Ouvertes impliquant des secteurs hétérogènes tels que les télécommunications, la santé, les services publics et les bases fiscales. La coordination entre acteurs dotés de niveaux de numérisation et de cadres de supervision différents constitue l’un des principaux défis réglementaires. La construction de la confiance dans l’échange d’informations devient indispensable, notamment face à l’incorporation progressive de fournisseurs non surveillés tels que les fintech et insurtech, dont la participation doit éviter les arbitrages réglementaires. L’équilibre entre stabilité prudentielle et ouverture concurrentielle requiert une réinterprétation de la régulation comme moteur d’innovation, au‑delà de sa fonction traditionnelle de limitation des risques. Le véritable objectif du système exige la consolidation d’un écosystème de Données Ouvertes intégrant le secteur financier, assurantiel, solidaire et d’autres acteurs. Cet écosystème doit générer une valeur réelle pour les citoyens, en facilitant l’accès à des produits de crédit, d’assurance et d’investissement dans des conditions plus favorables et transparentes. En particulier, il s’agit d’élargir la couverture du crédit, qui demeure faible — entre 35 % et 40 % de la population adulte — ce qui met en évidence la nécessité de renforcer l’inclusion financière dans le pays.
Conclusions
Le Système de Finances Ouvertes représente une étape majeure de la politique publique colombienne, en établissant les bases d’un modèle d’échange d’informations visant à démocratiser l’accès aux services financiers et à promouvoir l’innovation. Sa mise en œuvre progressive et son design technique interopérable constituent des avancées significatives, mais son succès dépendra de la capacité institutionnelle à gérer la transition vers les Données Ouvertes. La construction de la confiance, la coordination intersectorielle et la protection du consommateur sont des conditions nécessaires pour que le système atteigne son objectif d’inclusion et de concurrence. En définitive, le défi n’est pas seulement normatif ou technologique, mais culturel : reconnaître la donnée comme bien public et moteur de développement durable. L’ouverture de l’information doit être comprise comme un instrument de politique publique qui, loin d’être une fin en soi, vise à transformer la relation entre les citoyens et le système financier, en élargissant les opportunités d’accès et en renforçant la transparence dans l’économie numérique.
Decreto 0581 de 2026, Tercerización e Intermediación Laboral Ilegal en Colombia
Boletín Junio 2026
Decreto 0545 de 2026, expedido el 29 de mayo de 2026
“Por medio del cual se establecen directrices para el ordenamiento ambiental de la Sabana de Bogotá”
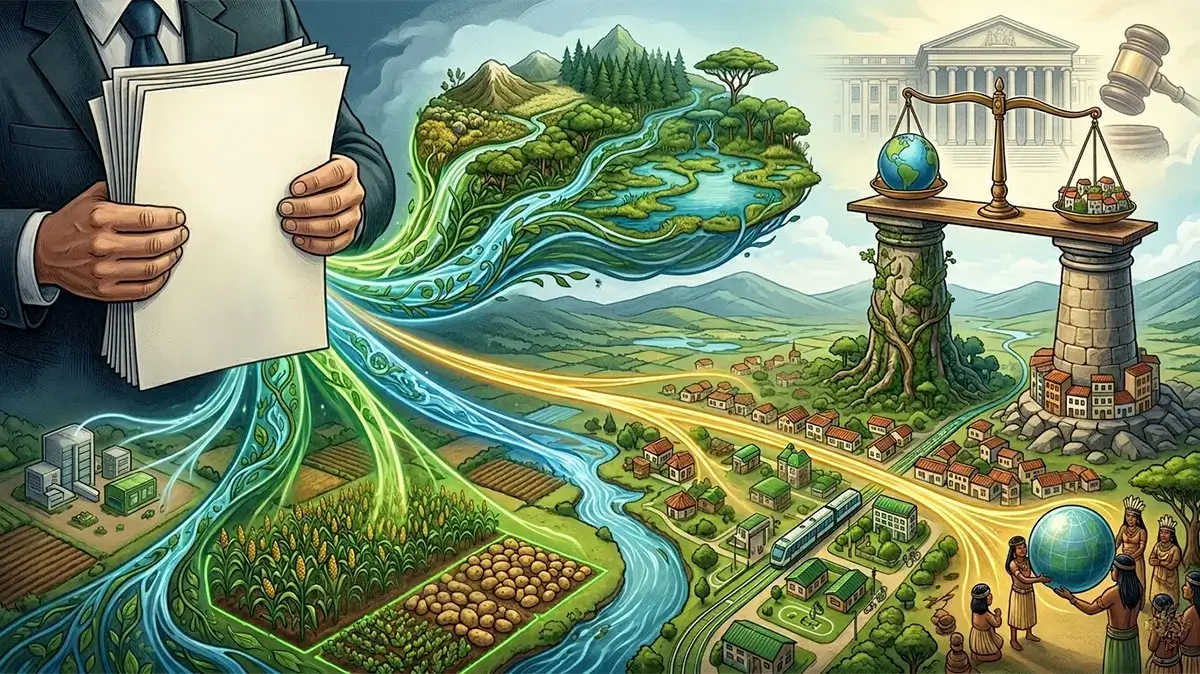
El Gobierno Nacional expidió el Decreto 0545 de 2026 con el propósito de establecer directrices para el ordenamiento ambiental de la Sabana de Bogotá, en desarrollo del mandato contenido en el artículo 61 de la Ley 99 de 1993, que reconoce esta región como un área de interés ecológico nacional.
Estas directrices constituyen determinantes ambientales y normas de superior jerarquía que deberán ser incorporadas por las entidades territoriales y consideradas por las autoridades ambientales en el ejercicio de sus competencias.
El Decreto tiene incidencia en Bogotá D.C., en los municipios que integran la Sabana de Bogotá y en las autoridades y entidades responsables de la planificación y el ordenamiento territorial.
La Sabana de Bogotá comprende 31 municipios. El ámbito de aplicación del Decreto incluye de manera total a: Cajicá, Chía, Cota, Funza, Gachancipá, Madrid, Mosquera, Nemocón, Sopó, Tabio, Tenjo, Tocancipá.
También comprende de manera parcial a: Bogotá, Bojacá, Chipaque, Chocontá, Cogua, El Rosal, Cucunubá, Facatativá, Guasca, Guatavita, La Calera, Sesquilé, Sibaté, Soacha, Subachoque, Suesca, Tausa, Villapinzón y Zipaquirá.
El Decreto estructura sus directrices en cinco componentes estratégicos:
- Conservación de la biodiversidad y adaptación al cambio climático: promueve la conectividad ecológica, la restauración de ecosistemas y la protección de áreas estratégicas.
- Gestión integral del recurso hídrico: fortalece la protección de acuíferos, zonas de recarga y fuentes superficiales y subterráneas, priorizando la seguridad hídrica regional.
- Protección y conservación del suelo: establece criterios ambientales para los procesos de expansión urbana, evitando la degradación de suelos de alto valor ecológico y agropecuario.
- Infraestructura sostenible y ciudades verdes: dispone que los nuevos proyectos de infraestructura deberán incorporar criterios ambientales desde las etapas iniciales de planeación, promoviendo sistemas de movilidad sostenible y soluciones basadas en la naturaleza.
- Gobernanza, información y saberes ancestrales: incorpora mecanismos de coordinación interinstitucional, acceso abierto a la información ambiental y reconocimiento de los conocimientos tradicionales de las comunidades indígenas, especialmente del pueblo muisca.
Aspectos importantes:
- Se establece la actualización de la cartografía ambiental y de las rondas hídricas dentro de plazos definidos.
- Se promueve la restauración ecológica de áreas degradadas y la protección de ecosistemas estratégicos como humedales, bosques andinos y páramos.
- El Decreto prevé un régimen de transición y aclara que no modifica situaciones jurídicas consolidadas ni instrumentos previamente adoptados.
Las determinantes deberán incorporarse en los POT y demás instrumentos dentro de los 12 meses siguientes a la entrada en vigencia del Decreto, es decir, desde el 29 de mayo de 2026. Durante ese plazo se priorizarán la cartografía, la zonificación y los ajustes normativos correspondientes.
El Decreto no modifica de manera automática los proyectos que cuenten con actos administrativos en firme o permisos ambientales expedidos antes de su entrada en vigencia, siempre que se ejecuten conforme a las condiciones establecidas en dichos permisos. No obstante, esos proyectos deberán evaluar los riesgos asociados y, cuando las autoridades lo requieran, adoptar medidas complementarias de mitigación o compensación.
Los municipios señalados podrían verse limitados significativamente en su autonomía para definir el uso de su suelo y orientar su propio desarrollo de acuerdo con este Decreto.
Frente a los propietarios, pueden enfrentar limitaciones en el uso del suelo y en el desarrollo de nuevas urbanizaciones en áreas protegidas. Aunque conservan el derecho de dominio, no podrán disponer libremente del predio para urbanizar, parcelar, construir, explotar o cambiar su uso cuando esté sujeto a determinantes ambientales ya que las directrices contenidas en el decreto constituyen criterios y reglas vinculantes para las actuaciones de ordenamiento territorial y ambiental, calificándolas además como normas de superior jerarquía dentro de su ámbito de competencia.
La protección de la Sabana de Bogotá y de sus ecosistemas y comunidades es incuestionable, la cuestión jurídica es otra, si el Decreto respeta el equilibrio constitucional entre la protección ambiental de alcance nacional y la autonomía municipal.
La Constitución exige la convivencia de ambos principios, por lo que el debate no versa sobre la competencia estatal para intervenir, sino sobre si ciertas disposiciones del Decreto exceden esa competencia y, en la práctica, sustituyen decisiones que la Constitución reserva a los municipios. Es probable que esta tensión se dirima en los despachos judiciales, cuya interpretación definirá el verdadero alcance de las competencias ambientales frente a la autonomía territorial.
La signature numérique post-quantique et la réforme de la loi 527 de 1999 en Colombie
Par Daniel Peña Valenzuela
Introduction
La Loi 527 de 1999 a constitué un jalon majeur dans la régulation du commerce électronique en Colombie, en reconnaissant la signature numérique comme un mécanisme juridique équivalent à la signature manuscrite. Cette reconnaissance a permis de consolider la confiance dans les transactions électroniques et d’accorder une sécurité probatoire aux documents numériques. L’avènement de l’informatique quantique pose toutefois un défi inédit : les algorithmes cryptographiques qui soutiennent la signature numérique, tels que RSA et ECC, pourraient devenir vulnérables face à la puissance de calcul des ordinateurs quantiques. Dans ce contexte, il est nécessaire de repenser la catégorie juridique de la signature numérique et de projeter des réformes normatives qui assurent sa validité dans un environnement post-quantique.
1. La signature numérique dans la Loi 527 de 1999
La Loi 527 établit que la signature numérique est un mécanisme d’authentification fondé sur la cryptographie à clé publique, garantissant l’intégrité et l’authenticité des documents électroniques. Le principe de neutralité technologique permet que toute méthode fiable soit considérée comme signature numérique, à condition qu’elle respecte les standards de sécurité et d’équivalence fonctionnelle. Ce principe doit cependant être réinterprété à la lumière des risques quantiques, car la validité juridique dépend de la robustesse technique des algorithmes utilisés.
2. Menace quantique pour la signature numérique
Les progrès de l’informatique quantique, en particulier l’algorithme de Shor, permettent de factoriser de grands nombres et de résoudre des problèmes de logarithmes discrets en temps polynomique, compromettant directement la sécurité de RSA et ECC. De plus, l’algorithme de Grover réduit la complexité des attaques par force brute sur les systèmes symétriques. Ces avancées impliquent que les signatures numériques actuelles pourraient devenir vulnérables, affaiblissant leur valeur probatoire dans les procédures judiciaires et contractuelles.
3. Éléments techniques vérifiables
La transition vers un environnement post-quantique exige l’adoption d’algorithmes résistants aux attaques quantiques. Le NIST (National Institute of Standards and Technology) a sélectionné entre 2022 et 2024 des algorithmes tels que CRYSTALS-Kyber pour le chiffrement et CRYSTALS-Dilithium pour les signatures numériques. De même, l’ISO/IEC JTC 1 travaille sur des standards internationaux de cryptographie post-quantique applicables à la signature numérique. Ces développements constituent la base technique sur laquelle la législation colombienne doit être réformée.
4. Nécessité de réforme de la Loi 527
La réforme doit inclure la reconnaissance normative des algorithmes post-quantiques comme valides pour la signature numérique. Elle doit aussi établir des mécanismes d’interopérabilité internationale avec les standards du NIST et de l’ISO, introduire le principe de résilience technologique et renforcer la garantie probatoire afin que les signatures numériques post-quantiques conservent leur équivalence fonctionnelle avec la signature manuscrite.
5. Comparaison internationale
Dans l’Union européenne, le règlement eIDAS 2.0 discute l’intégration de mécanismes résistants à l’informatique quantique. Aux États-Unis, le NIST dirige la standardisation des algorithmes post-quantiques, influençant directement la validité des signatures numériques. En Amérique latine, la Colombie et le Mexique n’ont pas encore intégré explicitement la menace quantique dans leurs cadres normatifs, ce qui ouvre un espace pour un leadership régional.
Conclusions
La signature numérique, en tant que catégorie juridique, fait face à un défi structurel. La réforme de la Loi 527 est indispensable pour reconnaître la signature numérique post-quantique, adopter des standards internationaux et garantir la continuité de son équivalence fonctionnelle. Le futur post-quantique n’élimine pas la signature numérique, mais exige sa transformation juridique et technique. La Colombie doit anticiper cette transition pour maintenir la sécurité juridique et renforcer la confiance dans les transactions électroniques.
La Gamification du Trading et la Protection du Consommateur Colombien : Les Défis des Plateformes Étrangères
Par Daniel Peña Valenzuela, partner Peña Mancero Abogados
Introduction
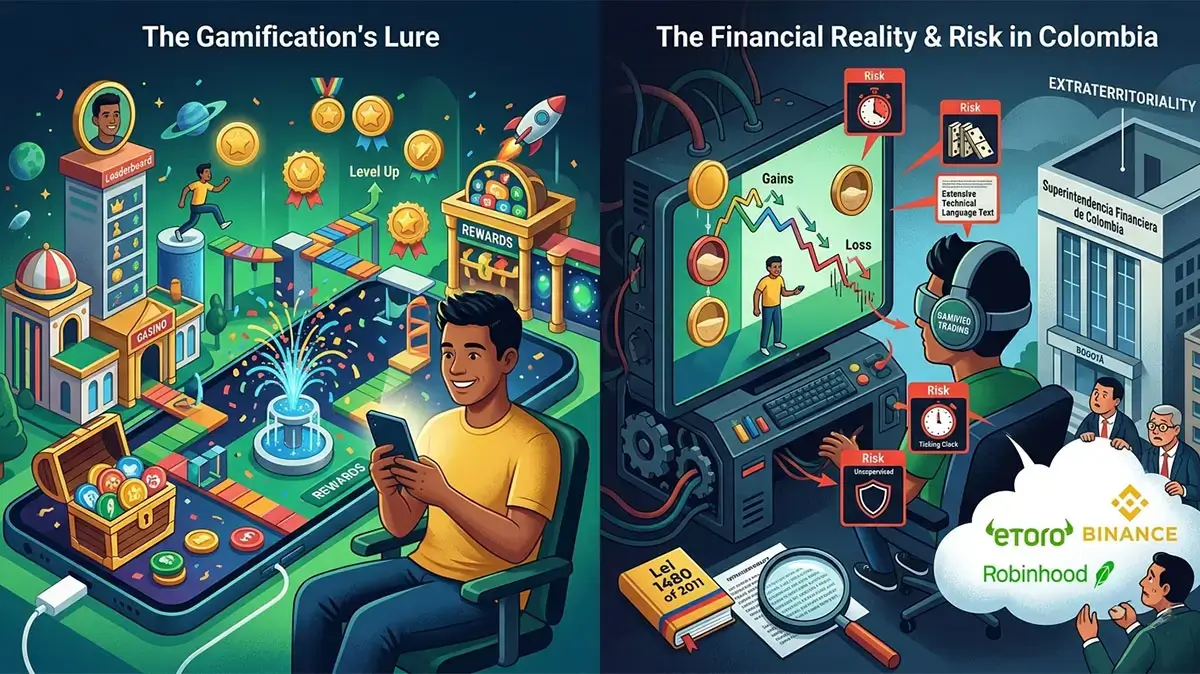
La gamification du trading est devenue une stratégie clé des plateformes numériques pour attirer et fidéliser les utilisateurs. Grâce à des éléments ludiques tels que des badges, des récompenses, des classements et des notifications visuelles, le trading prend l’apparence d’un jeu. En Colombie, cette pratique soulève des préoccupations majeures en matière de protection du consommateur, notamment lorsque des plateformes étrangères opèrent hors du contrôle direct de la Superintendencia Financiera de Colombia.
Cet article analyse les risques liés à la gamification du trading pour les consommateurs colombiens, présente des exemples de plateformes internationales telles que Robinhood, eToro et Binance, et propose des mécanismes réglementaires et de coopération pour limiter la manipulation numérique dans les marchés financiers.
Dynamiques de la Gamification et Risques pour le Consommateur Colombien
La logique de la gamification dans le trading repose sur l’utilisation de stimuli comportementaux destinés à encourager des opérations fréquentes. Ces stimuli, tels que des badges ou des récompenses visuelles, créent un sentiment de réussite immédiate qui peut inciter les utilisateurs à répéter des actions sans évaluer correctement les risques. Un exemple clair est celui de Robinhood aux États-Unis, critiquée pour l’usage de confettis numériques après chaque transaction, renforçant un biais émotionnel vers la répétition.
Les risques pour les consommateurs colombiens sont considérables. La gamification exploite des biais comportementaux tels que l’aversion aux pertes et l’illusion de contrôle, ce qui peut mener à des décisions impulsives. De plus, l’extraterritorialité de plateformes comme eToro, basée à Chypre, ou Binance, enregistrée dans plusieurs juridictions, rend la surveillance directe par la Superintendencia Financiera de Colombia difficile. Enfin, l’information fournie par ces plateformes ne respecte pas toujours les normes de transparence exigées par la Loi 1480 de 2011, laissant les consommateurs vulnérables.
Les exemples pratiques illustrent ces dynamiques. Robinhood favorise le trading à haute fréquence grâce à une interface simple et des éléments visuels attractifs. eToro encourage le “copy trading”, où les utilisateurs imitent les stratégies d’autres investisseurs, ce qui peut mener à des décisions peu informées. Binance propose des récompenses et une gamification des tokens, exposant les consommateurs à des actifs volatils et augmentant les risques financiers.
Conclusions
La gamification du trading constitue un défi pour la protection du consommateur colombien. Bien qu’elle favorise l’inclusion financière, elle expose les utilisateurs à la manipulation et à des risques excessifs. Il est nécessaire de :
- Renforcer la coopération internationale : accords bilatéraux et multilatéraux pour surveiller les plateformes étrangères.
- Mettre en place des protocoles d’avertissement : messages clairs sur les risques comportementaux et financiers.
- Promouvoir l’éducation financière : programmes permettant aux consommateurs de reconnaître les techniques de gamification et leurs effets.
- Adopter une régulation adaptative : normes intégrant la protection du consommateur numérique et tenant compte de la nature transfrontalière des plateformes.

Ministerio de Minas y Energía establece el ingreso al productor de alcohol carburante y del biocombustible para uso en motores diesel
Sala de Casación Civil de la Corte Suprema de Justicia explica cómo se debe realizar la tasación del daño derivado de culpas concurrentes