Médiation: sécurité juridique pour les affaires internationales en Colombie
Daniel Peña Valenzuela Associé,
Peña Mancero Abogados
Depuis le 12 septembre 2026, la Convention de Singapour sur la médiation est en vigueur pour la Colombie. Notre pays a signé la Convention le 7 août 2019, en a approuvé l’incorporation par la Loi 2309 de 2023, obtenu le contrôle constitutionnel favorable dans l’Arrêt C-418 de 2024 et déposé l’instrument de ratification le 12 mars 2026.
Pour les entrepreneurs et investisseurs, la Convention offre un cadre permettant de faire valoir, dans un autre État partie, certains accords commerciaux internationaux conclus par la médiation. Son champ d’application couvre les accords écrits destinés à résoudre des litiges commerciaux internationaux. La médiation doit consister en une procédure dans laquelle un tiers aide les parties à parvenir à un règlement, sans pouvoir leur imposer une solution.
L’avantage juridique est concret : la partie intéressée peut demander l’exécution de l’accord devant l’autorité compétente de l’État où la mesure est requise, en présentant l’accord signé et la preuve qu’il résulte d’une médiation. La Convention reconnaît également la validité des communications électroniques, permet de solliciter des traductions et exige que l’autorité agisse avec célérité.
Cela peut améliorer la gestion des risques dans les contrats de fourniture, de construction, de distribution, de financement, d’infrastructure, de coentreprises et d’investissement. Un accord négocié peut préserver des relations commerciales qu’un litige risquerait de détériorer. La Convention elle-même souligne que la médiation peut réduire la rupture brutale des relations commerciales, faciliter l’administration des opérations internationales et générer des économies pour les systèmes judiciaires. Toutefois, il s’agit de bénéfices potentiels, et non de garanties d’économies, de rapidité ou de recouvrement effectif.
La Convention n’élimine pas tous les risques. L’exécution peut être refusée, notamment si l’accord est nul, inefficace, non contraignant, non définitif ou incompréhensible ; si les obligations ont déjà été exécutées ; s’il y a eu une faute grave du médiateur ; ou si l’exécution contredit l’accord ou l’ordre juridique applicable.
La comparaison avec d’autres mécanismes est essentielle. La médiation protégée par la Convention privilégie une solution consensuelle et conserve l’autonomie des parties. L’arbitrage, en revanche, conduit à une décision imposée par un tribunal arbitral ; si l’accord négocié est incorporé dans une sentence exécutoire en tant que telle, il échappe à la Convention et relève du régime propre aux sentences arbitrales.
La conciliation peut être appropriée lorsque le droit interne exige une autorité, une procédure ou une approbation spécifique. En particulier, la Cour a souligné que les accords homologués judiciairement ou conclus dans le cadre d’une procédure judiciaire, lorsqu’ils peuvent être exécutés comme des jugements, sont exclus de la Convention.
Le contentieux traditionnel demeure nécessaire lorsqu’une décision judiciaire, des mesures coercitives ou la protection de droits indisponibles sont requises. La médiation ne remplace pas ces voies : elle les complète.
Comme pratique contractuelle, il est recommandé de documenter soigneusement le caractère international du litige, l’accord écrit, les signatures, l’intervention du médiateur, la clarté des obligations, la loi applicable et la documentation nécessaire pour une éventuelle exécution. La Convention renforce la prévisibilité, mais la sécurité juridique dépendra également de la qualité de l’accord et du respect des exigences procédurales du pays où l’exécution est demandée.
Sources : CNUDCI, Loi 2309 de 2023 et Arrêt C-418 de 2024.
La mise en œuvre du système de finances ouvertes en Colombie : transition vers un écosystème de données ouvertes
Par Daniel Peña Valenzuela, associé de Peña Mancero Abogados
Introduction
Le Décret 368 de 2026 a introduit en Colombie le Système Obligatoire de Finances Ouvertes, conçu comme un mécanisme de transformation institutionnelle et technologique du secteur financier. Ce système constitue la première étape vers un modèle plus large d’échange de données, orienté vers l’innovation, la concurrence et l’inclusion financière. Les principaux défis résident dans : (i) la mise en œuvre progressive garantissant l’interopérabilité technique, (ii) la protection du consommateur financier et (iii) la stabilité prudentielle, tout en construisant un écosystème de confiance autour de la donnée en tant que ressource publique.
1. La construction du système de Finances Ouvertes
Le système repose sur un modèle hybride de participation obligatoire et volontaire, accompagné de délais différenciés selon la catégorie de données. La séquence de mise en œuvre prévoit une première phase de six mois pour la définition des normes techniques, suivie d’une période de douze mois pour la mise en place du Répertoire des Participants et des indicateurs de suivi. L’accès effectif à l’information sera exigible douze mois après l’adoption de chaque norme, permettant aux entités de développer des capacités techniques et opérationnelles avant d’assumer les obligations prévues. Le modèle sera obligatoire pour les entités surveillées par la Superintendencia Financiera, qui devront partager l’information sous l’autorisation expresse des clients. Ce schéma repose sur une gouvernance des données fondée sur le consentement éclairé, une infrastructure interopérable soutenue par des interfaces de programmation d’applications et des mécanismes de supervision périodique. La création d’un Répertoire des Participants et d’indicateurs trimestriels de suivi vise à garantir que l’incorporation de nouveaux acteurs se fasse sans redéfinir le système. La mise en œuvre exige également que les entreprises renforcent leur gestion des paiements numériques, dans la mesure où les finances ouvertes représentent l’évolution suivante du secteur. L’inclusion du secteur financier dès la conception du schéma reflète l’intention d’éviter les retards normatifs et d’adapter le système aux particularités de chaque sous‑secteur, par exemple le coopératif ou l’assureur. Dans ce contexte, tout citoyen pourra autoriser en quelques secondes l’utilisation de ses données pour accéder à de meilleurs produits de crédit, d’assurance ou d’investissement, sans démarches physiques ni certificats supplémentaires.
2. Le passage vers les Données Ouvertes
Au‑delà des finances ouvertes, l’objectif final consiste à progresser vers un modèle de Données Ouvertes impliquant des secteurs hétérogènes tels que les télécommunications, la santé, les services publics et les bases fiscales. La coordination entre acteurs dotés de niveaux de numérisation et de cadres de supervision différents constitue l’un des principaux défis réglementaires. La construction de la confiance dans l’échange d’informations devient indispensable, notamment face à l’incorporation progressive de fournisseurs non surveillés tels que les fintech et insurtech, dont la participation doit éviter les arbitrages réglementaires. L’équilibre entre stabilité prudentielle et ouverture concurrentielle requiert une réinterprétation de la régulation comme moteur d’innovation, au‑delà de sa fonction traditionnelle de limitation des risques. Le véritable objectif du système exige la consolidation d’un écosystème de Données Ouvertes intégrant le secteur financier, assurantiel, solidaire et d’autres acteurs. Cet écosystème doit générer une valeur réelle pour les citoyens, en facilitant l’accès à des produits de crédit, d’assurance et d’investissement dans des conditions plus favorables et transparentes. En particulier, il s’agit d’élargir la couverture du crédit, qui demeure faible — entre 35 % et 40 % de la population adulte — ce qui met en évidence la nécessité de renforcer l’inclusion financière dans le pays.
Conclusions
Le Système de Finances Ouvertes représente une étape majeure de la politique publique colombienne, en établissant les bases d’un modèle d’échange d’informations visant à démocratiser l’accès aux services financiers et à promouvoir l’innovation. Sa mise en œuvre progressive et son design technique interopérable constituent des avancées significatives, mais son succès dépendra de la capacité institutionnelle à gérer la transition vers les Données Ouvertes. La construction de la confiance, la coordination intersectorielle et la protection du consommateur sont des conditions nécessaires pour que le système atteigne son objectif d’inclusion et de concurrence. En définitive, le défi n’est pas seulement normatif ou technologique, mais culturel : reconnaître la donnée comme bien public et moteur de développement durable. L’ouverture de l’information doit être comprise comme un instrument de politique publique qui, loin d’être une fin en soi, vise à transformer la relation entre les citoyens et le système financier, en élargissant les opportunités d’accès et en renforçant la transparence dans l’économie numérique.
La signature numérique post-quantique et la réforme de la loi 527 de 1999 en Colombie
Par Daniel Peña Valenzuela
Introduction
La Loi 527 de 1999 a constitué un jalon majeur dans la régulation du commerce électronique en Colombie, en reconnaissant la signature numérique comme un mécanisme juridique équivalent à la signature manuscrite. Cette reconnaissance a permis de consolider la confiance dans les transactions électroniques et d’accorder une sécurité probatoire aux documents numériques. L’avènement de l’informatique quantique pose toutefois un défi inédit : les algorithmes cryptographiques qui soutiennent la signature numérique, tels que RSA et ECC, pourraient devenir vulnérables face à la puissance de calcul des ordinateurs quantiques. Dans ce contexte, il est nécessaire de repenser la catégorie juridique de la signature numérique et de projeter des réformes normatives qui assurent sa validité dans un environnement post-quantique.
1. La signature numérique dans la Loi 527 de 1999
La Loi 527 établit que la signature numérique est un mécanisme d’authentification fondé sur la cryptographie à clé publique, garantissant l’intégrité et l’authenticité des documents électroniques. Le principe de neutralité technologique permet que toute méthode fiable soit considérée comme signature numérique, à condition qu’elle respecte les standards de sécurité et d’équivalence fonctionnelle. Ce principe doit cependant être réinterprété à la lumière des risques quantiques, car la validité juridique dépend de la robustesse technique des algorithmes utilisés.
2. Menace quantique pour la signature numérique
Les progrès de l’informatique quantique, en particulier l’algorithme de Shor, permettent de factoriser de grands nombres et de résoudre des problèmes de logarithmes discrets en temps polynomique, compromettant directement la sécurité de RSA et ECC. De plus, l’algorithme de Grover réduit la complexité des attaques par force brute sur les systèmes symétriques. Ces avancées impliquent que les signatures numériques actuelles pourraient devenir vulnérables, affaiblissant leur valeur probatoire dans les procédures judiciaires et contractuelles.
3. Éléments techniques vérifiables
La transition vers un environnement post-quantique exige l’adoption d’algorithmes résistants aux attaques quantiques. Le NIST (National Institute of Standards and Technology) a sélectionné entre 2022 et 2024 des algorithmes tels que CRYSTALS-Kyber pour le chiffrement et CRYSTALS-Dilithium pour les signatures numériques. De même, l’ISO/IEC JTC 1 travaille sur des standards internationaux de cryptographie post-quantique applicables à la signature numérique. Ces développements constituent la base technique sur laquelle la législation colombienne doit être réformée.
4. Nécessité de réforme de la Loi 527
La réforme doit inclure la reconnaissance normative des algorithmes post-quantiques comme valides pour la signature numérique. Elle doit aussi établir des mécanismes d’interopérabilité internationale avec les standards du NIST et de l’ISO, introduire le principe de résilience technologique et renforcer la garantie probatoire afin que les signatures numériques post-quantiques conservent leur équivalence fonctionnelle avec la signature manuscrite.
5. Comparaison internationale
Dans l’Union européenne, le règlement eIDAS 2.0 discute l’intégration de mécanismes résistants à l’informatique quantique. Aux États-Unis, le NIST dirige la standardisation des algorithmes post-quantiques, influençant directement la validité des signatures numériques. En Amérique latine, la Colombie et le Mexique n’ont pas encore intégré explicitement la menace quantique dans leurs cadres normatifs, ce qui ouvre un espace pour un leadership régional.
Conclusions
La signature numérique, en tant que catégorie juridique, fait face à un défi structurel. La réforme de la Loi 527 est indispensable pour reconnaître la signature numérique post-quantique, adopter des standards internationaux et garantir la continuité de son équivalence fonctionnelle. Le futur post-quantique n’élimine pas la signature numérique, mais exige sa transformation juridique et technique. La Colombie doit anticiper cette transition pour maintenir la sécurité juridique et renforcer la confiance dans les transactions électroniques.
La Gamification du Trading et la Protection du Consommateur Colombien : Les Défis des Plateformes Étrangères
Par Daniel Peña Valenzuela, partner Peña Mancero Abogados
Introduction
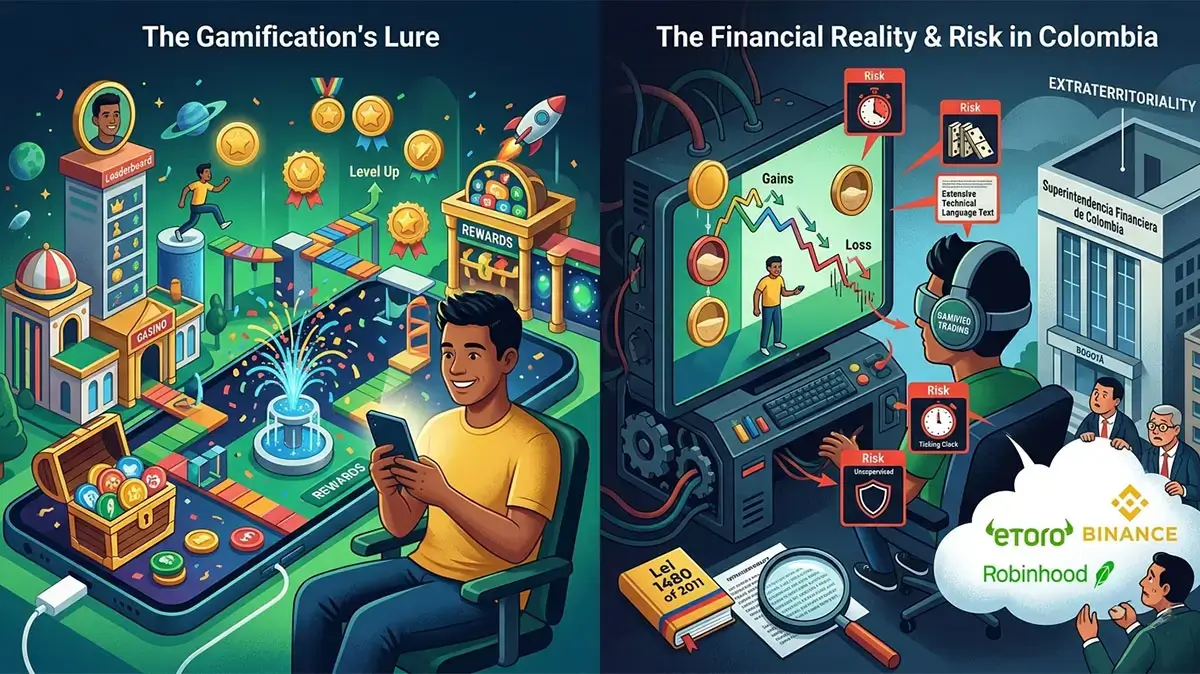
La gamification du trading est devenue une stratégie clé des plateformes numériques pour attirer et fidéliser les utilisateurs. Grâce à des éléments ludiques tels que des badges, des récompenses, des classements et des notifications visuelles, le trading prend l’apparence d’un jeu. En Colombie, cette pratique soulève des préoccupations majeures en matière de protection du consommateur, notamment lorsque des plateformes étrangères opèrent hors du contrôle direct de la Superintendencia Financiera de Colombia.
Cet article analyse les risques liés à la gamification du trading pour les consommateurs colombiens, présente des exemples de plateformes internationales telles que Robinhood, eToro et Binance, et propose des mécanismes réglementaires et de coopération pour limiter la manipulation numérique dans les marchés financiers.
Dynamiques de la Gamification et Risques pour le Consommateur Colombien
La logique de la gamification dans le trading repose sur l’utilisation de stimuli comportementaux destinés à encourager des opérations fréquentes. Ces stimuli, tels que des badges ou des récompenses visuelles, créent un sentiment de réussite immédiate qui peut inciter les utilisateurs à répéter des actions sans évaluer correctement les risques. Un exemple clair est celui de Robinhood aux États-Unis, critiquée pour l’usage de confettis numériques après chaque transaction, renforçant un biais émotionnel vers la répétition.
Les risques pour les consommateurs colombiens sont considérables. La gamification exploite des biais comportementaux tels que l’aversion aux pertes et l’illusion de contrôle, ce qui peut mener à des décisions impulsives. De plus, l’extraterritorialité de plateformes comme eToro, basée à Chypre, ou Binance, enregistrée dans plusieurs juridictions, rend la surveillance directe par la Superintendencia Financiera de Colombia difficile. Enfin, l’information fournie par ces plateformes ne respecte pas toujours les normes de transparence exigées par la Loi 1480 de 2011, laissant les consommateurs vulnérables.
Les exemples pratiques illustrent ces dynamiques. Robinhood favorise le trading à haute fréquence grâce à une interface simple et des éléments visuels attractifs. eToro encourage le “copy trading”, où les utilisateurs imitent les stratégies d’autres investisseurs, ce qui peut mener à des décisions peu informées. Binance propose des récompenses et une gamification des tokens, exposant les consommateurs à des actifs volatils et augmentant les risques financiers.
Conclusions
La gamification du trading constitue un défi pour la protection du consommateur colombien. Bien qu’elle favorise l’inclusion financière, elle expose les utilisateurs à la manipulation et à des risques excessifs. Il est nécessaire de :
- Renforcer la coopération internationale : accords bilatéraux et multilatéraux pour surveiller les plateformes étrangères.
- Mettre en place des protocoles d’avertissement : messages clairs sur les risques comportementaux et financiers.
- Promouvoir l’éducation financière : programmes permettant aux consommateurs de reconnaître les techniques de gamification et leurs effets.
- Adopter une régulation adaptative : normes intégrant la protection du consommateur numérique et tenant compte de la nature transfrontalière des plateformes.
Domaines de compétence
Contentieux

Arbitrage National et International

Contrats Internationaux
Droit Corporatif et Droit des Sociétés
Fusions et Acquisitions
Droit Commercial
Propriété Intellectuelle
Droit de la Concurrence

Coopération Internationale et Entités à but non Lucratif
Investissement Étranger
Droit Migratoire et Droit des Étrangers
Droit Fiscal
Marchés de Change
Droit Minier

Droit de L’énergie

Droit du Numérique et Télécommunications

Protection des Données Personnelles et de la Vie Privée
Protection du Consommateur
Droit du Travail et de la Sécurité Sociale

Droit Immobilier et de L’urbanisme
Remerciements



Adhésions