ACOMPAÑAMIENTO INTEGRAL EN EL DESARROLLO DE SUS NEGOCIOS EN COLOMBIA Y EN EL EXTERIOR
Directorio de Servicios al Inversionista de ProColombia
PM Legal News – julio 2026
Circular Externa 100-000020 de 2026
La Superintendencia de Sociedades expidió el 2 de julio de 2026 la Circular Externa 100-000020, que adopta una nueva Circular Básica Jurídica y modifica integralmente el marco regulatorio aplicable a la prevención de:
- Lavado de activos (LA)
- Financiación del terrorismo (FT)
- Financiación de la proliferación de armas de destrucción masiva (FP)
- Corrupción y soborno transnacional (C/ST)
1. Derogación de normas anteriores
La nueva circular deroga y reemplaza las Circulares Externas:
- 100-000016 de 2020 (SAGRILAFT – Capítulo X)
- 100-000011 de 2021 (PTEE – Capítulo XIII)
2. Cambios importantes
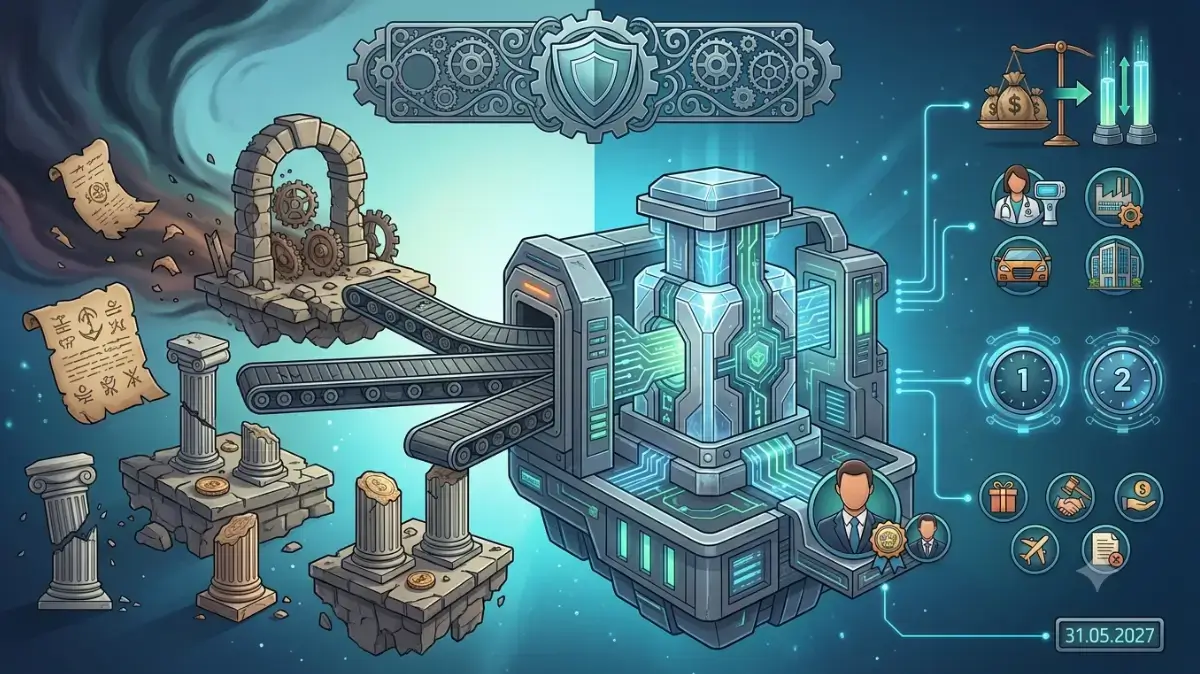
Se unifican el SAGRILAFT y el PTEE en un solo instrumento denominado: “Sistema de Autocontrol y Gestión de Riesgos LA/FT/FP y C/ST”, contenido en el Capítulo IX de la nueva Circular Básica Jurídica.
- Cambia la denominación “empresa obligada” a “sujeto obligado”.
- La sigla FPADM (Financiación de la Proliferación de Armas de Destrucción Masiva) se simplifica a FP.
- Respecto a los umbrales económicos que determinan el ámbito de aplicación al sistema no se usará más el Salario Mínimo Legal Mensual Vigente (SMLMV) como unidad de referencia y se adoptan las Unidades de Valor Básico (UVB).
- Se incluye como sujeto obligado a la Confederación Colombiana de Cámaras de Comercio (CONFECÁMARAS).
- Bajo el Régimen de Medidas Mínimas se incorporan, además, varios sectores quer antes no estaban cubiertos:
- El sector farmacéutico (códigos CIIU 2011, 2100, 3250, 4645)
- El sector manufacturero
- El sector minero-energético
- El sector de comercio de vehículos (códigos CIIU 4511, 4512, G4541), sujeto también al sistema completo cuando supere el umbral respectivo
- Monitoreo: Periodicidad mínima de 1 año para contrapartes de alto riesgo. Periodicidad mínima de 2 años para contrapartes de riesgo medio o bajo.
- En materia de transparencia y ética empresarial se deben crear políticas obligatorias como: entrega y ofrecimiento de regalos o beneficios a terceros, contribuciones políticas, donaciones, gastos de viajes y hospedaje, archivo y conservación de documentos.
- Se exige el nombramiento del oficial de cumplimiento suplente, quién debe cumplir con las mismas calidades y requisitos que han sido establecidos para el principal.
- Los oficiales de cumplimiento deben acreditar y actualizar sus conocimientos en la gestión de riesgos LA/FT/FP y C/ST como mínimo de cada tres (3) años, además de acreditar experiencias profesionales mínima de un (1) año en el desempeño de cargos relacionados en cumplimiento normativo en actividades de gestión de riesgos de LA/FT/FP y C/ST. La formación se acredita mediante programas de educación formal — especializaciones o maestrías — o mediante programas de educación informal, esto es, «diplomados siempre que tengan una intensidad mínima de noventa (90) horas» con relación directa y específica con la materia.
3. Diferencias frente a la regulación anterior
Antes: dos sistemas paralelos (SAGRILAFT – capítulo X / PTEE – capítulo XIII).
- Problema: duplicidad de obligaciones, órganos y reportes.
- Ahora: un enfoque integral que gestiona de forma conjunta todos los riesgos.
4. Plazo de transición y recomendaciones
Los sujetos obligados deben realizar los ajustes obligatorios al nuevo sistema antes del 31 de mayo de 2027.
- Durante el período de transición, los sistemas vigentes seguirán siendo válidos.
Peña Mancero Abogados ofrece acompañamiento en la integración de los sistemas y la implementación de los ajustes necesarios para garantizar el cumplimiento de las nuevas obligaciones dentro del plazo establecido.
Obras por Impuestos en Bogotá: una oportunidad para convertir su carga tributaria en impacto tangible
Las empresas que buscan maximizar el valor de su inversión social y fortalecer su relacionamiento con las comunidades tienen hoy una alternativa innovadora para cumplir con parte de sus obligaciones tributarias: el mecanismo de Obras por Impuestos.
Las Obras por Impuestos son un mecanismo alternativo mediante el cual las empresas pueden pagar una porción de sus impuestos en Colombia mediante la ejecución de obras que contribuyan a reducir las brechas socioeconómicas. Este mecanismo no implica una reducción de la carga tributaria de las empresas, pero sí puede generar beneficios particulares.
En Bogotá, las Obras por Impuestos pueden facilitar la creación de alianzas entre las empresas, las comunidades locales y el Distrito. Además, permiten utilizar los recursos tributarios de manera más eficiente y transparente, pues estos se canalizan hacia proyectos específicos de obra pública. De este modo, la contribución fiscal de las empresas se hace más visible y tangible.
Desde nuestra firma, acompañamos a empresas nacionales e internacionales en la estructuración, viabilización, negociación y ejecución de proyectos bajo este esquema, ayudándolas a gestionar los riesgos legales, regulatorios y contractuales que surgen durante todo el proceso.
¿Qué son las Obras por Impuestos?
Las Obras por Impuestos constituyen un mecanismo que permite a personas naturales y jurídicas destinar una porción de sus impuestos a la financiación y ejecución de proyectos que contribuyen al desarrollo social y al cierre de brechas socioeconómicas.
Aunque este mecanismo no representa una disminución de la carga tributaria, sí permite que los recursos que la empresa debe pagar se materialicen en proyectos específicos y visibles para las comunidades beneficiadas.
En Bogotá, este instrumento ha adquirido especial relevancia por su capacidad de articular esfuerzos entre el sector privado, las comunidades y las entidades distritales para impulsar obras de alto impacto social.
Aspectos clave que las empresas deben considerar
Las compañías interesadas en participar deben tener en cuenta que:
- Los proyectos son financiados con recursos privados aportados por los contribuyentes.
- El contribuyente asume la responsabilidad integral de la ejecución.
- La interventoría forma parte del proyecto.
- Los sobrecostos no son reembolsados.
- El proyecto debe responder a necesidades e intereses del Distrito.
- El contribuyente puede contratar bajo su propio régimen de contratación.
Estas características hacen indispensable una adecuada planeación jurídica, tributaria y contractual desde las etapas iniciales del proyecto.
¿Cómo funciona el proceso?
La vinculación de una empresa al mecanismo implica varias etapas:
- Identificación del proyecto, ya sea una iniciativa existente o una propuesta del propio contribuyente.
- Estructuración del proyecto, definiendo alcance, costos, riesgos y cronograma.
- Gestión de la viabilización ante la entidad distrital competente.
- Aprobación y asignación del cupo por parte de la autoridad correspondiente.
- Formalización de la vinculación y ejecución del proyecto.
Cada una de estas etapas exige un análisis legal cuidadoso para garantizar el cumplimiento de los requisitos regulatorios y minimizar contingencias durante la ejecución.
Dos alternativas para participar
Opción Fiducia
Bajo esta modalidad, la empresa deposita en un patrimonio autónomo una parte del impuesto que estaba obligada a pagar y obtiene una certificación que podrá utilizar posteriormente.
Opción Convenio
En esta modalidad, el contribuyente suscribe un convenio con una entidad pública distrital, ejecuta el proyecto con recursos propios y recibe como contraprestación Títulos para la Renovación del Territorio Distrital (TRTD) que posteriormente podrá usar para el pago de impuestos distritales (predial, vehículos, ICA).
Oportunidades actuales en Bogotá
La Secretaría Distrital de Integración Social (SDIS) cuenta actualmente con un portafolio de seis proyectos distribuidos en veinte localidades de Bogotá. Estos proyectos se concentran en dos líneas principales: la dotación de servicios sociales para población vulnerable y la adecuación de infraestructura inclusiva para personas con discapacidad.
Estas iniciativas representan una oportunidad para las empresas que desean generar un impacto social medible mientras participan activamente en el desarrollo de la ciudad.
¿Cómo podemos ayudar?
Nuestra firma asesora integralmente a empresas en todas las etapas de los proyectos de Obras por Impuestos, incluyendo:
- Análisis de elegibilidad y estrategia de participación.
- Estructuración jurídica y contractual del proyecto.
- Debida diligencia regulatoria.
- Negociación de convenios y contratos de ejecución.
- Gestión de riesgos y cumplimiento normativo.
- Acompañamiento durante la ejecución e interventoría.
- Resolución de controversias y reclamaciones.
Las Obras por Impuestos son mucho más que un mecanismo tributario. Bien estructuradas, pueden convertirse en una herramienta estratégica para fortalecer el impacto social de su empresa, generar valor reputacional y contribuir de manera directa al desarrollo de Bogotá.
Si su organización está evaluando participar en este mecanismo, nuestro equipo puede acompañarlo desde la planeación hasta la ejecución exitosa del proyecto.
La puesta en marcha del sistema de finanzas abiertas en Colombia: Transición hacia un ecosistema de datos abiertos
Por Daniel Peña Valenzuela, socio de Peña Mancero Abogados
Introducción
El Decreto 368 de 2026 introdujo en Colombia el Sistema de Finanzas Abiertas Obligatorias, concebido como un mecanismo de transformación institucional y tecnológica en el sector financiero.
Este sistema constituye el primer paso hacia un modelo más amplio de intercambio de datos, orientado a la innovación, la competencia y la inclusión financiera.
Los principales retos radican en: (i) cómo lograr una implementación gradual que garantice la interoperabilidad técnica, (ii) la protección del consumidor financiero y (iii) la estabilidad prudencial, al tiempo que se construye un ecosistema de confianza en torno al dato como recurso público.
1. La construcción del sistema de Finanzas Abiertas
El sistema se fundamenta en un modelo híbrido de participación obligatoria y voluntaria, acompañado de plazos diferenciados según la categoría de los datos. La secuencia de implementación prevé una primera fase de seis meses para la definición de estándares técnicos, seguida de un período de doce meses para la puesta en marcha del Directorio de Participantes y los indicadores de seguimiento. Finalmente, el acceso efectivo a la información será exigible doce meses después de la expedición de cada estándar, lo que permite a las entidades desarrollar capacidades técnicas y operativas antes de asumir las obligaciones previstas.
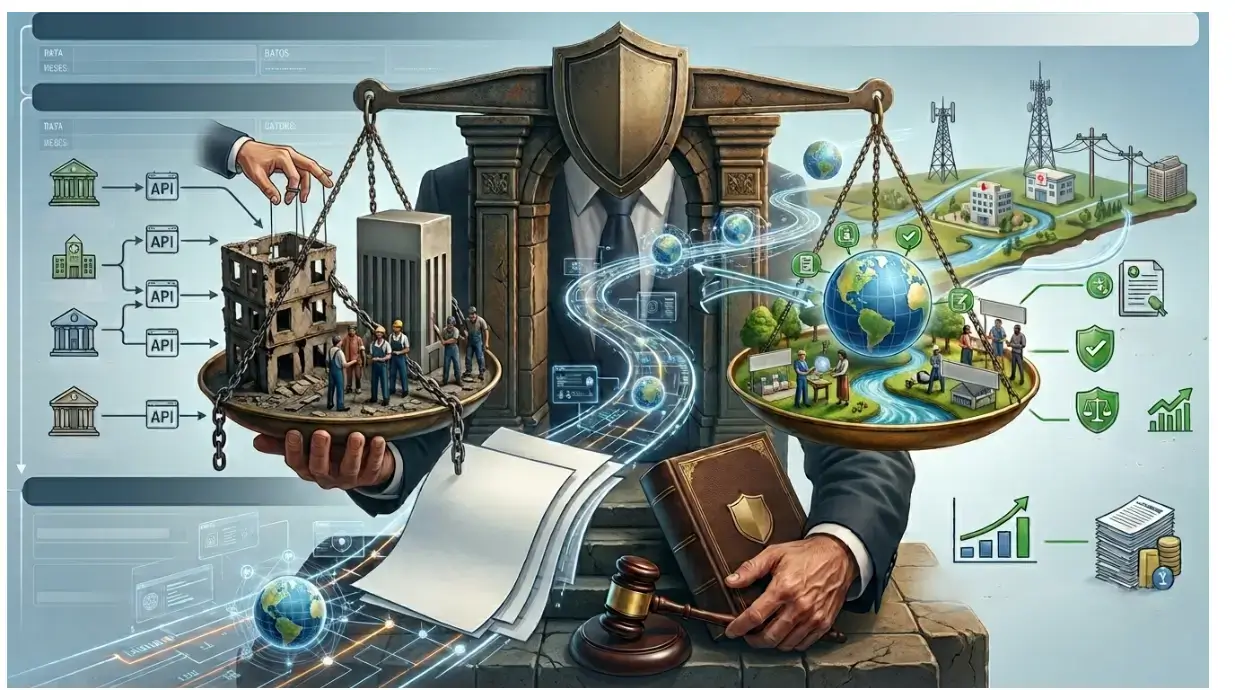
El modelo será obligatorio para las entidades vigiladas por la Superintendencia Financiera, que deberán compartir información bajo la autorización expresa de los clientes. Este esquema se apoya en un sistema de gobernanza de datos basado en el consentimiento informado, en una infraestructura interoperable sustentada en interfaces de programación de aplicaciones y en mecanismos de supervisión periódica. La creación de un Directorio de Participantes y de indicadores de seguimiento trimestral busca garantizar que la incorporación de nuevos actores se realice sin necesidad de rediseñar el sistema.
La implementación también exige que las empresas fortalezcan su gestión de pagos digitales, en la medida en que las finanzas abiertas representan el siguiente desarrollo del sector. La inclusión del sector financiero desde el diseño del esquema refleja la intención de evitar rezagos normativos y de adaptar el sistema a las particularidades de cada subsector por ejemplo el cooperativo o el asegurador. En este contexto, cualquier ciudadano podrá autorizar en segundos el uso de su información para acceder a mejores productos de crédito, seguros o inversión, sin trámites presenciales ni certificados adicionales.
2. El tránsito hacia los Datos Abiertos
Más allá de las finanzas abiertas, el objetivo final consiste en avanzar hacia un modelo de Datos Abiertos que involucre sectores heterogéneos como telecomunicaciones, salud, servicios públicos y bases tributarias. La coordinación entre actores con distintos niveles de digitalización y marcos de supervisión constituye uno de los principales desafíos regulatorios. La construcción de confianza en el intercambio de información se convierte en un requisito indispensable, especialmente frente a la incorporación progresiva de proveedores no vigilados como fintech e insurtech, cuya participación debe evitar arbitrajes regulatorios.
El equilibrio entre estabilidad prudencial y apertura competitiva requiere una reinterpretación de la regulación como motor de innovación, más allá de su función tradicional de limitación de riesgos. El verdadero propósito del sistema exige la consolidación de un ecosistema de Datos Abiertos que integre al sector financiero, asegurador, solidario y otros actores. Este ecosistema debe generar valor real para los ciudadanos, facilitando el acceso a productos de crédito, seguros e inversión en condiciones más favorables y transparentes. En particular, se busca ampliar la cobertura crediticia, que aún se mantiene en niveles bajos, entre el 35 y el 40% de la población adulta, lo que evidencia la necesidad de profundizar la inclusión financiera en el país.
Conclusiones
El Sistema de Finanzas Abiertas representa un hito en la política pública colombiana, al establecer las bases para un modelo de intercambio de información que busca democratizar el acceso a servicios financieros y promover la innovación. Su implementación gradual y su diseño técnico interoperable constituyen avances significativos, pero el éxito dependerá de la capacidad institucional para gestionar la transición hacia los Datos Abiertos.
La construcción de confianza, la coordinación intersectorial y la protección del consumidor son condiciones necesarias para que el sistema cumpla su propósito de inclusión y competencia. En última instancia, el desafío no es únicamente normativo o tecnológico, sino cultural: reconocer el dato como bien público y motor de desarrollo sostenible. La apertura de información debe ser entendida como una herramienta de política pública que, lejos de ser un fin en sí mismo, se orienta a transformar la relación entre los ciudadanos y el sistema financiero, ampliando las oportunidades de acceso y fortaleciendo la transparencia en la economía digital.
Decreto 0581 de 2026, Tercerización e Intermediación Laboral Ilegal en Colombia
Directorio de Servicios al Inversionista de ProColombia
PM Legal News – julio 2026
Circular Externa 100-000020 de 2026
La Superintendencia de Sociedades expidió el 2 de julio de 2026 la Circular Externa 100-000020, que adopta una nueva Circular Básica Jurídica y modifica integralmente el marco regulatorio aplicable a la prevención de:
- Lavado de activos (LA)
- Financiación del terrorismo (FT)
- Financiación de la proliferación de armas de destrucción masiva (FP)
- Corrupción y soborno transnacional (C/ST)
1. Derogación de normas anteriores
La nueva circular deroga y reemplaza las Circulares Externas:
- 100-000016 de 2020 (SAGRILAFT – Capítulo X)
- 100-000011 de 2021 (PTEE – Capítulo XIII)
2. Cambios importantes
Se unifican el SAGRILAFT y el PTEE en un solo instrumento denominado: “Sistema de Autocontrol y Gestión de Riesgos LA/FT/FP y C/ST”, contenido en el Capítulo IX de la nueva Circular Básica Jurídica.
- Cambia la denominación “empresa obligada” a “sujeto obligado”.
- La sigla FPADM (Financiación de la Proliferación de Armas de Destrucción Masiva) se simplifica a FP.
- Respecto a los umbrales económicos que determinan el ámbito de aplicación al sistema no se usará más el Salario Mínimo Legal Mensual Vigente (SMLMV) como unidad de referencia y se adoptan las Unidades de Valor Básico (UVB).
- Se incluye como sujeto obligado a la Confederación Colombiana de Cámaras de Comercio (CONFECÁMARAS).
- Bajo el Régimen de Medidas Mínimas se incorporan, además, varios sectores quer antes no estaban cubiertos:
- El sector farmacéutico (códigos CIIU 2011, 2100, 3250, 4645)
- El sector manufacturero
- El sector minero-energético
- El sector de comercio de vehículos (códigos CIIU 4511, 4512, G4541), sujeto también al sistema completo cuando supere el umbral respectivo
- Monitoreo: Periodicidad mínima de 1 año para contrapartes de alto riesgo. Periodicidad mínima de 2 años para contrapartes de riesgo medio o bajo.
- En materia de transparencia y ética empresarial se deben crear políticas obligatorias como: entrega y ofrecimiento de regalos o beneficios a terceros, contribuciones políticas, donaciones, gastos de viajes y hospedaje, archivo y conservación de documentos.
- Se exige el nombramiento del oficial de cumplimiento suplente, quién debe cumplir con las mismas calidades y requisitos que han sido establecidos para el principal.
- Los oficiales de cumplimiento deben acreditar y actualizar sus conocimientos en la gestión de riesgos LA/FT/FP y C/ST como mínimo de cada tres (3) años, además de acreditar experiencias profesionales mínima de un (1) año en el desempeño de cargos relacionados en cumplimiento normativo en actividades de gestión de riesgos de LA/FT/FP y C/ST. La formación se acredita mediante programas de educación formal — especializaciones o maestrías — o mediante programas de educación informal, esto es, «diplomados siempre que tengan una intensidad mínima de noventa (90) horas» con relación directa y específica con la materia.
3. Diferencias frente a la regulación anterior
Antes: dos sistemas paralelos (SAGRILAFT – capítulo X / PTEE – capítulo XIII).
- Problema: duplicidad de obligaciones, órganos y reportes.
- Ahora: un enfoque integral que gestiona de forma conjunta todos los riesgos.
4. Plazo de transición y recomendaciones
Los sujetos obligados deben realizar los ajustes obligatorios al nuevo sistema antes del 31 de mayo de 2027.
- Durante el período de transición, los sistemas vigentes seguirán siendo válidos.
Peña Mancero Abogados ofrece acompañamiento en la integración de los sistemas y la implementación de los ajustes necesarios para garantizar el cumplimiento de las nuevas obligaciones dentro del plazo establecido.
Obras por Impuestos en Bogotá: una oportunidad para convertir su carga tributaria en impacto tangible
Las empresas que buscan maximizar el valor de su inversión social y fortalecer su relacionamiento con las comunidades tienen hoy una alternativa innovadora para cumplir con parte de sus obligaciones tributarias: el mecanismo de Obras por Impuestos.
Las Obras por Impuestos son un mecanismo alternativo mediante el cual las empresas pueden pagar una porción de sus impuestos en Colombia mediante la ejecución de obras que contribuyan a reducir las brechas socioeconómicas. Este mecanismo no implica una reducción de la carga tributaria de las empresas, pero sí puede generar beneficios particulares.
En Bogotá, las Obras por Impuestos pueden facilitar la creación de alianzas entre las empresas, las comunidades locales y el Distrito. Además, permiten utilizar los recursos tributarios de manera más eficiente y transparente, pues estos se canalizan hacia proyectos específicos de obra pública. De este modo, la contribución fiscal de las empresas se hace más visible y tangible.
Desde nuestra firma, acompañamos a empresas nacionales e internacionales en la estructuración, viabilización, negociación y ejecución de proyectos bajo este esquema, ayudándolas a gestionar los riesgos legales, regulatorios y contractuales que surgen durante todo el proceso.
¿Qué son las Obras por Impuestos?
Las Obras por Impuestos constituyen un mecanismo que permite a personas naturales y jurídicas destinar una porción de sus impuestos a la financiación y ejecución de proyectos que contribuyen al desarrollo social y al cierre de brechas socioeconómicas.
Aunque este mecanismo no representa una disminución de la carga tributaria, sí permite que los recursos que la empresa debe pagar se materialicen en proyectos específicos y visibles para las comunidades beneficiadas.
En Bogotá, este instrumento ha adquirido especial relevancia por su capacidad de articular esfuerzos entre el sector privado, las comunidades y las entidades distritales para impulsar obras de alto impacto social.
Aspectos clave que las empresas deben considerar
Las compañías interesadas en participar deben tener en cuenta que:
- Los proyectos son financiados con recursos privados aportados por los contribuyentes.
- El contribuyente asume la responsabilidad integral de la ejecución.
- La interventoría forma parte del proyecto.
- Los sobrecostos no son reembolsados.
- El proyecto debe responder a necesidades e intereses del Distrito.
- El contribuyente puede contratar bajo su propio régimen de contratación.
Estas características hacen indispensable una adecuada planeación jurídica, tributaria y contractual desde las etapas iniciales del proyecto.
¿Cómo funciona el proceso?
La vinculación de una empresa al mecanismo implica varias etapas:
- Identificación del proyecto, ya sea una iniciativa existente o una propuesta del propio contribuyente.
- Estructuración del proyecto, definiendo alcance, costos, riesgos y cronograma.
- Gestión de la viabilización ante la entidad distrital competente.
- Aprobación y asignación del cupo por parte de la autoridad correspondiente.
- Formalización de la vinculación y ejecución del proyecto.
Cada una de estas etapas exige un análisis legal cuidadoso para garantizar el cumplimiento de los requisitos regulatorios y minimizar contingencias durante la ejecución.
Dos alternativas para participar
Opción Fiducia
Bajo esta modalidad, la empresa deposita en un patrimonio autónomo una parte del impuesto que estaba obligada a pagar y obtiene una certificación que podrá utilizar posteriormente.
Opción Convenio
En esta modalidad, el contribuyente suscribe un convenio con una entidad pública distrital, ejecuta el proyecto con recursos propios y recibe como contraprestación Títulos para la Renovación del Territorio Distrital (TRTD) que posteriormente podrá usar para el pago de impuestos distritales (predial, vehículos, ICA).
Oportunidades actuales en Bogotá
La Secretaría Distrital de Integración Social (SDIS) cuenta actualmente con un portafolio de seis proyectos distribuidos en veinte localidades de Bogotá. Estos proyectos se concentran en dos líneas principales: la dotación de servicios sociales para población vulnerable y la adecuación de infraestructura inclusiva para personas con discapacidad.
Estas iniciativas representan una oportunidad para las empresas que desean generar un impacto social medible mientras participan activamente en el desarrollo de la ciudad.
¿Cómo podemos ayudar?
Nuestra firma asesora integralmente a empresas en todas las etapas de los proyectos de Obras por Impuestos, incluyendo:
- Análisis de elegibilidad y estrategia de participación.
- Estructuración jurídica y contractual del proyecto.
- Debida diligencia regulatoria.
- Negociación de convenios y contratos de ejecución.
- Gestión de riesgos y cumplimiento normativo.
- Acompañamiento durante la ejecución e interventoría.
- Resolución de controversias y reclamaciones.
Las Obras por Impuestos son mucho más que un mecanismo tributario. Bien estructuradas, pueden convertirse en una herramienta estratégica para fortalecer el impacto social de su empresa, generar valor reputacional y contribuir de manera directa al desarrollo de Bogotá.
Si su organización está evaluando participar en este mecanismo, nuestro equipo puede acompañarlo desde la planeación hasta la ejecución exitosa del proyecto.
La puesta en marcha del sistema de finanzas abiertas en Colombia: Transición hacia un ecosistema de datos abiertos
Por Daniel Peña Valenzuela, socio de Peña Mancero Abogados
Introducción
El Decreto 368 de 2026 introdujo en Colombia el Sistema de Finanzas Abiertas Obligatorias, concebido como un mecanismo de transformación institucional y tecnológica en el sector financiero.
Este sistema constituye el primer paso hacia un modelo más amplio de intercambio de datos, orientado a la innovación, la competencia y la inclusión financiera.
Los principales retos radican en: (i) cómo lograr una implementación gradual que garantice la interoperabilidad técnica, (ii) la protección del consumidor financiero y (iii) la estabilidad prudencial, al tiempo que se construye un ecosistema de confianza en torno al dato como recurso público.
1. La construcción del sistema de Finanzas Abiertas
El sistema se fundamenta en un modelo híbrido de participación obligatoria y voluntaria, acompañado de plazos diferenciados según la categoría de los datos. La secuencia de implementación prevé una primera fase de seis meses para la definición de estándares técnicos, seguida de un período de doce meses para la puesta en marcha del Directorio de Participantes y los indicadores de seguimiento. Finalmente, el acceso efectivo a la información será exigible doce meses después de la expedición de cada estándar, lo que permite a las entidades desarrollar capacidades técnicas y operativas antes de asumir las obligaciones previstas.
El modelo será obligatorio para las entidades vigiladas por la Superintendencia Financiera, que deberán compartir información bajo la autorización expresa de los clientes. Este esquema se apoya en un sistema de gobernanza de datos basado en el consentimiento informado, en una infraestructura interoperable sustentada en interfaces de programación de aplicaciones y en mecanismos de supervisión periódica. La creación de un Directorio de Participantes y de indicadores de seguimiento trimestral busca garantizar que la incorporación de nuevos actores se realice sin necesidad de rediseñar el sistema.
La implementación también exige que las empresas fortalezcan su gestión de pagos digitales, en la medida en que las finanzas abiertas representan el siguiente desarrollo del sector. La inclusión del sector financiero desde el diseño del esquema refleja la intención de evitar rezagos normativos y de adaptar el sistema a las particularidades de cada subsector por ejemplo el cooperativo o el asegurador. En este contexto, cualquier ciudadano podrá autorizar en segundos el uso de su información para acceder a mejores productos de crédito, seguros o inversión, sin trámites presenciales ni certificados adicionales.
2. El tránsito hacia los Datos Abiertos
Más allá de las finanzas abiertas, el objetivo final consiste en avanzar hacia un modelo de Datos Abiertos que involucre sectores heterogéneos como telecomunicaciones, salud, servicios públicos y bases tributarias. La coordinación entre actores con distintos niveles de digitalización y marcos de supervisión constituye uno de los principales desafíos regulatorios. La construcción de confianza en el intercambio de información se convierte en un requisito indispensable, especialmente frente a la incorporación progresiva de proveedores no vigilados como fintech e insurtech, cuya participación debe evitar arbitrajes regulatorios.
El equilibrio entre estabilidad prudencial y apertura competitiva requiere una reinterpretación de la regulación como motor de innovación, más allá de su función tradicional de limitación de riesgos. El verdadero propósito del sistema exige la consolidación de un ecosistema de Datos Abiertos que integre al sector financiero, asegurador, solidario y otros actores. Este ecosistema debe generar valor real para los ciudadanos, facilitando el acceso a productos de crédito, seguros e inversión en condiciones más favorables y transparentes. En particular, se busca ampliar la cobertura crediticia, que aún se mantiene en niveles bajos, entre el 35 y el 40% de la población adulta, lo que evidencia la necesidad de profundizar la inclusión financiera en el país.
Conclusiones
El Sistema de Finanzas Abiertas representa un hito en la política pública colombiana, al establecer las bases para un modelo de intercambio de información que busca democratizar el acceso a servicios financieros y promover la innovación. Su implementación gradual y su diseño técnico interoperable constituyen avances significativos, pero el éxito dependerá de la capacidad institucional para gestionar la transición hacia los Datos Abiertos.
La construcción de confianza, la coordinación intersectorial y la protección del consumidor son condiciones necesarias para que el sistema cumpla su propósito de inclusión y competencia. En última instancia, el desafío no es únicamente normativo o tecnológico, sino cultural: reconocer el dato como bien público y motor de desarrollo sostenible. La apertura de información debe ser entendida como una herramienta de política pública que, lejos de ser un fin en sí mismo, se orienta a transformar la relación entre los ciudadanos y el sistema financiero, ampliando las oportunidades de acceso y fortaleciendo la transparencia en la economía digital.
Decreto 0581 de 2026, Tercerización e Intermediación Laboral Ilegal en Colombia
Directorio de Servicios al Inversionista de ProColombia
PM Legal News – julio 2026
Circular Externa 100-000020 de 2026
La Superintendencia de Sociedades expidió el 2 de julio de 2026 la Circular Externa 100-000020, que adopta una nueva Circular Básica Jurídica y modifica integralmente el marco regulatorio aplicable a la prevención de:
- Lavado de activos (LA)
- Financiación del terrorismo (FT)
- Financiación de la proliferación de armas de destrucción masiva (FP)
- Corrupción y soborno transnacional (C/ST)
1. Derogación de normas anteriores
La nueva circular deroga y reemplaza las Circulares Externas:
- 100-000016 de 2020 (SAGRILAFT – Capítulo X)
- 100-000011 de 2021 (PTEE – Capítulo XIII)
2. Cambios importantes
Se unifican el SAGRILAFT y el PTEE en un solo instrumento denominado: “Sistema de Autocontrol y Gestión de Riesgos LA/FT/FP y C/ST”, contenido en el Capítulo IX de la nueva Circular Básica Jurídica.
- Cambia la denominación “empresa obligada” a “sujeto obligado”.
- La sigla FPADM (Financiación de la Proliferación de Armas de Destrucción Masiva) se simplifica a FP.
- Respecto a los umbrales económicos que determinan el ámbito de aplicación al sistema no se usará más el Salario Mínimo Legal Mensual Vigente (SMLMV) como unidad de referencia y se adoptan las Unidades de Valor Básico (UVB).
- Se incluye como sujeto obligado a la Confederación Colombiana de Cámaras de Comercio (CONFECÁMARAS).
- Bajo el Régimen de Medidas Mínimas se incorporan, además, varios sectores quer antes no estaban cubiertos:
- El sector farmacéutico (códigos CIIU 2011, 2100, 3250, 4645)
- El sector manufacturero
- El sector minero-energético
- El sector de comercio de vehículos (códigos CIIU 4511, 4512, G4541), sujeto también al sistema completo cuando supere el umbral respectivo
- Monitoreo: Periodicidad mínima de 1 año para contrapartes de alto riesgo. Periodicidad mínima de 2 años para contrapartes de riesgo medio o bajo.
- En materia de transparencia y ética empresarial se deben crear políticas obligatorias como: entrega y ofrecimiento de regalos o beneficios a terceros, contribuciones políticas, donaciones, gastos de viajes y hospedaje, archivo y conservación de documentos.
- Se exige el nombramiento del oficial de cumplimiento suplente, quién debe cumplir con las mismas calidades y requisitos que han sido establecidos para el principal.
- Los oficiales de cumplimiento deben acreditar y actualizar sus conocimientos en la gestión de riesgos LA/FT/FP y C/ST como mínimo de cada tres (3) años, además de acreditar experiencias profesionales mínima de un (1) año en el desempeño de cargos relacionados en cumplimiento normativo en actividades de gestión de riesgos de LA/FT/FP y C/ST. La formación se acredita mediante programas de educación formal — especializaciones o maestrías — o mediante programas de educación informal, esto es, «diplomados siempre que tengan una intensidad mínima de noventa (90) horas» con relación directa y específica con la materia.
3. Diferencias frente a la regulación anterior
Antes: dos sistemas paralelos (SAGRILAFT – capítulo X / PTEE – capítulo XIII).
- Problema: duplicidad de obligaciones, órganos y reportes.
- Ahora: un enfoque integral que gestiona de forma conjunta todos los riesgos.
4. Plazo de transición y recomendaciones
Los sujetos obligados deben realizar los ajustes obligatorios al nuevo sistema antes del 31 de mayo de 2027.
- Durante el período de transición, los sistemas vigentes seguirán siendo válidos.
Peña Mancero Abogados ofrece acompañamiento en la integración de los sistemas y la implementación de los ajustes necesarios para garantizar el cumplimiento de las nuevas obligaciones dentro del plazo establecido.
Obras por Impuestos en Bogotá: una oportunidad para convertir su carga tributaria en impacto tangible
Las empresas que buscan maximizar el valor de su inversión social y fortalecer su relacionamiento con las comunidades tienen hoy una alternativa innovadora para cumplir con parte de sus obligaciones tributarias: el mecanismo de Obras por Impuestos.
Las Obras por Impuestos son un mecanismo alternativo mediante el cual las empresas pueden pagar una porción de sus impuestos en Colombia mediante la ejecución de obras que contribuyan a reducir las brechas socioeconómicas. Este mecanismo no implica una reducción de la carga tributaria de las empresas, pero sí puede generar beneficios particulares.
En Bogotá, las Obras por Impuestos pueden facilitar la creación de alianzas entre las empresas, las comunidades locales y el Distrito. Además, permiten utilizar los recursos tributarios de manera más eficiente y transparente, pues estos se canalizan hacia proyectos específicos de obra pública. De este modo, la contribución fiscal de las empresas se hace más visible y tangible.
Desde nuestra firma, acompañamos a empresas nacionales e internacionales en la estructuración, viabilización, negociación y ejecución de proyectos bajo este esquema, ayudándolas a gestionar los riesgos legales, regulatorios y contractuales que surgen durante todo el proceso.
¿Qué son las Obras por Impuestos?
Las Obras por Impuestos constituyen un mecanismo que permite a personas naturales y jurídicas destinar una porción de sus impuestos a la financiación y ejecución de proyectos que contribuyen al desarrollo social y al cierre de brechas socioeconómicas.
Aunque este mecanismo no representa una disminución de la carga tributaria, sí permite que los recursos que la empresa debe pagar se materialicen en proyectos específicos y visibles para las comunidades beneficiadas.
En Bogotá, este instrumento ha adquirido especial relevancia por su capacidad de articular esfuerzos entre el sector privado, las comunidades y las entidades distritales para impulsar obras de alto impacto social.
Aspectos clave que las empresas deben considerar
Las compañías interesadas en participar deben tener en cuenta que:
- Los proyectos son financiados con recursos privados aportados por los contribuyentes.
- El contribuyente asume la responsabilidad integral de la ejecución.
- La interventoría forma parte del proyecto.
- Los sobrecostos no son reembolsados.
- El proyecto debe responder a necesidades e intereses del Distrito.
- El contribuyente puede contratar bajo su propio régimen de contratación.
Estas características hacen indispensable una adecuada planeación jurídica, tributaria y contractual desde las etapas iniciales del proyecto.
¿Cómo funciona el proceso?
La vinculación de una empresa al mecanismo implica varias etapas:
- Identificación del proyecto, ya sea una iniciativa existente o una propuesta del propio contribuyente.
- Estructuración del proyecto, definiendo alcance, costos, riesgos y cronograma.
- Gestión de la viabilización ante la entidad distrital competente.
- Aprobación y asignación del cupo por parte de la autoridad correspondiente.
- Formalización de la vinculación y ejecución del proyecto.
Cada una de estas etapas exige un análisis legal cuidadoso para garantizar el cumplimiento de los requisitos regulatorios y minimizar contingencias durante la ejecución.
Dos alternativas para participar
Opción Fiducia
Bajo esta modalidad, la empresa deposita en un patrimonio autónomo una parte del impuesto que estaba obligada a pagar y obtiene una certificación que podrá utilizar posteriormente.
Opción Convenio
En esta modalidad, el contribuyente suscribe un convenio con una entidad pública distrital, ejecuta el proyecto con recursos propios y recibe como contraprestación Títulos para la Renovación del Territorio Distrital (TRTD) que posteriormente podrá usar para el pago de impuestos distritales (predial, vehículos, ICA).
Oportunidades actuales en Bogotá
La Secretaría Distrital de Integración Social (SDIS) cuenta actualmente con un portafolio de seis proyectos distribuidos en veinte localidades de Bogotá. Estos proyectos se concentran en dos líneas principales: la dotación de servicios sociales para población vulnerable y la adecuación de infraestructura inclusiva para personas con discapacidad.
Estas iniciativas representan una oportunidad para las empresas que desean generar un impacto social medible mientras participan activamente en el desarrollo de la ciudad.
¿Cómo podemos ayudar?
Nuestra firma asesora integralmente a empresas en todas las etapas de los proyectos de Obras por Impuestos, incluyendo:
- Análisis de elegibilidad y estrategia de participación.
- Estructuración jurídica y contractual del proyecto.
- Debida diligencia regulatoria.
- Negociación de convenios y contratos de ejecución.
- Gestión de riesgos y cumplimiento normativo.
- Acompañamiento durante la ejecución e interventoría.
- Resolución de controversias y reclamaciones.
Las Obras por Impuestos son mucho más que un mecanismo tributario. Bien estructuradas, pueden convertirse en una herramienta estratégica para fortalecer el impacto social de su empresa, generar valor reputacional y contribuir de manera directa al desarrollo de Bogotá.
Si su organización está evaluando participar en este mecanismo, nuestro equipo puede acompañarlo desde la planeación hasta la ejecución exitosa del proyecto.
La puesta en marcha del sistema de finanzas abiertas en Colombia: Transición hacia un ecosistema de datos abiertos
Por Daniel Peña Valenzuela, socio de Peña Mancero Abogados
Introducción
El Decreto 368 de 2026 introdujo en Colombia el Sistema de Finanzas Abiertas Obligatorias, concebido como un mecanismo de transformación institucional y tecnológica en el sector financiero.
Este sistema constituye el primer paso hacia un modelo más amplio de intercambio de datos, orientado a la innovación, la competencia y la inclusión financiera.
Los principales retos radican en: (i) cómo lograr una implementación gradual que garantice la interoperabilidad técnica, (ii) la protección del consumidor financiero y (iii) la estabilidad prudencial, al tiempo que se construye un ecosistema de confianza en torno al dato como recurso público.
1. La construcción del sistema de Finanzas Abiertas
El sistema se fundamenta en un modelo híbrido de participación obligatoria y voluntaria, acompañado de plazos diferenciados según la categoría de los datos. La secuencia de implementación prevé una primera fase de seis meses para la definición de estándares técnicos, seguida de un período de doce meses para la puesta en marcha del Directorio de Participantes y los indicadores de seguimiento. Finalmente, el acceso efectivo a la información será exigible doce meses después de la expedición de cada estándar, lo que permite a las entidades desarrollar capacidades técnicas y operativas antes de asumir las obligaciones previstas.
El modelo será obligatorio para las entidades vigiladas por la Superintendencia Financiera, que deberán compartir información bajo la autorización expresa de los clientes. Este esquema se apoya en un sistema de gobernanza de datos basado en el consentimiento informado, en una infraestructura interoperable sustentada en interfaces de programación de aplicaciones y en mecanismos de supervisión periódica. La creación de un Directorio de Participantes y de indicadores de seguimiento trimestral busca garantizar que la incorporación de nuevos actores se realice sin necesidad de rediseñar el sistema.
La implementación también exige que las empresas fortalezcan su gestión de pagos digitales, en la medida en que las finanzas abiertas representan el siguiente desarrollo del sector. La inclusión del sector financiero desde el diseño del esquema refleja la intención de evitar rezagos normativos y de adaptar el sistema a las particularidades de cada subsector por ejemplo el cooperativo o el asegurador. En este contexto, cualquier ciudadano podrá autorizar en segundos el uso de su información para acceder a mejores productos de crédito, seguros o inversión, sin trámites presenciales ni certificados adicionales.
2. El tránsito hacia los Datos Abiertos
Más allá de las finanzas abiertas, el objetivo final consiste en avanzar hacia un modelo de Datos Abiertos que involucre sectores heterogéneos como telecomunicaciones, salud, servicios públicos y bases tributarias. La coordinación entre actores con distintos niveles de digitalización y marcos de supervisión constituye uno de los principales desafíos regulatorios. La construcción de confianza en el intercambio de información se convierte en un requisito indispensable, especialmente frente a la incorporación progresiva de proveedores no vigilados como fintech e insurtech, cuya participación debe evitar arbitrajes regulatorios.
El equilibrio entre estabilidad prudencial y apertura competitiva requiere una reinterpretación de la regulación como motor de innovación, más allá de su función tradicional de limitación de riesgos. El verdadero propósito del sistema exige la consolidación de un ecosistema de Datos Abiertos que integre al sector financiero, asegurador, solidario y otros actores. Este ecosistema debe generar valor real para los ciudadanos, facilitando el acceso a productos de crédito, seguros e inversión en condiciones más favorables y transparentes. En particular, se busca ampliar la cobertura crediticia, que aún se mantiene en niveles bajos, entre el 35 y el 40% de la población adulta, lo que evidencia la necesidad de profundizar la inclusión financiera en el país.
Conclusiones
El Sistema de Finanzas Abiertas representa un hito en la política pública colombiana, al establecer las bases para un modelo de intercambio de información que busca democratizar el acceso a servicios financieros y promover la innovación. Su implementación gradual y su diseño técnico interoperable constituyen avances significativos, pero el éxito dependerá de la capacidad institucional para gestionar la transición hacia los Datos Abiertos.
La construcción de confianza, la coordinación intersectorial y la protección del consumidor son condiciones necesarias para que el sistema cumpla su propósito de inclusión y competencia. En última instancia, el desafío no es únicamente normativo o tecnológico, sino cultural: reconocer el dato como bien público y motor de desarrollo sostenible. La apertura de información debe ser entendida como una herramienta de política pública que, lejos de ser un fin en sí mismo, se orienta a transformar la relación entre los ciudadanos y el sistema financiero, ampliando las oportunidades de acceso y fortaleciendo la transparencia en la economía digital.
Decreto 0581 de 2026, Tercerización e Intermediación Laboral Ilegal en Colombia
Áreas de práctica
Aspectos Legales del Internet y Comercio Electrónico
Transferencia de acciones resolución de conflictos
Aspectos legales de internet y del comercio electrónico (2001)
Efectos de la fusión de sociedades extranjeras en Colombia: el caso de las sucursales
Compraventa de Mercancías y comercio electrónico
Compras Públicas de Tecnología: el software libre ¿Nuevo Paradigma?
Revista Jurisconsulta No.7- Propiedad Intelectual
Tendencias actuales de la contratación sobre transferencia de tecnología
Tipología de conflictos en materia de comercio electrónico
Transferencia de tecnología
¿Es necesaria una convención de contratación electrónica?
El Contrato de diseño, desarrollo y hosting de un sitio de internet
Nuevo régimen para inversionistas extranjeros
Propiedad Intelectual y Arbitraje: Problemas tradicionales y nuevos retos
Juris consulta (7) (2003)
El contrato de diseño, desarrollo y hosting de un sitio de internet. (2003)
Derecho internacional de los negocios (2003)
Perspectivas del derecho del consumo (2003)
Perspectivas del derecho del consumo (2004)
Circular reglamentaria externa 36 del 19 de julio de de 2001
Adquisición de Activos
Publicidad y derechos de autor
Propiedad Intelectual: Derechos y Remedios
El contrato de cobranding
El Contrato por Medios Electrónicos
Responsabilidad y Comercio Electrónico. Notas sobre el daño y el riesgo en la sociedad de la información en El Contrato por Medios Electrónicos
Limitación a la responsabilidad de los administradores de sociedades comerciales
Competencia desleal y tecnologías de la información
Nuevas reformas al estatuto tributario en Colombia
Socio administrador no puede ser accionista de compañías filiales de distribución
Extranjeros que contraten con el estado Colombiano pueden someter sus diferencias a arbitraje internacional
Las sociedades de hecho en Colombia
Las sociedades colectivas en Colombia
Efectos en Colombia de una escisión realizada en el exterior
Créditos otorgados por socios a sociedades comerciales en Colombia
El contrato de diseño, desarrollo y hosting de un sitio de internet. (2004)
Telecomunicaciones y Comercio Electrónico
Comunidades Virtuales: ¿Crisis del Paradigma Contractual Internacional?
Tendencias del Arbitraje Internacional en materia de Bienes Intangibles
Derecho internacional de los negocios tomo II (2005)
La Guía Legal Internacional Comparada para el Control de Fusión

Según el Consejo de Estado, las marcas BMW y BYD pueden coexistir
Ejecutabilidad de cláusulas relacionadas con restricciones a la competencia
Derecho Internacional de los Negocios (Tomo II)
Sucursales de sociedades extranjeras en Colombia
Cooperativas de trabajo asociado en Colombia no pueden suministrar personal a terceros
Congreso colombiano estudia un nuevo proyecto de ley para la modificación del Reglamento de Competencia
Socios pueden pertenecer a empresas que tengan el mismo objeto social
Los socios pueden pertenecer a empresas que tengan el mismo objeto social
Derecho económico (2006)
Derecho internacional de los negocios tomo II (2006)
Gobierno identifica inversión estratégica para Colombia
Derecho Económico (Tomo V)
Convergencia en los Modelos de Regulación del Correo Electrónico No Solicitado (Spamming)
Getting The Deal Through – Copyright
Modelos de regulación de spamming
Explotación de bienes intangibles en actividades deportivas
¿Preponderancia de los derechos del agente en el contrato de agencia comercial?
Daño, riesgo y responsabilidad en la era digital
Métodos alternativos de pago: desafíos y retos en América Latina
Sociedad de la Información Digital: Perspectivas y Alcances
La propiedad inmaterial (2008)
La publicidad verde en Colombia
La Propiedad Inmaterial
Control de integraciones en Colombia: Posible modificación de garantías estructurales*
La CRT regula competencia en mercados de telefonía móvil
El impacto en Colombia del retiro de los Productos Mattel
Perfiles del Futuro de los Servicios Legales en los Negocios Internacionales
La Distribución por Medios Electrónicos
Las operaciones de integración empresarial frente a las exigencias ambientales en Colombia
Las tecnologías de la información y las comunicaciones (TIC) en el tratado de libre comercio entre Colombia y Estados Unidos

Ley Fanny Mickey: En favor de los actores colombianos
La relación entre la cláusula de resolución de disputas del contrato de concesión colombiano y los compromisos adquiridos

XXXIV Jornadas de Derecho Penal de la Universidad Externado sobre «el derecho penal y la empresa»
Inversión extranjera en el sector minero-energético: ¿incentivo o desestímulo?
Derecho Económico -Tomo VI (2010)
La fijación directa o indirecta de precios es anticompetitiva y sancionada por la SIC

El proyecto de un satélite colombiano se consolida
Las sucursales de entidades extranjeras sin ánimo de lucro en Colombia están cobijadas bajo el régimen tributario especial
Corte Constitucional mantiene en firme regulación contra publicidad del tabaco
Getting the Deal Through – Regulación de la Electricidad
Expresión ‘2 en 1 doble rollo’ no se puede registrar como de uso exclusivo
Colombia firme en negociación del Convenio sobre la Diversidad Biológica
Nuevos requisitos para solicitudes de integración empresarial en Colombia
Nuevo decreto para estimular la inversión extranjera

Estructuración jurídica de proyectos tecnológicos
Carta de navegación para el próximo cuatrienio

Nueva disposición para estimular el empleo formal y la creación de empresas

Cambios en los procedimientos judiciales
Cláusulas de no competencia en contratos de fusión y adquisición ahora pueden ser válidas en Colombia
Las sociedades unipersonales no existen en Colombia, según el Consejo de Estado

Creencia y simbología de la ley. Cambios legislativos que se avecinan en Colombia
Principales aspectos de la ley de formalización y generación de empleo
Primer Conversatorio del Grupo de Investigación en Regulación de Mercados Energéticos (IRE)
Impacto de la reforma tributaria en el sector minero petrolero
COLOMBIA – Nuevos requisitos de control de fusiones
Cambios relacionados con el proceso de presentación y pago de las declaraciones mensuales de retenciones en la fuente administrados por la DIAN

Nueva reglamentación de la cesión de derechos de autor y propiedad industrial en Colombia

La constitución de 1991. Balance de dos décadas
ANH emite nuevo reglamento para la contratación de bloques de petróleo y gas
¿Qué te ofrecemos en trabajo Pro-Bono?
En Peña Mancero Abogados S.A.S tenemos un compromiso con el centro para la Justicia Internacional CYRUS R. VANCE CENTER con quién ofrecemos un acompañamiento legal frente al Consejo de Estado, Corte Constitucional o Corte Suprema de Justicia en los casos de relevancia nacional en dónde los interesados necesiten de nuestra asesoría. También diseñamos estrategias legales concretas en asuntos de derechos privado para nuestros usuarios y damos apoyo jurídico en sus procesos frente a los jueces de la república.
¿Quiénes somos?
Somos PEÑA MANCERO ABOGADOS una firma jurídica que presta servicios legales basados en tres principales ejes que son: 1. La óptima calidad en el servicio 2. La atención pronta y personalizada y 3. Tarifas razonables y agradables a los clientes.
Desde el 2010, PM ABOGADOS realiza el acompañamiento integral de clientes colombianos y extranjeros que quieren realizar negocios en Colombia o que quieren expandir sus fronteras al exterior.
Reconocimientos



Membresías