Protección al Consumidor
Cumplimiento empresarial de reglas de protección al consumidor, a escala general y sectorial (comunicaciones, financiero y servicios públicos).
Cumplimiento empresarial de reglas del consumidor en:
- Ventas no tradicionales
- Comercio electrónico
- Publicidad engañosa
- Responsabilidad por productos defectuosos y garantías.
- Defensa y Acción de Protección al Consumidor
- Almacenamiento y Manejo de Datos
- Acción de Protección al Consumidor Financiero
- Acción de Protección al Consumidor Digital
IA bajo la lupa de la SIC Claves del marco de protección al consumidor y privacidad
La ausencia de una ley integral sobre inteligencia artificial no deja sin protección al consumidor en Colombia. Esa es la principal conclusión del concepto emitido por la Superintendencia de Industria y Comercio (SIC).
Cuando la oferta de productos o servicios mediante el uso de un sistema de IA configura una relación de consumo, se aplican las obligaciones generales del Estatuto del Consumidor, sin que la tecnología empleada las excluya.
Los supuestos son los siguientes:
- Debe existir una relación de consumo.
- La cuestión decisiva no es que el producto o servicio use IA, sino si quien lo adquiere es consumidor final.
- El consumidor debe usarlo para una necesidad propia, incluida una necesidad empresarial que no esté intrínsecamente ligada a su actividad económica.
Como consecuencia:
Si hay relación de consumo, el servicio de IA queda sujeto a los deberes generales sobre información, publicidad, calidad, idoneidad, seguridad y garantías.
La Ley 1480 reconoce, entre otros, el derecho a recibir información completa, veraz, transparente, oportuna, verificable y comprensible, y a no ser objeto de publicidad engañosa.
La SIC no tiene una lista pública de parámetros técnicos específicos para decidir cuándo un modelo de IA es defectuoso.
Se aplican los criterios generales: defecto por error de diseño, fabricación, construcción, embalaje o información que haga que el producto no ofrezca la seguridad razonable a la que las personas tienen derecho.
Reclamación
Ante una posible vulneración, el consumidor puede:
- Presentar una queja ante la SIC la cual puede derivar si se acredita, en sanciones.
- Acudir a la acción jurisdiccional de protección al consumidor con los requisitos correspondientes, incluida, la reclamación directa previa al productor o proveedor.
Ámbito territorial
La SIC no tiene competencia de protección al consumidor frente a proveedores extranjeros sin domicilio en Colombia.
Sin embargo, la Ley 1480 declara aplicable el Estatuto a productos nacionales e importados, mientras que su artículo 50 impone obligaciones específicas a proveedores y expendedores ubicados en el territorio nacional que venden por medios electrónicos.
El alcance en un caso transfronterizo debe analizarse atendiendo al proveedor efectivamente responsable, el lugar de contratación y los efectos del caso.
Para empresas usuarias de IA, documentar el propósito de adquisición es relevante tanto para determinar si hay relación de consumo como para asignar contractualmente responsabilidades entre proveedor y usuario empresarial.
Conviene conservar evidencia que respalde afirmaciones de desempeño, identificar quién presta el servicio y quién responde al consumidor, y revisar los flujos de datos personales y las condiciones de actualización del modelo. Estas son medidas de gestión de riesgo derivadas de las obligaciones generales de información, garantía y protección de datos expuestas en el oficio y en el Estatuto del Consumidor.
Gamificación del Trading y Protección del Consumidor Colombiano frente al Uso de Plataformas Extranjeras
Por Daniel Peña Valenzuela, socio de Peña Mancero Abogados
Introducción
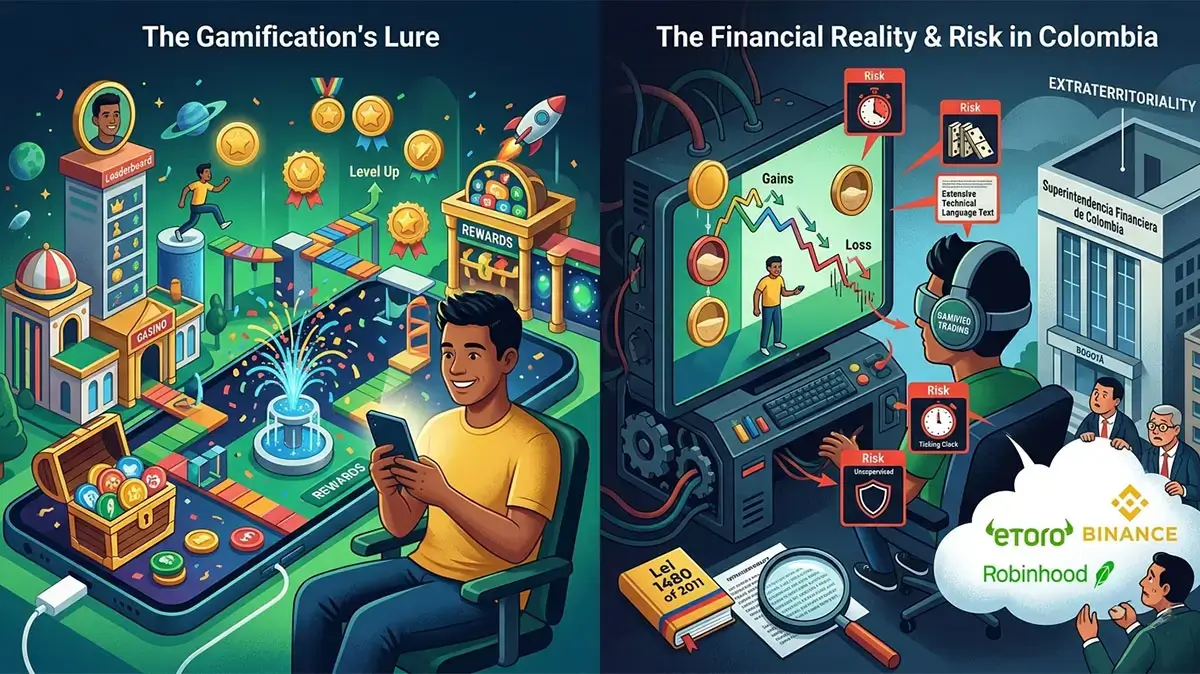
La gamificación del trading se ha convertido en una estrategia central de las plataformas digitales para atraer y retener usuarios. Mediante elementos lúdicos como insignias, recompensas, tablas de clasificación y notificaciones visuales, se busca transformar la experiencia financiera en una dinámica similar a la de un videojuego. Sin embargo, en el contexto colombiano, esta práctica plantea riesgos significativos para la protección del consumidor, especialmente cuando se utilizan plataformas extranjeras que operan fuera del alcance directo de la Superintendencia Financiera de Colombia.
Este artículo analiza los riesgos de la gamificación del trading para los consumidores colombianos, examina ejemplos de plataformas internacionales como Robinhood, eToro y Binance, y propone mecanismos regulatorios y de cooperación internacional para mitigar los efectos de manipulación digital en los mercados financieros.
Dinámicas de la Gamificación y Riesgos para el Consumidor Colombiano
La lógica de la gamificación en el trading se basa en el uso de estímulos conductuales que buscan incentivar operaciones frecuentes. Estos estímulos, como recompensas visuales o insignias, generan una sensación de logro inmediato que puede llevar al usuario a repetir la acción sin evaluar adecuadamente los riesgos. Un ejemplo claro es el caso de Robinhood en Estados Unidos, criticada por utilizar confeti digital al completar transacciones, lo que reforzaba un sesgo emocional hacia la repetición de operaciones.
Los riesgos para el consumidor colombiano son múltiples. En primer lugar, la gamificación explota sesgos cognitivos como la aversión a la pérdida o la ilusión de control, lo que puede inducir decisiones impulsivas. En segundo lugar, la extraterritorialidad de plataformas como eToro, con sede en Chipre, o Binance, registrada en múltiples jurisdicciones, dificulta la supervisión directa por parte de la Superintendencia Financiera de Colombia. Finalmente, la información que estas plataformas ofrecen no siempre cumple con los estándares de transparencia exigidos por la Ley 1480 de 2011, lo que deja al consumidor en una posición vulnerable.
La revisión de los términos y condiciones de las plataformas de trading extranjeras es esencial para garantizar la protección del consumidor colombiano. Sin embargo, este proceso enfrenta desafíos importantes: los textos suelen ser extensos, redactados en un lenguaje técnico o jurídico complejo, y en ocasiones se encuentran únicamente en inglés u otros idiomas, lo que dificulta su comprensión. Además, la extraterritorialidad limita la capacidad de las autoridades colombianas para exigir modificaciones o sancionar incumplimientos, dejando al consumidor en una posición de vulnerabilidad frente a cláusulas abusivas o poco claras.
Los ejemplos prácticos ilustran cómo estas dinámicas operan. Robinhood incentiva el trading de alta frecuencia mediante interfaces simples y elementos visuales atractivos. eToro promueve el “copy trading”, una modalidad en la que los usuarios replican estrategias de otros inversionistas, lo que puede llevar a decisiones poco informadas. Binance, por su parte, ofrece recompensas y gamificación en el uso de tokens, generando riesgos de sobreexposición a activos altamente volátiles.
Conclusiones
La gamificación del trading representa un desafío para la protección del consumidor colombiano. Aunque fomenta la inclusión financiera, también expone a los usuarios a manipulación digital y riesgos excesivos. Se requiere avanzar hacia:
- Cooperación internacional: acuerdos bilaterales y multilaterales que permitan supervisar plataformas extranjeras.
- Protocolos de advertencia: mensajes claros sobre riesgos conductuales y financieros en interfaces digitales.
- Educación financiera: programas que enseñen a los consumidores a identificar técnicas de gamificación y sus efectos.
- Regulación adaptativa: normas que integren principios de protección al consumidor digital y que reconozcan la naturaleza transfronteriza de las plataformas.

Finanzas abiertas, nueva visión de la información financiera para la competencia y portabilidad
Por Daniel Peña Valenzuela, socio Peña Mancero Abogados
Un nuevo paradigma, Open finance o Finanzas Abiertas, se abre camino en el mundo, y Colombia no es la excepción, con el fin de empoderar al cliente o consumidor financiero como titular y propietario de su información personal. Con el modelo Open finance o Finanzas Abiertas, se incentiva la competencia, innovación y el acceso a una mejor oferta de productos y servicios en el ecosistema financiero colombiano mediante la portabilidad financiera; se permite la comparación y agregación de productos, se masifican los pagos digitales y el uso compartido de la información personal de los clientes.
Con Open finance o Finanzas Abiertas, las entidades vigiladas por la Superintendencia Financiera (SF) y otros actores del ecosistema financiero -como las FinTech– pueden compartir información de su clientela, en particular, de quienes previamente hayan autorizado la recepción de ofertas de productos y servicios que tengan mejores condiciones, por ejemplo, tasas de interés más favorables o más rentabilidad para los ahorros e inversiones.
Durante 2023, la SF llevó a cabo mesas de trabajo público-privadas y estudios con el apoyo técnico de organismos multilaterales para establecer reglas y estándares de finanzas abiertas. La SF tuvo el apoyo técnico del Banco Interamericano de Desarrollo, el Grupo Banco Mundial y la Red FintechLAC. En las mesas técnicas participaron la Superintendencia de Industria y Comercio, la Superintendencia de Sociedades, el Ministerio de las Tecnologías y de la Información, Banco de la República, la Unidad de Regulación Financiera y Ministerio de Hacienda y Crédito Público, así mismo varias entidades financieras, gremios y la academia.
La Circular Externa 004 de 2024 es el comienzo de la fase de implementación de Open Finance con el fin de que terceros receptores accedan a los datos del cliente financiero cumpliendo las leyes estatutarias y los reglamentos en materia de protección de datos personales y habeas data financiero, así como los estándares de ciberseguridad.
La Circular Externa 004 de 2024 incluye las reglas generales para la estandarización de los formatos para almacenar la información personal de los consumidores financieros, la puesta en funcionamiento de protocolos de intercambio de información y la adopción de las reglas de ciberseguridad. El plazo de implementación vence en julio de 2025.
La SF publicó la página web específica con la hoja de ruta de su Estrategia de finanzas y datos abiertos y los documentos técnicos y las Guías de experiencia de usuario para una comprensión del modelo de finanzas abiertas. Los destinatarios de esta información especializada son los clientes financieros, las entidades del ecosistema financiero como las Fintech y los desarrolladores de aplicaciones y programas de ordenador que puedan diseñar software que apoye la interoperabilidad de los sistemas y datos.
Los clientes financieros deben en el futuro próximo, una vez se implemente de manera completa la hoja de ruta Open finance o Finanzas Abiertas en Colombia, poder acceder a la información relevante que les permita tener a su disposición un ecosistema de productos y servicios más amplio y prácticamente a la medida de sus requerimientos y necesidades coyunturales o a mediano y largo plazo en financiamiento, créditos y esquemas de ahorros e inversión.
Los clientes de ese ecosistema financiero ampliado podrán, por ejemplo modificar o cambiar la autorización que actualmente otorgaron para el tratamiento de sus datos personales con el fin de permitir la interoperabilidad de los datos y por ende, tener mayor libertad de obtener información de productos y servicios de terceros y sobre todo, los consumidores deben poder comparar de manera eficiente entre las distintas alternativas en el mercado y si es el caso portar con mayor facilidad su información financiera histórica y su capital ahorrado o invertido de una entidad financiera a otra.
Se protege derecho a la intimidad de los consumidores
El pasado 10 de julio, el Congreso de la República expidió la ley 2300/2023 que tiene como objetivo establecer canales, el horario y la periodicidad en la que los consumidores pueden ser contactados por las entidades vigiladas por la Superintendencia Financiera y todas las personas naturales y jurídicas que adelanten gestiones de cobranza de forma directa, por medio de terceros o por cesión de la obligación.
Esta ley, conocida coloquialmente como la ley “dejen de fregar”, busca proteger a los consumidores de llamadas inoportunas fuera de horarios laborales. La Superintendencia Financiera autorizará canales que permitirán que las llamadas de entidades financieras y sus agentes se hagan de manera respetuosa, que no interfieran con la intimidad y su espacio familiar. Para esto se manejarán horarios de lunes a viernes y de 7:00 am a 7:00 pm, y sábados de 8:00 am a 3:00 pm, excluyendo cualquier tipo de contacto con el consumidor los domingos y días festivos.
Las entidades que adelanten gestiones de cobranza deberán abstenerse de consultar al consumidor financiero el motivo del incumplimiento de la obligación.
La legislación nacional no tiene previsto un marco normativo especial para la responsabilidad médica
Fallo de la Corte Suprema, Sala de Casación Civil. Radicado N°76001310301320060029401 (SC292-2021) MP Álvaro Fernando García. El 15 de febrero de 2021
Aunque el litigio en materia de responsabilidad médica ha ido aumentando, la legislación no contempla un marco normativo especial para este complejo campo. Por lo cual, las soluciones que la jurisprudencia ha ido aplicando, se sostienen en las reglas tradicionales de la responsabilidad civil contractual y extracontractual contempladas en el Código Civil. Estas normas obedecen a principios procesales como que a la parte demandante le corresponde probar que la parte demandada incurrió en culpa. sin embargo, la jurisprudencia ha integrado figuras como la de la carga dinámica de la prueba donde, si se habla de una actividad riesgosa o de elevada la dificultad técnico-científica, le corresponde al profesional probar que no incurrió en una falta. Al igual como otras que garanticen el debido proceso de los médicos o que reparen integralmente a las víctima como está previsto en el artículo 2341 del Código que obedece al principio pro damnato a favor victimae.
Superindustria ordena a Avantel S.A.S aclarar a sus usuarios que es una sociedad distinta de Partners Telecom Colombia S.A.S. y su marca WOM
Superintendencia De Industria Y Comercio. Resolución Número 17235 de marzo 29 de 2021
La Superintendencia de Industria y Comercio, en su rol de autoridad nacional de protección al consumidor, con base en las acciones de inspección y vigilancia desplegadas sobre AVANTEL S.A.S EN REORGANIZACIÓN identificó algunas irregularidades en la información suministrada al público en relación con los servicios ofrecidos. Conforme a lo evidenciado y, luego de advertir una afectación al interés general de los consumidores, la Superindustria ordenó a AVANTEL informar a sus usuarios a través de su página web, redes sociales, línea de atención y sus oficinas físicas de atención al público, lo siguiente:
- La existencia de algunas páginas de Internet en las cuales presuntamente se ha presentado la suplantación de su marca y de sus canales de atención.
- En el mismo anuncio, deberá aclarar que AVANTEL es una sociedad distinta de PARTNERS TELECOM COLOMBIA S.A.S. y su marca WOM.
- Confirmar cuáles son los canales de atención que tienen dispuestos para comercializar sus servicios y atender las peticiones, quejas, reclamos y recursos (PQR) de sus usuarios.
Superindustria formuló pliego de cargos contra laboratorios Pronabell por presunta información engañosa del producto Dololed
Superintendencia De Industria Y Comercio. Comunicado de Prensa de abril 5 de 2021
La Superintendencia de Industria y Comercio, en su rol de autoridad nacional de protección al consumidor, inició investigación administrativa en contra de la sociedad Laboratorios Pronabell S.A.S., por la presunta información engañosa respecto de la presencia no informada de diclofenaco en el producto fitoterapéutico caléndula officinalis de la marca Dololed, el cual, en condiciones normales de uso, podría no ofrecer la razonable seguridad a la que los consumidores tienen derecho y a la que estaba obligada garantizar la sociedad investigada.
Departamento Nacional de Planeación expide concepto favorable al empréstito para financiar el programa para la consolidación de esquemas de participación privada en infraestructura
Aspectos legales de la Computación en la Nube