Ley de Rescate Económico Proyecto de Ley 477 de 2026 (Cámara): lo más importante.
El 29 de octubre de 2026, el Ministerio de Hacienda y Crédito Público de Colombia presentó ante el Congreso el proyecto de Ley de Rescate Económico (Proyecto de Ley N.º 477 de 2026, Cámara de Representantes). El proyecto de ley se encuentra actualmente en comisión. Consta de 106 artículos. Los artículos 1 a 19 abordan los recortes al gasto público y la reorganización del Estado. A partir del artículo 20 se incluyen las medidas tributarias.
Según el Gobierno, alrededor del 70 % del ajuste fiscal provendría de recortes en el gasto. El resto provendría de cambios tributarios que:
- Reducirían la tasa del impuesto sobre la renta de las empresas;
- Aumentarían los impuestos a las personas con ingresos más altos;
- Ampliarían la base del IVA; y,
- Aumentarían los impuestos relacionados con la salud y el medio ambiente.
El proyecto de ley también establece un régimen opcional de impuesto sobre la renta del 20 % para grandes inversiones (RUGE), un reembolso del IVA para hogares vulnerables (EfectIVA) y un plazo de gracia temporal para las deudas tributarias existentes.
Importante: se trata de un proyecto de ley, no de una ley. Ninguna de estas medidas está en vigor. El texto puede cambiar, o el proyecto de ley podría no ser aprobado. La Junta Directiva del Banco de la República ha pedido públicamente un «estudio riguroso» del proyecto de ley. El proyecto de ley de financiamiento para 2026 (Proyecto de Ley n.º 283 de 2025 de la Cámara de Representantes, n.º 262 de 2025 del Senado) fue rechazado en el Congreso, por lo que no se puede dar por hecho que este proyecto de ley sea aprobado.
Cambios importantes
| Tema | Norma vigente (2026) | Norma propuesta |
| Impuesto sobre la renta de las personas jurídicas (tasa general) | 35 % | 33 % en 2027; 31 % a partir de 2028 |
| Tasa máxima del impuesto sobre la renta de las personas físicas (39 %) | A partir de aproximadamente 1.624 millones de COP de ingresos imponibles (31.000 UVT) | A partir de COP 454 millones (aprox. 8.668 UVT); nuevo tramo del 9 % |
| Exención del 25 % sobre los ingresos por trabajo | Con un límite de 790 UVT al año (aprox. COP 41,4 millones) | Límite máximo de 630 UVT al año (aprox. COP 33,0 millones) |
| Impuesto sobre el patrimonio | Permanente; umbral de 72 000 UVT (aprox. 3 771 millones de COP) según el art. 294-3 del Código Tributario | Solo de 2027 a 2030; patrimonio neto de 5.002 millones de COP o más; tasas del 0,5 % y del 1 % |
| Exención de la contribución sobre la nómina | Según las normas vigentes (art. 114-1 del Código Tributario) | Limitada a salarios de hasta 3,5 millones de COP |
| IVA | Tasa general del 19 %; tasa reducida del 5 % | Tasa única del 19 % a partir de 2028; eliminación de la tasa del 5 %; reembolso de EfectIVA |
| Grandes inversiones (RUGE) | No existe un régimen equivalente | Tasa opcional del 20 %; 16 años de estabilidad jurídica |
| Impuesto al carbono | 29 070 COP por tonelada de CO₂ | 83 275 COP por tonelada de CO₂ en 2029 |
Nota: La UVT (Unidad de Valor Tributario) es la unidad de valor tributario, que se actualiza cada año según la inflación. Para 2026 es de COP 52 374 (Resolución 000238 de la DIAN del 15 de diciembre de 2025). Las cifras en pesos de la tabla son conversiones aproximadas al valor de la UVT de 2026.
Contexto para clientes internacionales
De conformidad con el artículo 154 de la Constitución de Colombia, los proyectos de ley tributaria deben iniciarse en la Cámara de Representantes. Por lo general, los proyectos de ley tributaria se someten a debates conjuntos en las comisiones de economía de ambas cámaras, seguidos de votaciones plenarias en cada una de ellas. Posteriormente, el presidente firma (o veta) el proyecto de ley, y la Corte Constitucional puede revisar la ley. Como regla general, según el artículo 338 de la Constitución, los cambios en los impuestos que se calculan por período (como el impuesto sobre la renta) se aplican a partir del período siguiente a la entrada en vigor de la ley. Por eso, la mayoría de las medidas están programadas para 2027 o 2028.
El proyecto de ley también surge tras un año inusual para la política fiscal. El Gobierno declaró estados de emergencia económica y emitió decretos fiscales de emergencia, entre ellos el Decreto 1474 de 2025, que el Tribunal Constitucional suspendió en enero de 2026 (Orden A-084 de 2026), y el Decreto 150 de 2026, en virtud del cual los Decretos Legislativos 173 y 240 de 2026 establecieron un impuesto único sobre el patrimonio para las personas jurídicas con un patrimonio neto de 200 000 UVT o más. Los clientes deben leer el proyecto de ley teniendo en cuenta este contexto de cambios tributarios frecuentes y, en ocasiones, controvertidos.
ACTUALIZACIONES POR ÁREA DE PRÁCTICA
Derecho corporativo general, fusiones y adquisiciones y gobierno corporativo
Reducción de la tasa del impuesto sobre la renta de las personas jurídicas
Antecedentes. La tasa general del impuesto sobre la renta de las personas jurídicas es del 35 % (artículo 240 del Código Tributario, modificado por la Ley 2277 de 2022).
Novedades clave. La tasa se reduciría al 33 % en 2027 y al 31 % a partir de 2028.
Conclusión práctica. Los compradores y vendedores deben considerar la elaboración de modelos de los costos tributarios posteriores al cierre, tanto con las tasas actuales como con las propuestas. También deben revisar las indemnizaciones tributarias, los mecanismos de ajuste de precios y el momento de las distribuciones de dividendos y las reorganizaciones. Los consejos de administración deben tomar nota del proyecto de ley en sus presupuestos para 2027 y en sus informes de riesgo tributario para mantener un registro claro de su supervisión.
Nota para clientes internacionales. Muchos inversionistas comparan la tasa del 35 % de Colombia con tasas regionales más bajas. Si se aprueba el proyecto de ley, la tasa del 31 % reduciría esa brecha, pero no la cerraría por completo.
Régimen Opcional para Grandes Inversiones (RUGE)
Antecedentes. Colombia ya ha utilizado anteriormente herramientas de estabilidad jurídica para los inversionistas. El régimen de contratos de estabilidad jurídica previsto en la Ley 963 de 2005 fue posteriormente derogado, y desde entonces los inversionistas han solicitado una herramienta similar.
Aspecto clave. El proyecto de ley establece un régimen opcional para grandes inversiones con una tasa del 20 % en el impuesto sobre la renta para proyectos que inicien en 2027 o 2028, además de 16 años de estabilidad jurídica.
Conclusión práctica. Los promotores que planeen proyectos de gran envergadura en Colombia deben verificar si las fechas de inicio de los proyectos pueden estar dentro del plazo de 2027 a 2028. También deben estar atentos a los detalles de elegibilidad, tales como la inversión mínima, los sectores y las condiciones, así como a cualquier norma que el Gobierno deba emitir para implementar el régimen. Estos detalles determinarán si vale la pena aprovechar el régimen.
Nota para clientes internacionales. En este contexto, «estabilidad jurídica» significa que las normas tributarias vigentes al momento en que el inversionista opte por participar del régimen continuarían aplicándose al proyecto durante el período de estabilización, incluso si la ley cambiara posteriormente.
Impuesto temporal sobre el patrimonio
Antecedentes. El artículo 294-3 del Código Tributario grava actualmente el patrimonio neto igual o superior a 72 000 UVT cada año. En 2026, unos decretos de emergencia añadieron un impuesto único sobre el patrimonio para las personas jurídicas con un patrimonio neto igual o superior a 200 000 UVT.
Aspecto clave. El impuesto sobre el patrimonio se aplicaría únicamente de 2027 a 2030, a patrimonios netos de 5,002 millones de COP o más, a tasas del 0.5% y del 1%.
Conclusión práctica. Las oficinas familiares, las estructuras de tenencia y los propietarios de bienes inmuebles de gran valor deben analizar quiénes estarían sujetos al impuesto, cómo se valoraría el patrimonio neto y la fecha de evaluación de 2027. El proyecto de ley aún no aclara si el impuesto se aplicaría a personas físicas, personas jurídicas o a ambas. Estamos dando seguimiento a este punto.
Empleo
Contribuciones a la nómina e ingresos laborales
Antecedentes. Actualmente, los empleadores pueden estar exentos de ciertas contribuciones salariales (SENA, ICBF y contribuciones de salud) para los empleados que cumplan con los requisitos, según el artículo 114-1 del Código Tributario. Los empleados pueden considerar el 25 % de sus ingresos laborales como ingresos exentos, hasta un máximo de 790 UVT al año.
Novedades clave. La exención de las contribuciones al salario se limitaría a salarios de hasta 3.5 millones de COP. El tope de la exención del 25 % sobre los ingresos laborales se reduciría a 630 UVT al año. El proyecto de ley también crearía un nuevo tramo impositivo del 9 % y aplicaría la tasa máxima del 39 % a partir de los 454 millones de COP de ingresos imponibles.
Conclusión práctica. Los empleadores deben estimar el mayor costo de nómina para el personal de nivel medio y superior. También deben revisar los paquetes de compensación, las cláusulas de compensación salarial y las políticas de igualación fiscal para expatriados. Los equipos de recursos humanos deben prepararse para explicar el posible efecto en el salario neto.
Nota para clientes internacionales. Las contribuciones a la nómina en Colombia incluyen los montos pagados al Servicio Nacional de Aprendizaje (SENA), al Instituto de Bienestar Familiar (ICBF) y al sistema de salud, además de las contribuciones a la pensión y otras contribuciones de seguridad social.
Contratos comerciales, bienes de consumo y adquisiciones
VAT Reform and the EfectIVA Refund
Antecedentes. Actualmente, Colombia aplica una tasa general del IVA del 19 % y una tasa reducida del 5 % a ciertos bienes y servicios.
Novedades clave. El tipo general no aumentaría, pero la base del IVA se ampliaría. A partir de 2028, se aplicaría un tipo único del 19 % y se eliminaría el tipo del 5 %. El nuevo reembolso EfectIVA devolvería el IVA a unas 19 millones de personas, con un promedio de 213 000 COP por hogar al mes y un tope de 5,5 UVT por persona al mes (aproximadamente 288 000 COP a valores de 2026). Los reembolsos se basarían en facturas electrónicas emitidas con el número de identificación del comprador, se pagarían en ciclos de no más de 15 días y comenzarían en 2028 con un pago anticipado.
Conclusión práctica. Los proveedores de bienes y servicios que actualmente aplican una tasa del 5 % deben revisar sus precios, las cláusulas fiscales en los contratos de suministro y distribución a largo plazo, y quién asume los cambios en el IVA en virtud de dichos contratos. Los minoristas deben preparar sus sistemas de facturación electrónica para registrar los números de identificación de los compradores, ya que estos datos serán la base para el reembolso.
Recortes al gasto público y contratación pública
Antecedentes. Según el proyecto de ley, la mayor parte del ajuste fiscal provendría de recortes en el gasto público.
Aspectos clave. El proyecto de ley propone un recorte del 20 % en el gasto administrativo, un recorte del 50 % en el gasto en contratos de prestación de servicios y la venta de activos públicos improductivos.
Conclusión práctica. Los contratistas y proveedores de entidades públicas deben esperar un menor número de contratos de servicios y de menor volumen, y deben revisar las cláusulas de rescisión, suspensión y pago en los contratos estatales vigentes. Los inversionistas pueden encontrar oportunidades en las ventas de activos públicos, que por lo general se realizan mediante procedimientos públicos y competitivos.
Impuestos sanitarios y ambientales
Antecedentes. Colombia aplica impuestos especiales sobre las bebidas alcohólicas, la cerveza y el tabaco, así como un impuesto al carbono sobre los combustibles fósiles. El impuesto al carbono es actualmente de 29 070 COP por tonelada de CO₂.
Novedades clave. Aumentarían los impuestos sobre las bebidas alcohólicas, la cerveza, los cigarrillos y los cigarrillos electrónicos. El impuesto al carbono subiría a 83 275 COP por tonelada de CO₂ en 2029.
Conclusión práctica. Los productores, importadores y distribuidores deben revisar sus precios y los términos de sus contratos. Las empresas con alto consumo de energía deben revisar las cláusulas de costos de combustible y las fórmulas de ajuste de precios, y considerar opciones de certificación de neutralidad de carbono cuando la ley lo permita.
Sector inmobiliario
El proyecto de ley no contiene medidas específicas para el sector inmobiliario. Sin embargo, los inversionistas inmobiliarios deben tomar en cuenta el impuesto temporal sobre el patrimonio (que grava el patrimonio neto, incluyendo los bienes inmuebles), la tasa impositiva corporativa más baja (que afecta a las empresas propietarias de bienes inmuebles) y la posible venta de activos públicos, que podría incluir bienes inmuebles.
Alivio fiscal para deudas existentes
Período de alivio temporal
Antecedentes. Colombia ha ofrecido varios plazos de alivio temporal para las deudas tributarias en los últimos años.
Novedad clave. Para las deudas o infracciones existentes al 30 de septiembre de 2026, los contribuyentes que paguen el 100 % del impuesto antes del 30 de junio de 2027 obtendrían un descuento del 60 % en las multas y en los intereses de mora del 5 % anual.
Conclusión práctica. Las empresas con deudas tributarias pendientes o litigios deben identificar sus exposiciones ahora para poder decidir rápidamente si se abre el plazo. Los compradores en operaciones de fusiones y adquisiciones deben considerar si los vendedores deberían aprovechar el plazo antes del cierre.
Esta alerta tiene fines meramente informativos y no constituye asesoría legal. Se basa en el proyecto de ley presentado el 29 de octubre de 2026. Para recibir asesoría sobre su situación, comuníquese con su contacto habitual en Peña Mancero Abogados.
Reforma tributaria en Bogotá: Claves, incentivos y nuevas tarifas del Acuerdo 1084 de 2026
El Acuerdo 1084 de 2026 del Concejo de Bogotá funciona como una reforma tributaria distrital integral. Se expidió el 8 de octubre de 2026 y se publicó en el Registro Distrital No. 8679 del 9 de octubre de 2026, fecha desde la cual rige. Combina cinco frentes: (i) incentivos de ICA, predial y delineación urbana atados a inversión y empleo; (ii) una nueva sobretasa predial para alumbrado público desde 2027; (iii) nuevas tarifas de predial e ICA; (iv) un alivio de 60% en intereses y sanciones hasta el 21 de diciembre de 2026; y (v) una reforma procedimental en notificaciones, información exógena y sanciones.
1. Principales cambios introducidos
Nuevos incentivos a la inversión (Capítulo 1)
- Exención progresiva de ICA por grandes inversiones nuevas (art. 1): aplica a quienes no hayan sido contribuyentes de ICA en Bogotá y desarrollen actividades industriales o de servicios priorizadas. Va de 100% el primer año hasta 10 años de beneficio, según el monto invertido (desde 88.073 UVT) y los empleos directos creados (30, 50 o 100).
- Descuento de ICA para contribuyentes existentes que hagan nuevas inversiones (art. 2): es de 60% u 80% sobre el incremento del impuesto frente al año anterior, ajustado por IPC (+3 puntos el primer año), y se aplica durante los dos años siguientes a terminar la inversión.
- Distritos Aeroportuarios de Fontibón y Engativá (art. 3): incluye exención de ICA de hasta 10 años para inversiones desde 352.291 UVT con 30 o 200 empleos. Suma una exención predial de 100% en los años 1 a 5, decreciente hasta el año 10, y exención total de delineación urbana.
- Exenciones prediales nuevas:
- Aportantes de inmuebles a proyectos de renovación urbana o PRUMS (art. 4).
- Proyectos de arrendamiento especializado («build to rent») de al menos 50 unidades (art. 5).
- Unidades de primera infancia del ICBF, con 50% por seis años (art. 8).
- Vivienda sismorresistente (art. 50).
- Construcción sostenible en edificaciones existentes (art. 51).
Nueva sobretasa predial para alumbrado público (arts. 10 a 18)
- Rige desde el 1 de enero de 2027 y la pagan los contribuyentes del predial.
- Tarifas por mil para 2027 a 2041 (se reducen 0,2 por mil desde 2042):
- 0 para estratos 1 a 3 con base de hasta 20.000 UVT.
- 0,4 para residencial de mayor valor.
- 0,8 para dotacional y lotes.
- 1 para comercial, financiero e industrial.
- Topes anuales: 600 UVT para predios residenciales y 1.200 UVT para los demás.
- Las exenciones prediales de los artículos 3, 4, 5 y 8 no se extienden a la sobretasa. En esos casos la base es el 100% del avalúo catastral.
Nuevas tarifas de ICA (art. 21) y del Régimen SIMPLE (art. 24)
- Se sustituye la tabla de tarifas del Acuerdo 65 de 2002, con rangos de 1 a 19 por mil según el código CIIU.
- Para banca, seguros, fiducia, leasing, factoring y mercado de valores se fija una tarifa progresiva descendente: 20 por mil hasta 2027, 19 en 2028 y 18 desde 2029.
- Desde el 1 de enero de 2027 cambian las tarifas de ICA consolidado en el SIMPLE. La tabla publicada tiene inconsistencias de numeración, como un numeral marcado «3 (sic)», que conviene verificar contra la versión oficial.
Nuevas tarifas de predial (art. 20)
- Se reemplaza el artículo 2 del Acuerdo 105 de 2003 con nuevas tablas residenciales y no residenciales:
- Comercial: 8 o 9,5 por mil.
- Financiero: 16 por mil.
- Industrial: 10 por mil.
- Lotes urbanizables no urbanizados: hasta 33 por mil.
- Los rangos se actualizarán cada año con el IVIUR.
Otros cambios estructurales
- Sobretasa bomberil: solo la pagan responsables de ICA con ingresos netos de al menos 38.000 UVT, mediante anticipos bimestrales de 1%.
- Regímenes de ICA: desde 2027 hay régimen común bimestral (impuesto de más de 391 UVT) y régimen preferencial anual.
- Impuestos eliminados: se derogan el de publicidad exterior visual y el unificado de fondo de pobres, azar y espectáculos desde el 1 de enero de 2027.
- Pago compensatorio voluntario como alternativa a la participación en plusvalía (art. 41).
- Procedimiento: se crea la notificación electrónica ligada al correo informado en el RIT. Se rediseña la sanción por no enviar información, con tope de 3.000 UVT, y se reforman los principios de lesividad, proporcionalidad, gradualidad y favorabilidad.
2. Sectores y actividades económicas afectados
| Sector | Naturaleza y alcance del impacto |
| Manufactura avanzada (autopartes, electrónica, farmacéutica, química, maquinaria) | Puede acceder a las exenciones de ICA de los artículos 1 y 3. La industria farmacéutica queda con ICA de 12 por mil. |
| TIC, software, data centers y hosting, call centers, telecomunicaciones | Son actividades elegibles para la exención de ICA. Las telecomunicaciones quedan excluidas de la tarifa progresiva para empresas que se formalicen. |
| Sector financiero y asegurador | Tarifa de ICA de 20 a 18 por mil. Predial financiero de 16 por mil. Sobretasa de alumbrado de 1 por mil. |
| Aviación, logística, hotelería y turismo (zona aeroportuaria) | Incentivos combinados de ICA, predial y delineación urbana. Alojamiento y restaurantes quedan con ICA de 12 por mil. |
| Inmobiliario, construcción y vehículos fiduciarios | Incentivos para renovación urbana, «build to rent», vivienda sismorresistente y construcción sostenible, que exigen certificaciones (LEED, EDGE, Casa Colombia, BCS). Los lotes de engorde quedan gravados hasta con 33 por mil. |
| Licores y tabaco, combustibles, seguridad privada | Tarifas de ICA de 19 y 13 por mil. |
| Operadores de redes de energía y telecomunicaciones | Las nuevas redes en espacio público deben ser subterráneas y se crea un mecanismo para retirar elementos en desuso. |
3. Acciones a implementar
- Inversionistas:
- Radicar el proyecto de inversión dentro del plazo de cada incentivo.
- Ejecutarlo en máximo 5 años (arts. 1 y 3) o 3 años (art. 2).
- Para el artículo 2, estar a paz y salvo con impuestos distritales al radicar el proyecto.
- Deudores del Distrito: pagar en un solo momento, antes del 21 de diciembre de 2026, el 100% del capital y el 40% de intereses y sanciones. Quien haya incumplido un acuerdo de pago debe saldarlo primero. El alivio no aplica a agentes de retención de ICA.
- Contribuyentes de ICA:
- Ajustar los sistemas de liquidación a las nuevas tarifas y al nuevo régimen.
- Quien esté obligado, liquidar los anticipos bimestrales de la sobretasa bomberil.
- Propietarios: liquidar la sobretasa de alumbrado incluso sobre predios que tengan exenciones prediales parciales.
- Todos los obligados:
- Actualizar en el RIT la dirección y el correo electrónico, incluido el del apoderado.
- Revisar los procesos de reporte de información exógena distrital por el nuevo régimen sancionatorio.
- Beneficiarios de exenciones prediales: no transferir el inmueble a terceros, porque se pierde el beneficio. En arrendamiento especializado, tener matrícula de arrendador y no destinar las unidades a estadías cortas o vacacionales.
4. Plazos de entrada en vigencia
| Fecha o periodo | Hito |
| 9 oct. 2026 | Publicación y vigencia general. |
| Bimestre siguiente a la aprobación (en la práctica, noviembre y diciembre de 2026) | Nuevas tarifas de ICA para declarantes bimestrales. |
| 21 dic. 2026 | Límite para pagar con el alivio de 60%. |
| 31 dic. 2026 | Reglamentación de la sobretasa de alumbrado. Último día de vigencia de publicidad exterior visual y fondo de pobres. |
| 1 ene. 2027 | Empiezan la sobretasa de alumbrado, las nuevas tarifas de ICA para declarantes anuales, los nuevos regímenes de ICA y las tarifas del SIMPLE. |
| 31 dic. 2027 / 30 jun. 2028 | Radicación y decisión de proyectos del descuento del art. 2. |
| 2028–2029 | La tarifa de ICA financiero baja a 19 y luego a 18 por mil. |
| 30 jun. 2031 / 31 dic. 2031 | Radicación y decisión de proyectos del art. 1. Cierre de los incentivos de los arts. 4, 5, 50 y 51. |
| 30 jun. 2035 / 31 dic. 2035 | Radicación y decisión de proyectos en la zona aeroportuaria. Fin de la tarifa progresiva para empresas que se formalicen. |
| 2042 | Reducción de 0,2 por mil en la sobretasa de alumbrado. |
5. Potencial de negocio
- Estructuración de inversiones (greenfield): asesorar en la elección del vehículo y en el diseño y radicación del proyecto para capturar exenciones de ICA de hasta 10 años. Es especialmente relevante para data centers, call centers, manufactura y logística aeroportuaria.
- Saneamiento de contingencias: revisar la cartera distrital de clientes antes del 21 de diciembre de 2026. Esto incluye evaluar cada litigio, porque los procesos de nulidad y restablecimiento del derecho no pueden acogerse al alivio.
- Real estate y fiducia: estructurar fiducias para aportes a proyectos de renovación urbana y de vivienda sismorresistente, vehículos «build to rent» y la elección entre plusvalía y pago compensatorio.
- Contratación pública y tecnología: el nuevo esquema de alumbrado, el IoT y el soterramiento de redes abren oportunidades en asesoría contractual, regulatoria y de protección de datos para proveedores y operadores.
- Cumplimiento laboral y ESG: diseñar programas de empleo local y certificaciones de construcción sostenible que sirvan de soporte para acceder a los beneficios.
- Planeación de costos inmobiliarios: modelar el efecto combinado de la sobretasa y el nuevo predial en carteras comerciales, financieras y de lotes.
Buena parte de los incentivos depende de reglamentación distrital que todavía está pendiente. Por eso conviene hacer seguimiento a los decretos reglamentarios antes de comprometer estructuras definitivas.
IA bajo la lupa de la SIC Claves del marco de protección al consumidor y privacidad
La ausencia de una ley integral sobre inteligencia artificial no deja sin protección al consumidor en Colombia. Esa es la principal conclusión del concepto emitido por la Superintendencia de Industria y Comercio (SIC).
Cuando la oferta de productos o servicios mediante el uso de un sistema de IA configura una relación de consumo, se aplican las obligaciones generales del Estatuto del Consumidor, sin que la tecnología empleada las excluya.
Los supuestos son los siguientes:
- Debe existir una relación de consumo.
- La cuestión decisiva no es que el producto o servicio use IA, sino si quien lo adquiere es consumidor final.
- El consumidor debe usarlo para una necesidad propia, incluida una necesidad empresarial que no esté intrínsecamente ligada a su actividad económica.
Como consecuencia:
Si hay relación de consumo, el servicio de IA queda sujeto a los deberes generales sobre información, publicidad, calidad, idoneidad, seguridad y garantías.
La Ley 1480 reconoce, entre otros, el derecho a recibir información completa, veraz, transparente, oportuna, verificable y comprensible, y a no ser objeto de publicidad engañosa.
La SIC no tiene una lista pública de parámetros técnicos específicos para decidir cuándo un modelo de IA es defectuoso.
Se aplican los criterios generales: defecto por error de diseño, fabricación, construcción, embalaje o información que haga que el producto no ofrezca la seguridad razonable a la que las personas tienen derecho.
Reclamación
Ante una posible vulneración, el consumidor puede:
- Presentar una queja ante la SIC la cual puede derivar si se acredita, en sanciones.
- Acudir a la acción jurisdiccional de protección al consumidor con los requisitos correspondientes, incluida, la reclamación directa previa al productor o proveedor.
Ámbito territorial
La SIC no tiene competencia de protección al consumidor frente a proveedores extranjeros sin domicilio en Colombia.
Sin embargo, la Ley 1480 declara aplicable el Estatuto a productos nacionales e importados, mientras que su artículo 50 impone obligaciones específicas a proveedores y expendedores ubicados en el territorio nacional que venden por medios electrónicos.
El alcance en un caso transfronterizo debe analizarse atendiendo al proveedor efectivamente responsable, el lugar de contratación y los efectos del caso.
Para empresas usuarias de IA, documentar el propósito de adquisición es relevante tanto para determinar si hay relación de consumo como para asignar contractualmente responsabilidades entre proveedor y usuario empresarial.
Conviene conservar evidencia que respalde afirmaciones de desempeño, identificar quién presta el servicio y quién responde al consumidor, y revisar los flujos de datos personales y las condiciones de actualización del modelo. Estas son medidas de gestión de riesgo derivadas de las obligaciones generales de información, garantía y protección de datos expuestas en el oficio y en el Estatuto del Consumidor.
Mediación: seguridad jurídica para negocios internacionales en Colombia
Daniel Peña Valenzuela
Socio, Peña Mancero Abogados
Desde el 12 de septiembre de 2026, la Convención de Singapur sobre la Mediación está vigente para Colombia. Nuestro país firmó la Convención el 7 de agosto de 2019, aprobó su incorporación mediante la Ley 2309 de 2023, obtuvo el control constitucional favorable en la Sentencia C-418 de 2024 y depositó el instrumento de ratificación el 12 de marzo de 2026.
Para empresarios e inversionistas, la Convención ofrece un marco para hacer valer, en otro Estado parte, determinados acuerdos comerciales internacionales alcanzados mediante mediación. Su ámbito comprende acuerdos escritos destinados a resolver controversias comerciales internacionales. La mediación debe consistir en un procedimiento en el que un tercero ayude a las partes a alcanzar un arreglo, sin autoridad para imponerles una solución.
El beneficio jurídico es concreto: la parte interesada puede solicitar el cumplimiento del acuerdo ante la autoridad competente del Estado donde se requiere la medida, presentando el acuerdo firmado y prueba de que fue resultado de una mediación. La Convención también reconoce la validez de comunicaciones electrónicas, permite solicitar traducciones y exige que la autoridad actúe con celeridad.
Esto puede mejorar la gestión de riesgos en contratos de suministro, construcción, distribución, financiación, infraestructura, empresas conjuntas e inversión. Un acuerdo negociado puede preservar relaciones comerciales que un litigio podría deteriorar. La propia Convención reconoce que la mediación puede disminuir la terminación abrupta de relaciones comerciales, facilitar la administración de operaciones internacionales y generar economías para los sistemas de justicia. Sin embargo, esos son beneficios potenciales, no garantías de ahorro, rapidez o recuperación efectiva.
La Convención no elimina todos los riesgos. La ejecución puede ser negada, entre otros supuestos, si el acuerdo es nulo, ineficaz, no vinculante, no definitivo o incomprensible; si las obligaciones ya fueron cumplidas; si existió un incumplimiento grave del mediador; o si la ejecución contradice el acuerdo o el orden jurídico aplicable.
La comparación con otros mecanismos es esencial. La mediación amparada por la Convención privilegia una solución consensuada y conserva la autonomía de las partes. El arbitraje, en cambio, conduce a una decisión impuesta por un tribunal arbitral; si el acuerdo negociado se incorpora a un laudo ejecutable como tal, queda fuera de la Convención y se aplica el régimen propio del laudo.
La conciliación puede ser adecuada cuando el ordenamiento interno exige una autoridad, trámite o aprobación específicos. En particular, la Corte destacó que los acuerdos aprobados judicialmente o celebrados dentro de un proceso judicial, cuando pueden ejecutarse como sentencia, están excluidos de la Convención. []()
El litigio tradicional sigue siendo necesario cuando se requiere una decisión judicial, medidas coercitivas o la protección de derechos no disponibles. La mediación no sustituye esas vías: las complementa.
Como práctica contractual, conviene documentar cuidadosamente la internacionalidad de la controversia, el acuerdo escrito, las firmas, la intervención del mediador, la claridad de las obligaciones, la ley aplicable y la documentación necesaria para una eventual ejecución. La Convención fortalece la previsibilidad, pero la seguridad jurídica dependerá también de la calidad del acuerdo y del cumplimiento de los requisitos procesales del país donde se solicite su ejecución.
Fuentes: CNUDMI, Ley 2309 de 2023 y Sentencia C-418 de 2024.
Directorio de Servicios al Inversionista de ProColombia
PM Legal News – julio 2026
Circular Externa 100-000020 de 2026
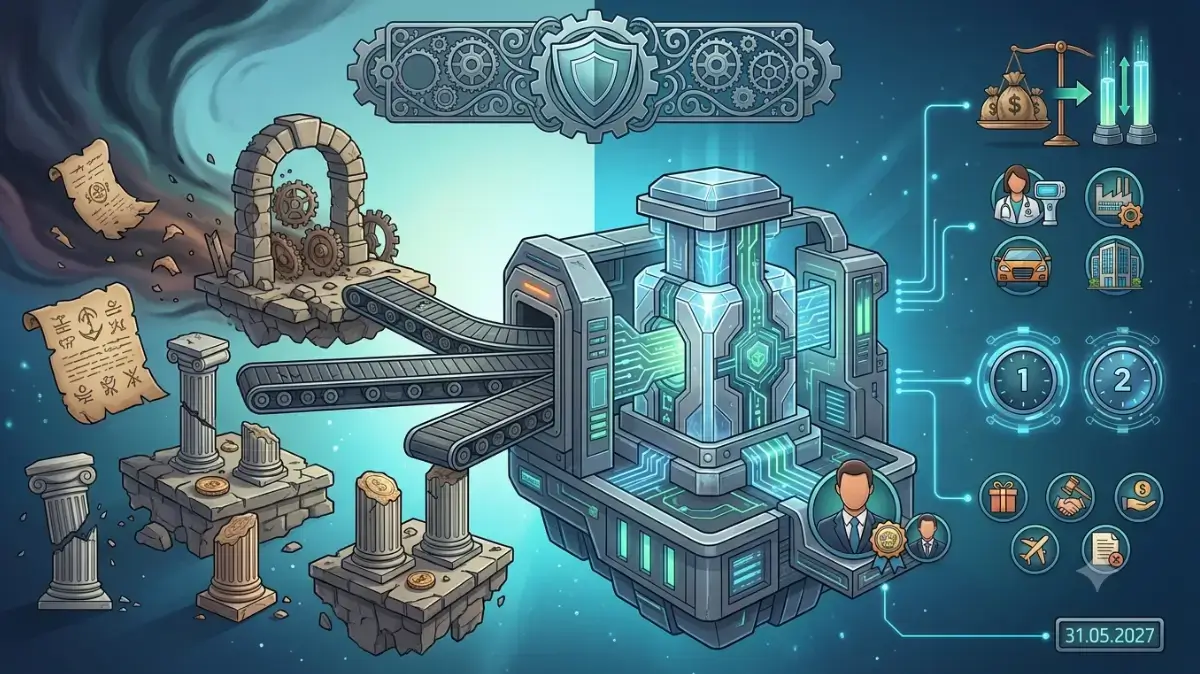
La Superintendencia de Sociedades expidió el 2 de julio de 2026 la Circular Externa 100-000020, que adopta una nueva Circular Básica Jurídica y modifica integralmente el marco regulatorio aplicable a la prevención de:
- Lavado de activos (LA)
- Financiación del terrorismo (FT)
- Financiación de la proliferación de armas de destrucción masiva (FP)
- Corrupción y soborno transnacional (C/ST)
1. Derogación de normas anteriores
La nueva circular deroga y reemplaza las Circulares Externas:
- 100-000016 de 2020 (SAGRILAFT – Capítulo X)
- 100-000011 de 2021 (PTEE – Capítulo XIII)
2. Cambios importantes
Se unifican el SAGRILAFT y el PTEE en un solo instrumento denominado: “Sistema de Autocontrol y Gestión de Riesgos LA/FT/FP y C/ST”, contenido en el Capítulo IX de la nueva Circular Básica Jurídica.
- Cambia la denominación “empresa obligada” a “sujeto obligado”.
- La sigla FPADM (Financiación de la Proliferación de Armas de Destrucción Masiva) se simplifica a FP.
- Respecto a los umbrales económicos que determinan el ámbito de aplicación al sistema no se usará más el Salario Mínimo Legal Mensual Vigente (SMLMV) como unidad de referencia y se adoptan las Unidades de Valor Básico (UVB).
- Se incluye como sujeto obligado a la Confederación Colombiana de Cámaras de Comercio (CONFECÁMARAS).
- Bajo el Régimen de Medidas Mínimas se incorporan, además, varios sectores quer antes no estaban cubiertos:
- El sector farmacéutico (códigos CIIU 2011, 2100, 3250, 4645)
- El sector manufacturero
- El sector minero-energético
- El sector de comercio de vehículos (códigos CIIU 4511, 4512, G4541), sujeto también al sistema completo cuando supere el umbral respectivo
- Monitoreo: Periodicidad mínima de 1 año para contrapartes de alto riesgo. Periodicidad mínima de 2 años para contrapartes de riesgo medio o bajo.
- En materia de transparencia y ética empresarial se deben crear políticas obligatorias como: entrega y ofrecimiento de regalos o beneficios a terceros, contribuciones políticas, donaciones, gastos de viajes y hospedaje, archivo y conservación de documentos.
- Se exige el nombramiento del oficial de cumplimiento suplente, quién debe cumplir con las mismas calidades y requisitos que han sido establecidos para el principal.
- Los oficiales de cumplimiento deben acreditar y actualizar sus conocimientos en la gestión de riesgos LA/FT/FP y C/ST como mínimo de cada tres (3) años, además de acreditar experiencias profesionales mínima de un (1) año en el desempeño de cargos relacionados en cumplimiento normativo en actividades de gestión de riesgos de LA/FT/FP y C/ST. La formación se acredita mediante programas de educación formal — especializaciones o maestrías — o mediante programas de educación informal, esto es, «diplomados siempre que tengan una intensidad mínima de noventa (90) horas» con relación directa y específica con la materia.
3. Diferencias frente a la regulación anterior
Antes: dos sistemas paralelos (SAGRILAFT – capítulo X / PTEE – capítulo XIII).
- Problema: duplicidad de obligaciones, órganos y reportes.
- Ahora: un enfoque integral que gestiona de forma conjunta todos los riesgos.
4. Plazo de transición y recomendaciones
Los sujetos obligados deben realizar los ajustes obligatorios al nuevo sistema antes del 31 de mayo de 2027.
- Durante el período de transición, los sistemas vigentes seguirán siendo válidos.
Peña Mancero Abogados ofrece acompañamiento en la integración de los sistemas y la implementación de los ajustes necesarios para garantizar el cumplimiento de las nuevas obligaciones dentro del plazo establecido.
Obras por Impuestos en Bogotá: una oportunidad para convertir su carga tributaria en impacto tangible
Las empresas que buscan maximizar el valor de su inversión social y fortalecer su relacionamiento con las comunidades tienen hoy una alternativa innovadora para cumplir con parte de sus obligaciones tributarias: el mecanismo de Obras por Impuestos.
Las Obras por Impuestos son un mecanismo alternativo mediante el cual las empresas pueden pagar una porción de sus impuestos en Colombia mediante la ejecución de obras que contribuyan a reducir las brechas socioeconómicas. Este mecanismo no implica una reducción de la carga tributaria de las empresas, pero sí puede generar beneficios particulares.
En Bogotá, las Obras por Impuestos pueden facilitar la creación de alianzas entre las empresas, las comunidades locales y el Distrito. Además, permiten utilizar los recursos tributarios de manera más eficiente y transparente, pues estos se canalizan hacia proyectos específicos de obra pública. De este modo, la contribución fiscal de las empresas se hace más visible y tangible.
Desde nuestra firma, acompañamos a empresas nacionales e internacionales en la estructuración, viabilización, negociación y ejecución de proyectos bajo este esquema, ayudándolas a gestionar los riesgos legales, regulatorios y contractuales que surgen durante todo el proceso.
¿Qué son las Obras por Impuestos?
Las Obras por Impuestos constituyen un mecanismo que permite a personas naturales y jurídicas destinar una porción de sus impuestos a la financiación y ejecución de proyectos que contribuyen al desarrollo social y al cierre de brechas socioeconómicas.
Aunque este mecanismo no representa una disminución de la carga tributaria, sí permite que los recursos que la empresa debe pagar se materialicen en proyectos específicos y visibles para las comunidades beneficiadas.
En Bogotá, este instrumento ha adquirido especial relevancia por su capacidad de articular esfuerzos entre el sector privado, las comunidades y las entidades distritales para impulsar obras de alto impacto social.
Aspectos clave que las empresas deben considerar
Las compañías interesadas en participar deben tener en cuenta que:
- Los proyectos son financiados con recursos privados aportados por los contribuyentes.
- El contribuyente asume la responsabilidad integral de la ejecución.
- La interventoría forma parte del proyecto.
- Los sobrecostos no son reembolsados.
- El proyecto debe responder a necesidades e intereses del Distrito.
- El contribuyente puede contratar bajo su propio régimen de contratación.
Estas características hacen indispensable una adecuada planeación jurídica, tributaria y contractual desde las etapas iniciales del proyecto.
¿Cómo funciona el proceso?
La vinculación de una empresa al mecanismo implica varias etapas:
- Identificación del proyecto, ya sea una iniciativa existente o una propuesta del propio contribuyente.
- Estructuración del proyecto, definiendo alcance, costos, riesgos y cronograma.
- Gestión de la viabilización ante la entidad distrital competente.
- Aprobación y asignación del cupo por parte de la autoridad correspondiente.
- Formalización de la vinculación y ejecución del proyecto.
Cada una de estas etapas exige un análisis legal cuidadoso para garantizar el cumplimiento de los requisitos regulatorios y minimizar contingencias durante la ejecución.
Dos alternativas para participar
Opción Fiducia
Bajo esta modalidad, la empresa deposita en un patrimonio autónomo una parte del impuesto que estaba obligada a pagar y obtiene una certificación que podrá utilizar posteriormente.
Opción Convenio
En esta modalidad, el contribuyente suscribe un convenio con una entidad pública distrital, ejecuta el proyecto con recursos propios y recibe como contraprestación Títulos para la Renovación del Territorio Distrital (TRTD) que posteriormente podrá usar para el pago de impuestos distritales (predial, vehículos, ICA).
Oportunidades actuales en Bogotá
La Secretaría Distrital de Integración Social (SDIS) cuenta actualmente con un portafolio de seis proyectos distribuidos en veinte localidades de Bogotá. Estos proyectos se concentran en dos líneas principales: la dotación de servicios sociales para población vulnerable y la adecuación de infraestructura inclusiva para personas con discapacidad.
Estas iniciativas representan una oportunidad para las empresas que desean generar un impacto social medible mientras participan activamente en el desarrollo de la ciudad.
¿Cómo podemos ayudar?
Nuestra firma asesora integralmente a empresas en todas las etapas de los proyectos de Obras por Impuestos, incluyendo:
- Análisis de elegibilidad y estrategia de participación.
- Estructuración jurídica y contractual del proyecto.
- Debida diligencia regulatoria.
- Negociación de convenios y contratos de ejecución.
- Gestión de riesgos y cumplimiento normativo.
- Acompañamiento durante la ejecución e interventoría.
- Resolución de controversias y reclamaciones.
Las Obras por Impuestos son mucho más que un mecanismo tributario. Bien estructuradas, pueden convertirse en una herramienta estratégica para fortalecer el impacto social de su empresa, generar valor reputacional y contribuir de manera directa al desarrollo de Bogotá.
Si su organización está evaluando participar en este mecanismo, nuestro equipo puede acompañarlo desde la planeación hasta la ejecución exitosa del proyecto.
La puesta en marcha del sistema de finanzas abiertas en Colombia: Transición hacia un ecosistema de datos abiertos
Por Daniel Peña Valenzuela, socio de Peña Mancero Abogados
Introducción
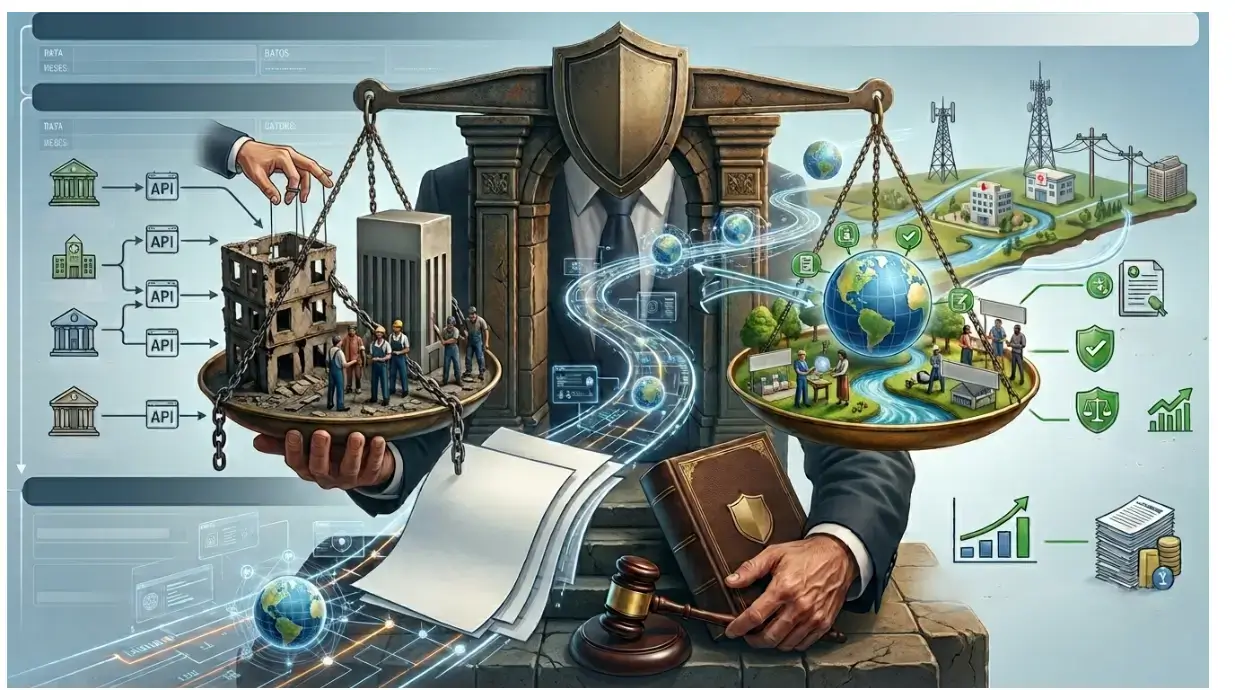
El Decreto 368 de 2026 introdujo en Colombia el Sistema de Finanzas Abiertas Obligatorias, concebido como un mecanismo de transformación institucional y tecnológica en el sector financiero.
Este sistema constituye el primer paso hacia un modelo más amplio de intercambio de datos, orientado a la innovación, la competencia y la inclusión financiera.
Los principales retos radican en: (i) cómo lograr una implementación gradual que garantice la interoperabilidad técnica, (ii) la protección del consumidor financiero y (iii) la estabilidad prudencial, al tiempo que se construye un ecosistema de confianza en torno al dato como recurso público.
1. La construcción del sistema de Finanzas Abiertas
El sistema se fundamenta en un modelo híbrido de participación obligatoria y voluntaria, acompañado de plazos diferenciados según la categoría de los datos. La secuencia de implementación prevé una primera fase de seis meses para la definición de estándares técnicos, seguida de un período de doce meses para la puesta en marcha del Directorio de Participantes y los indicadores de seguimiento. Finalmente, el acceso efectivo a la información será exigible doce meses después de la expedición de cada estándar, lo que permite a las entidades desarrollar capacidades técnicas y operativas antes de asumir las obligaciones previstas.
El modelo será obligatorio para las entidades vigiladas por la Superintendencia Financiera, que deberán compartir información bajo la autorización expresa de los clientes. Este esquema se apoya en un sistema de gobernanza de datos basado en el consentimiento informado, en una infraestructura interoperable sustentada en interfaces de programación de aplicaciones y en mecanismos de supervisión periódica. La creación de un Directorio de Participantes y de indicadores de seguimiento trimestral busca garantizar que la incorporación de nuevos actores se realice sin necesidad de rediseñar el sistema.
La implementación también exige que las empresas fortalezcan su gestión de pagos digitales, en la medida en que las finanzas abiertas representan el siguiente desarrollo del sector. La inclusión del sector financiero desde el diseño del esquema refleja la intención de evitar rezagos normativos y de adaptar el sistema a las particularidades de cada subsector por ejemplo el cooperativo o el asegurador. En este contexto, cualquier ciudadano podrá autorizar en segundos el uso de su información para acceder a mejores productos de crédito, seguros o inversión, sin trámites presenciales ni certificados adicionales.
2. El tránsito hacia los Datos Abiertos
Más allá de las finanzas abiertas, el objetivo final consiste en avanzar hacia un modelo de Datos Abiertos que involucre sectores heterogéneos como telecomunicaciones, salud, servicios públicos y bases tributarias. La coordinación entre actores con distintos niveles de digitalización y marcos de supervisión constituye uno de los principales desafíos regulatorios. La construcción de confianza en el intercambio de información se convierte en un requisito indispensable, especialmente frente a la incorporación progresiva de proveedores no vigilados como fintech e insurtech, cuya participación debe evitar arbitrajes regulatorios.
El equilibrio entre estabilidad prudencial y apertura competitiva requiere una reinterpretación de la regulación como motor de innovación, más allá de su función tradicional de limitación de riesgos. El verdadero propósito del sistema exige la consolidación de un ecosistema de Datos Abiertos que integre al sector financiero, asegurador, solidario y otros actores. Este ecosistema debe generar valor real para los ciudadanos, facilitando el acceso a productos de crédito, seguros e inversión en condiciones más favorables y transparentes. En particular, se busca ampliar la cobertura crediticia, que aún se mantiene en niveles bajos, entre el 35 y el 40% de la población adulta, lo que evidencia la necesidad de profundizar la inclusión financiera en el país.
Conclusiones
El Sistema de Finanzas Abiertas representa un hito en la política pública colombiana, al establecer las bases para un modelo de intercambio de información que busca democratizar el acceso a servicios financieros y promover la innovación. Su implementación gradual y su diseño técnico interoperable constituyen avances significativos, pero el éxito dependerá de la capacidad institucional para gestionar la transición hacia los Datos Abiertos.
La construcción de confianza, la coordinación intersectorial y la protección del consumidor son condiciones necesarias para que el sistema cumpla su propósito de inclusión y competencia. En última instancia, el desafío no es únicamente normativo o tecnológico, sino cultural: reconocer el dato como bien público y motor de desarrollo sostenible. La apertura de información debe ser entendida como una herramienta de política pública que, lejos de ser un fin en sí mismo, se orienta a transformar la relación entre los ciudadanos y el sistema financiero, ampliando las oportunidades de acceso y fortaleciendo la transparencia en la economía digital.
Derecho Económico -Tomo VI (2010)