Derecho Minero
Nuestra área de práctica en fusiones y adquisiciones también se especializa en el acompañamiento legal de operaciones nacionales e internacionales de adquisición de acciones, adquisición de activos, amalgamaciones, fusiones, escisiones, alianzas estratégicas, acuerdos de colaboración empresarial y en general cualquier operación de reorganización o integración empresarial en este sector.
Sector petróleo, gas y carbón
- Due diligence y auditoría de procesos legales
- Presentación de documentos y seguimiento de procesos ante los organismos gubernamentales.
- Estructuración del plan de inversión (incluyendo la elección del régimen corporativo y contractual más conveniente para la operación).
- Redacción, negociación y aplicación de los contratos (E & P, Farmout, JOA, acuerdos de participación y de inversión, entre otros). Asistencia jurídica en todas las etapas de producción (upstream, middle stream y downstream).
- Elaboración de estudios ambientales y observancia de los requisitos relacionados con las minorías y las comunidades indígenas hasta lograr la obtención de las licencias ambientales correspondientes.
- Supervisión ambiental y observancia durante la planificación, ejecución y abandono del proyecto.
- Gestión de suelo incluyendo la interacción y negociación con los propietarios, ocupantes y otros usuarios.
- Asistencia legal en todos los asuntos laborales y de seguridad social.
- Asesoría fiscal y cambiaria.
- Comercio exterior (importación y exportación de maquinaria y equipo).
- Asesoramiento jurídico para el desarrollo de proyectos de infraestructura y construcción.
- Resolución de diputas (arbitraje y litigio) en todas las áreas del derecho relacionadas con el sector de petróleo y gas.
- Asesoría en el diseño e implementación de políticas corporativas de responsabilidad social.

Contratos por Diferencia (CFD): una oportunidad para el sector energético
Por Gabriela Mancero para El Colegio de Abogados de Minas Petróleos & Energía
En el contexto colombiano, los Contratos por Diferencia (CFD) pueden ser una herramienta clave para incentivar la inversión en energías renovables y estabilizar los precios de la electricidad.
Regulación de los CFD en Colombia
En materia financiera, el Contrato por Diferencia (CFD) es un contrato de derivados financieros. Puede celebrarse sobre una serie de productos diferentes. Los mayores mercados de productos financieros CFD son los swaps de divisas y de tipos de interés. En los contratos de derivados no se negocia el bien real, en términos financieros: el subyacente. La transacción es puramente financiera. En los contratos CFD, se establece un acuerdo entre dos partes para intercambiar pagos en función del precio de un subyacente.
El Banco de la República de Colombia es la autoridad reguladora en materia cambiaria. Como tal, se encarga de supervisar el mercado transfronterizo colombiano de derivados y el mercado local de derivados relacionados con operaciones de divisas. Los CFD se definen generalmente como productos derivados que permiten a los inversores tomar una posición sobre los cambios de valor de un activo subyacente.
En Colombia, los CFD son contratos atípicos, no regulados por la ley. No obstante esta naturaleza, el Banco de la República ha clasificado los CFD por interpretación como derivados financieros. Las inversiones pueden realizarse tanto con agentes locales como extranjeros habilitados como los denominados agentes extranjeros autorizados o Dealers o Market-Makers «online» según lo permite la regulación local.
Los agentes del exterior autorizados para realizar operaciones de derivados con residentes colombianos son aquellas entidades no domiciliadas que hayan realizado dichas operaciones en el año inmediatamente anterior por un valor nominal superior a USD 1.000.000.000. A pesar de dicho requisito, los residentes colombianos y no una entidad gubernamental en Colombia, son los responsables de la adecuada evaluación del cumplimiento de este requisito por parte de los agentes del exterior.
En los contratos de derivados no se negocia el bien real, en términos financieros: el subyacente. La transacción es puramente financiera.
En Colombia los CFD pueden ser utilizados para proporcionar precios estables a largo plazo para los productores de energía renovable, protegiéndolos de la volatilidad del mercado eléctrico. Estos contratos permiten a los productores vender su energía a un precio fijo acordado, mientras que el Estado o una entidad reguladora asume el riesgo de las fluctuaciones del mercado. Son los movimientos del precio del subyacente los que desencadenan los pagos entre las partes del contrato sin que el bien real cambie de manos, es decir, sin entrega física ni transferencia de la propiedad de la electricidad. Estas operaciones se realizan con margen, lo que implica la entrega periódica de dinero al agente para que pueda seguir negociando. Los CFD también pueden utilizarse para proteger a los consumidores de los altos precios de la electricidad.
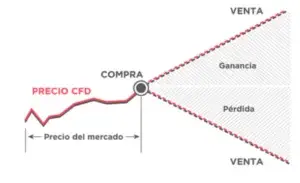
Se citan algunos ejemplos a nivel internacional, del uso exitoso de CFD en energías renovables:
1. El Reino Unido ha sido pionero en la implementación de CFD para energías renovables. En la última ronda de subastas en 2017, dos proyectos de energía eólica marina se adjudicaron en la modalidad de contratos CFD a 57,50 libras/MWh (64,10 €/MWh), lo que representó una reducción del 50% en los costes de los contratos adjudicados 30 meses antes.
2. La Comisión Europea ha propuesto una reforma del mercado eléctrico que incluye la implementación de CFD bidireccionales para nuevos proyectos de electricidad renovable y centrales nucleares. Estos contratos permiten que, si los precios de mercado caen por debajo de un umbral acordado, el Estado compense al productor y si los precios superan ese umbral, el Estado capture los ingresos excedentes.
3. En España los CFD se utilizan como parte de las subastas de renovables para asegurar precios estables a largo plazo para los productores de energía renovable. Estos contratos son asignados mediante subastas competitivas, donde los productores ofrecen el precio más bajo al que están dispuestos a vender su energía. Estos ejemplos muestran cómo los CFD se consideran cada vez más el método preferido para incentivar la inversión en proyectos con bajas emisiones de carbono y en nuevas tecnologías, lo que llevó a que un modelo del tipo CFD bidireccional sea el mecanismo de mercado recomendado para los contratos que se suscriban en la Ronda Colombia Eólica Costa Afuera liderada por la Agencia Nacional de Hidrocarburos ANH.
Al diseñar los CFD, los reguladores suelen perseguir dos objetivos generales: primero incentivar la inversión en renovables de acuerdo con los objetivos políticos de sus planes de desarrollo, y segundo, integrar las renovables en los mercados energéticos con la menor distorsión posible. Al mismo tiempo, el desarrollo del sistema energético debe seguir los principios de seguridad de suministro y minimización de costos. Los Contratos por Diferencia pueden desempeñar un papel crucial en la transición energética de Colombia, proporcionando estabilidad de precios y fomentando la inversión en energías renovables. Con un marco legal adecuado y procedimientos transparentes, los CFD pueden ayudar a Colombia a alcanzar sus objetivos de sostenibilidad y seguridad energética.
Boletín Febrero 2024
Tratamiento tributario compañías del exterior con presencia económica significativa – PES
A partir del 1 de enero de 2024, se implementará lo establecido por la Ley 2277 de 2022 y reglamentado por el Decreto 2039 de 2023 con respecto a las personas no residentes con presencia económica significativa (PES) en Colombia.
En virtud de esta nueva regulación, si la persona no residente o entidad no domiciliada en Colombia elige declarar y pagar mediante el formulario del impuesto sobre la renta a una tarifa del 3% sobre la totalidad de los ingresos brutos derivados de la venta de bienes y/o la prestación de servicios digitales desde el extranjero a usuarios en el territorio nacional, puede solicitar la NO aplicación de la retención en la fuente mencionada en el inciso 8 del artículo 408 del Estatuto Tributario.
En este sentido, SI opta por declarar el impuesto sobre la renta a través del formulario, deberá cumplir con ciertos requisitos, incluyendo la inscripción en el Registro Único Tributario (RUT) con la responsabilidad de declarante del impuesto sobre la renta y complementarios. Para el efecto, cumplirá con lo establecido en los artículos 1.6.1.2.1 O. y 1.6.1.2.11. del presente Decreto. Al momento de inscribirse o actualizar el Registro Único Tributario -RUT, el contribuyente debe elegir: – La no aplicación de la retención en la fuente a título del impuesto sobre la renta y complementarios prevista en el inciso 8 del artículo 408 del Estatuto Tributario
Por otro lado, en el caso de pagos o abonos por la venta de bienes y/o prestación de servicios realizados por no residentes con presencia económica significativa en Colombia que no acrediten tal condición, se aplicará una retención en la fuente del 10% sobre el valor total del pago a favor de clientes y/o usuarios en el territorio nacional.
Independientemente de la elección entre las dos alternativas mencionadas anteriormente para los pagos a no residentes con presencia económica significativa (PES), a partir de la fecha, los costos y gastos asociados con estos servicios de publicidad digital prestados desde el exterior podrán considerarse como deducciones e impuestos descontables derivados de dichas operaciones, sin estar sujetos a limitaciones como gastos en el extranjero, según lo establecido en el artículo 122 del Estatuto Tributario.
Para ello, se debe contar con documentación de respaldo, incluyendo el RUT que evidencia la decisión de no practicar retención en la fuente porque el proveedor del exterior se ha acogido a pagar la tarifa del 3% sobre los ingresos, o la retención del 10% sobre los costos y/o gastos en caso de que no se hayan acogido al pago voluntario anteriormente mencionado. Si la empresa PES no emite factura electrónica de venta en las operaciones relacionadas, se deberá emitir un documento de respaldo conforme a la normativa anterior.
Los servicios a que se refiere esta nueva normatividad son los siguientes:
- Los servicios de publicidad online,
- Los servicios de contenidos digitales, sean online o descargables, incluyendo las aplicaciones móviles, libros electrónicos, música y películas.
- Los servicios de transmisión libre, incluyendo programas de televisión, películas, «streaming» música, transmisión multimedia «podcasts» y cualquier forma de contenido digital.
- Cualquier forma de monetización de información y/o datos de usuarios ubicados en el territorio nacional y que han sido generados por la actividad de dichos usuarios en mercados digitales.
- Los servicios online de plataformas de intermediación.
- Las suscripciones digitales a medios audiovisuales incluyendo, entre otras, noticias, magazines, periódicos, rruísica1 vídeo, juegos de cualquier tipo.
- La gerencia, administración o manejo de datos electrónicos incluyendo el almacenamiento web, almacenamiento de datos en línea, servicios de intercambio de archivos o de almacenamiento en la nube.
- Los servicios o el licenciamiento de motores de búsqueda online, estandarizados o automatizados, incluyendo «software» personalizado.
- El suministro de derecho de uso o explotación de intangibles.
- Otros servicios electrónicos o digitales con destino a usuarios ubicados en el territorio nacional.
- Cualquier otro servicio prestado a través de un mercado digital con destino a usuarios ubicados en el territorio nacional.
El gobierno nacional expide decreto que mejora el régimen de los administradores, al dotar de mayor transparencia y seguridad jurídica a los accionistas minoritarios.
El 30 de enero de 2023, el Ministerio de Comercio, Industria y Turismo emitió el Decreto 0046, el cual regula parcialmente el artículo 23 de la Ley 222 de 1995. Esta actualización tiene como objetivo principal mejorar la transparencia en las acciones de los administradores, estableciendo criterios claros para su cumplimiento. Se busca particularmente beneficiar a los accionistas minoritarios, quienes podrían sufrir las consecuencias de comportamientos desleales por parte de los administradores.
Adicionalmente, el decreto sirve como una herramienta para facilitar el gobierno corporativo en beneficio de la sociedad, considerando los intereses de los asociados. En este contexto, el decreto proporciona definiciones para conceptos como conflicto de intereses y competencia con la sociedad, junto con un procedimiento detallado para revelarlos y obtener la autorización de los accionistas. En general, se establece un régimen destinado a fortalecer la gestión de las empresas.
El cambio significativo introducido por este decreto radica en el refuerzo de los deberes de los administradores hacia los accionistas minoritarios, con el propósito de promover empresas más responsables y transparentes, fortaleciendo así su gobierno corporativo.
El gobierno modificó las normativas para la adquisición de concesiones mineras y limitó las actividades en áreas de reservas ambientales
El gobierno nacional por medio de los Ministerios de Ambiente y Desarrollo Sostenible firmó el Decreto número 0044 de enero 2024 donde se establecen los criterios para declarar y delimitar reservas de recursos naturales de carácter temporal en medio de plan de ordenamiento minero-ambiental.
La regulación que comenzó a aplicarse el 30 de enero de 2024 establece directrices a tener en cuenta para la declaración de reservas de recursos naturales. Estas incluyen la presencia de ecosistemas de importancia ambiental o valores de conservación y servicios ecosistémicos, tomando en cuenta instrumentos de ordenamiento ambiental del territorio u otras herramientas designadas por autoridades ambientales, así como estudios o información técnica proveniente de entidades del SINA y otras entidades públicas. Así las áreas delimitadas podrán culminar con la restricción o exclusión definitiva de la minería, de conformidad con los artículos 34 y 35 de la Ley 685 de 2001 o aquellos que lo modifiquen o sustituyan. Los programas de cierre definitivo se podrán orientar a la rehabilitación, la transición energética o productiva de uso sostenible, o cualquier otro de los finos previstos en el artículo 47 del Decreto Ley 2811 de 1974, para lo cual se coordinarán las autoridades competentes.
El decreto establece los criterios mediante los cuales el Ministerio de Ambiente, en colaboración armoniosa con las entidades del sector minero-energético, determinará, definirá y declarará reservas temporales de recursos naturales.
Se permite que el porcentaje de la mezcla de biocombustible con combustible fósil varíe temporalmente en todo el territorio nacional
Resolución Número 40180 del 11 de junio de 2021. Ministerio de Minas y Energía
Se permite temporalmente a los agentes de la cadena que no cuenten con la disponibilidad suficiente de alcohol carburante-etanol para realizar la mezcla que dé cumplimiento a lo señalado en el artículo 1° de la Resolución 40100 de 2021, aplicar por cada galón o litro, cualquiera de los siguientes porcentajes de alcohol carburante-etanol: 0 %, 2 % o 4 % en la mezcla con gasolina motor fósil. Lo anterior no aplicará para el combustible a distribuir en los departamentos de Nariño y Cauca.
Se convoca a la subasta de contratación de largo plazo para proyectos de generación de energía eléctrica
Resolución Número 40179 del 9 de junio de 2021. Ministerio de Minas y Energía
Se ordena la convocatoria para la tercera subasta de contratación de largo plazo de energía eléctrica. El Subastador implementará el proceso de adjudicación de la tercera subasta de contratación de largo plazo de energía eléctrica de que trata la presente resolución, a más tardar el 31 de octubre de 2021.
Se ajustan unas directrices para dar agilidad al proceso y permitir la elección del subastador más conveniente
Resolución Número 40141 del 7 de mayo de 2021. Ministerio de Minas y Energía
El Ministerio de Minas y Energía podrá implementar el mecanismo al que se refiere resolución o podrá designar a una entidad diferente, o al Administrador del Sistema de Intercambios Comerciales (ASIC) mediante contrato o convenio interadministrativo, el cual actuará como Subastador e implementará y administrará el mecanismo. Para esto, el Subastador deberá, entre otros, publicar los Pliegos y Bases de Condiciones Específicas de dicho mecanismo considerando los lineamientos aquí establecidos.
Se establecen los objetivos y fines del incentivo a la exploración, producción y formalización y se definen los pasos para su acceso
Resolución Número 40043 del 16 de febrero de 2021. Ministerio de Minas y Energía
Los recursos destinados para incentivar la exploración, producción y formalización de los recursos naturales no renovables tendrán como objetivos y fines los siguientes: 1. Restauración social. 2. Restauración económica. 3. Protección y recuperación ambiental. 4. formalización de la producción minera. Los proyectos de inversión a ser financiados con los recursos del incentivo a la producción deberán estar en concordancia con los planes de desarrollo territoriales vigentes. Los proyectos de inversión relacionados con la formalización de la producción minera deberán estar en concordancia con los lineamientos que para el efecto emita el Ministerio de Minas y Energía.
Se desarrolla la metodología adoptada por la Comisión Rectora del Sistema General de Regalías para incentivar la producción de recursos naturales no renovables
Resolución Número 40124 del 21 de abril de 2021. Ministerio de Minas y Energía
Se desarrolla la metodología adoptada por la Comisión Rectora del Sistema General de Regalías, para incentivar la producción de recursos naturales no renovables y el transporte marítimo y fluvial de estos recursos y sus derivados y establecer la distribución y asignación parcial para el bienio 2021-2022, y asignar recursos al Archipiélago de San Andrés, Providencia y Santa Catalina.
Departamento Nacional de Planeación expide concepto favorable al empréstito para financiar el programa para la consolidación de esquemas de participación privada en infraestructura
«De la firma manuscrita a las firmas electrónica y digital» de Daniel Peña