Derecho Tributario
Asesoramos y acompañamos a nuestros clientes frente a la Dirección de Impuestos y Aduanas Nacionales. Entre nuestros servicios destacamos en:
- Revisión de declaraciones tributarias nacionales y distritales.
- Asesoría integral en consultas tributarias.
- Acompañamiento en procesos administrativos relacionados con temas tributarios.
- Acompañamiento en procesos de solicitud de saldos a favor y devoluciones.
- Precios de transferencia.
- Planeación fiscal.
- Obtención de identificaciones tributarias a nivel nacional y departamental
- Elaboración y presentación de formatos, formularios y demás documentos que exige el Estatuto Tributario
PM Legal News – julio 2026
Circular Externa 100-000020 de 2026
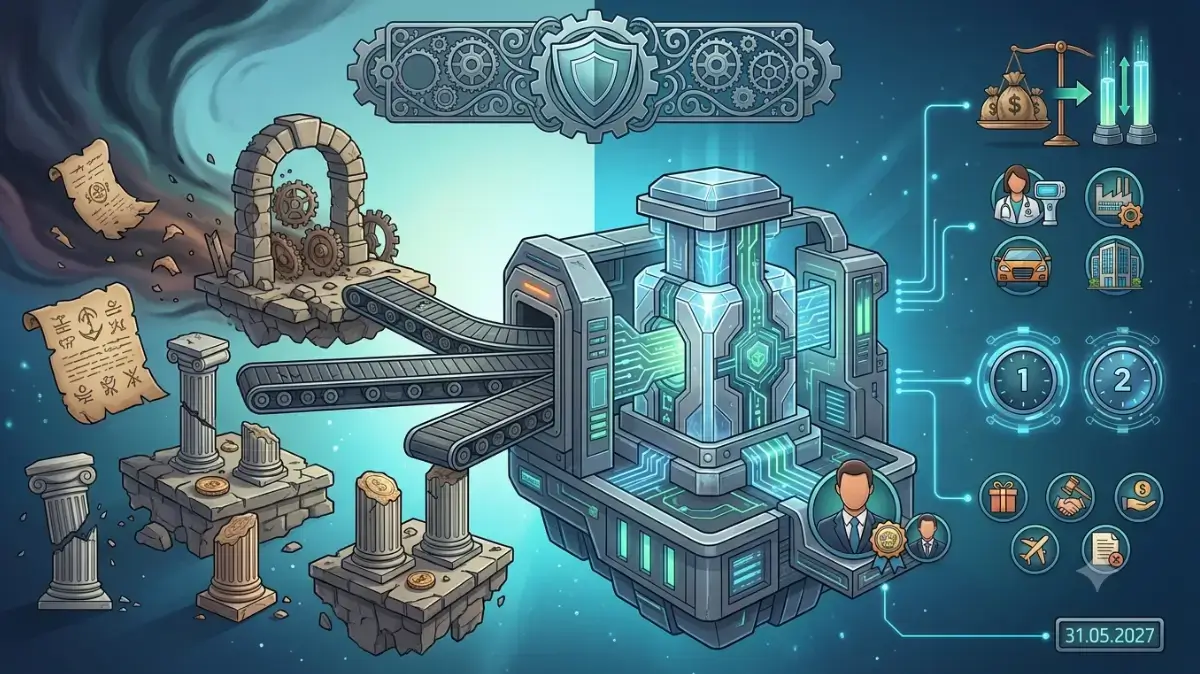
La Superintendencia de Sociedades expidió el 2 de julio de 2026 la Circular Externa 100-000020, que adopta una nueva Circular Básica Jurídica y modifica integralmente el marco regulatorio aplicable a la prevención de:
- Lavado de activos (LA)
- Financiación del terrorismo (FT)
- Financiación de la proliferación de armas de destrucción masiva (FP)
- Corrupción y soborno transnacional (C/ST)
1. Derogación de normas anteriores
La nueva circular deroga y reemplaza las Circulares Externas:
- 100-000016 de 2020 (SAGRILAFT – Capítulo X)
- 100-000011 de 2021 (PTEE – Capítulo XIII)
2. Cambios importantes
Se unifican el SAGRILAFT y el PTEE en un solo instrumento denominado: “Sistema de Autocontrol y Gestión de Riesgos LA/FT/FP y C/ST”, contenido en el Capítulo IX de la nueva Circular Básica Jurídica.
- Cambia la denominación “empresa obligada” a “sujeto obligado”.
- La sigla FPADM (Financiación de la Proliferación de Armas de Destrucción Masiva) se simplifica a FP.
- Respecto a los umbrales económicos que determinan el ámbito de aplicación al sistema no se usará más el Salario Mínimo Legal Mensual Vigente (SMLMV) como unidad de referencia y se adoptan las Unidades de Valor Básico (UVB).
- Se incluye como sujeto obligado a la Confederación Colombiana de Cámaras de Comercio (CONFECÁMARAS).
- Bajo el Régimen de Medidas Mínimas se incorporan, además, varios sectores quer antes no estaban cubiertos:
- El sector farmacéutico (códigos CIIU 2011, 2100, 3250, 4645)
- El sector manufacturero
- El sector minero-energético
- El sector de comercio de vehículos (códigos CIIU 4511, 4512, G4541), sujeto también al sistema completo cuando supere el umbral respectivo
- Monitoreo: Periodicidad mínima de 1 año para contrapartes de alto riesgo. Periodicidad mínima de 2 años para contrapartes de riesgo medio o bajo.
- En materia de transparencia y ética empresarial se deben crear políticas obligatorias como: entrega y ofrecimiento de regalos o beneficios a terceros, contribuciones políticas, donaciones, gastos de viajes y hospedaje, archivo y conservación de documentos.
- Se exige el nombramiento del oficial de cumplimiento suplente, quién debe cumplir con las mismas calidades y requisitos que han sido establecidos para el principal.
- Los oficiales de cumplimiento deben acreditar y actualizar sus conocimientos en la gestión de riesgos LA/FT/FP y C/ST como mínimo de cada tres (3) años, además de acreditar experiencias profesionales mínima de un (1) año en el desempeño de cargos relacionados en cumplimiento normativo en actividades de gestión de riesgos de LA/FT/FP y C/ST. La formación se acredita mediante programas de educación formal — especializaciones o maestrías — o mediante programas de educación informal, esto es, «diplomados siempre que tengan una intensidad mínima de noventa (90) horas» con relación directa y específica con la materia.
3. Diferencias frente a la regulación anterior
Antes: dos sistemas paralelos (SAGRILAFT – capítulo X / PTEE – capítulo XIII).
- Problema: duplicidad de obligaciones, órganos y reportes.
- Ahora: un enfoque integral que gestiona de forma conjunta todos los riesgos.
4. Plazo de transición y recomendaciones
Los sujetos obligados deben realizar los ajustes obligatorios al nuevo sistema antes del 31 de mayo de 2027.
- Durante el período de transición, los sistemas vigentes seguirán siendo válidos.
Peña Mancero Abogados ofrece acompañamiento en la integración de los sistemas y la implementación de los ajustes necesarios para garantizar el cumplimiento de las nuevas obligaciones dentro del plazo establecido.
Obras por Impuestos en Bogotá: una oportunidad para convertir su carga tributaria en impacto tangible
Las empresas que buscan maximizar el valor de su inversión social y fortalecer su relacionamiento con las comunidades tienen hoy una alternativa innovadora para cumplir con parte de sus obligaciones tributarias: el mecanismo de Obras por Impuestos.
Las Obras por Impuestos son un mecanismo alternativo mediante el cual las empresas pueden pagar una porción de sus impuestos en Colombia mediante la ejecución de obras que contribuyan a reducir las brechas socioeconómicas. Este mecanismo no implica una reducción de la carga tributaria de las empresas, pero sí puede generar beneficios particulares.
En Bogotá, las Obras por Impuestos pueden facilitar la creación de alianzas entre las empresas, las comunidades locales y el Distrito. Además, permiten utilizar los recursos tributarios de manera más eficiente y transparente, pues estos se canalizan hacia proyectos específicos de obra pública. De este modo, la contribución fiscal de las empresas se hace más visible y tangible.
Desde nuestra firma, acompañamos a empresas nacionales e internacionales en la estructuración, viabilización, negociación y ejecución de proyectos bajo este esquema, ayudándolas a gestionar los riesgos legales, regulatorios y contractuales que surgen durante todo el proceso.
¿Qué son las Obras por Impuestos?
Las Obras por Impuestos constituyen un mecanismo que permite a personas naturales y jurídicas destinar una porción de sus impuestos a la financiación y ejecución de proyectos que contribuyen al desarrollo social y al cierre de brechas socioeconómicas.
Aunque este mecanismo no representa una disminución de la carga tributaria, sí permite que los recursos que la empresa debe pagar se materialicen en proyectos específicos y visibles para las comunidades beneficiadas.
En Bogotá, este instrumento ha adquirido especial relevancia por su capacidad de articular esfuerzos entre el sector privado, las comunidades y las entidades distritales para impulsar obras de alto impacto social.
Aspectos clave que las empresas deben considerar
Las compañías interesadas en participar deben tener en cuenta que:
- Los proyectos son financiados con recursos privados aportados por los contribuyentes.
- El contribuyente asume la responsabilidad integral de la ejecución.
- La interventoría forma parte del proyecto.
- Los sobrecostos no son reembolsados.
- El proyecto debe responder a necesidades e intereses del Distrito.
- El contribuyente puede contratar bajo su propio régimen de contratación.
Estas características hacen indispensable una adecuada planeación jurídica, tributaria y contractual desde las etapas iniciales del proyecto.
¿Cómo funciona el proceso?
La vinculación de una empresa al mecanismo implica varias etapas:
- Identificación del proyecto, ya sea una iniciativa existente o una propuesta del propio contribuyente.
- Estructuración del proyecto, definiendo alcance, costos, riesgos y cronograma.
- Gestión de la viabilización ante la entidad distrital competente.
- Aprobación y asignación del cupo por parte de la autoridad correspondiente.
- Formalización de la vinculación y ejecución del proyecto.
Cada una de estas etapas exige un análisis legal cuidadoso para garantizar el cumplimiento de los requisitos regulatorios y minimizar contingencias durante la ejecución.
Dos alternativas para participar
Opción Fiducia
Bajo esta modalidad, la empresa deposita en un patrimonio autónomo una parte del impuesto que estaba obligada a pagar y obtiene una certificación que podrá utilizar posteriormente.
Opción Convenio
En esta modalidad, el contribuyente suscribe un convenio con una entidad pública distrital, ejecuta el proyecto con recursos propios y recibe como contraprestación Títulos para la Renovación del Territorio Distrital (TRTD) que posteriormente podrá usar para el pago de impuestos distritales (predial, vehículos, ICA).
Oportunidades actuales en Bogotá
La Secretaría Distrital de Integración Social (SDIS) cuenta actualmente con un portafolio de seis proyectos distribuidos en veinte localidades de Bogotá. Estos proyectos se concentran en dos líneas principales: la dotación de servicios sociales para población vulnerable y la adecuación de infraestructura inclusiva para personas con discapacidad.
Estas iniciativas representan una oportunidad para las empresas que desean generar un impacto social medible mientras participan activamente en el desarrollo de la ciudad.
¿Cómo podemos ayudar?
Nuestra firma asesora integralmente a empresas en todas las etapas de los proyectos de Obras por Impuestos, incluyendo:
- Análisis de elegibilidad y estrategia de participación.
- Estructuración jurídica y contractual del proyecto.
- Debida diligencia regulatoria.
- Negociación de convenios y contratos de ejecución.
- Gestión de riesgos y cumplimiento normativo.
- Acompañamiento durante la ejecución e interventoría.
- Resolución de controversias y reclamaciones.
Las Obras por Impuestos son mucho más que un mecanismo tributario. Bien estructuradas, pueden convertirse en una herramienta estratégica para fortalecer el impacto social de su empresa, generar valor reputacional y contribuir de manera directa al desarrollo de Bogotá.
Si su organización está evaluando participar en este mecanismo, nuestro equipo puede acompañarlo desde la planeación hasta la ejecución exitosa del proyecto.
Obligaciones legales entidades sin ánimo de lucro ESALES 2026
Obligaciones legales guia completa de obligaciones tributarias, laborales y societarias para el año 2026 en Colombia
Boletín enero
Colombia en estado de emergencia económica y social
El Gobierno nacional expidió el Decreto 1390 del 22 de diciembre de 2025, por medio del cual declaró el Estado de Emergencia Económica y Social en todo el territorio colombiano por un término inicial de 30 días, prorrogables hasta 90 días. La medida habilita mecanismos excepcionales para atender un déficit fiscal calificado como grave y garantizar recursos para salud, seguridad y atención de desastres naturales.
El decreto enumera varios factores que, según la administración, justificarían la declaratoria:
- Aumento de la Unidad de Pago por Capitación (UPC) a las Entidades Promotoras de Salud (EPS).
- Crisis de orden público reciente.
- Riesgo por atentados a líderes sociales, con un impacto estimado en 2,5 billones de pesos.
- Archivo de los proyectos de ley de financiamiento para 2025 y 2026, que pretendían recaudar 12 billones y 16,3 billones de pesos, respectivamente.
- Impacto de la ola invernal, estimado en 0,5 billones de pesos.
- Sentencias judiciales pendientes de pago, por 1,5 billones de pesos.
- Obligaciones contractuales atrasadas, por 1,6 billones de pesos.
- Restricciones en el endeudamiento de la Tesorería General de la Nación.
Durante el estado de emergencia, el Gobierno puede expedir decretos legislativos con fuerza de ley dentro del plazo establecido. El Congreso participa una vez finalizado el término inicial, ejerciendo control político y revisando las medidas en un plazo de diez días posteriores.
Si bien el decreto no incorpora de forma directa nuevos impuestos ni modifica los existentes, si habilita la expedición de decretos que podrían contener medidas fiscales o administrativas para cerrar el déficit. Dicho déficit según el Gobierno en el 2024 cerró de forma ascendente a 6,7% del Producto Interno Bruto (PIB) y que para 2025 se proyectaría en un mayor desbalance del 7,1% del PIB, por ende, estas cifras configuran el escenario que justifica la declaratoria de emergencia.
Durante estos días es posible que se emitan decretos legislativos para enfrentar el deterioro fiscal y las contingencias sociales. Aunque no se introdujeron impuestos nuevos de forma inmediata, crea un marco para la adopción rápida de medidas con impacto económico y regulatorio significativo por lo que nos mantendremos alerta a la adopción de dichas medidas.
Salario mínimo y auxilio de transporte para el año 2026
Decreto 1469 y 1470 del 29 de diciembre de 2025.
Se fijó el incremento del salario mínimo legal mensual vigente para el año 2026 en la suma de UN MILLÓN SETECIENTOS CINCUENTA MIL NOVECIENTOS CINCO PESOS ($1.750.905)
El auxilio de transporte quedó en DOSCIENTOS CUARENTA Y NUEVE MIL NOVENTA Y CINCO PESOS ($249.095).
Medidas tributarias para el 2026
El decreto 1474 del 29 de diciembre de 2025, adopta medidas tributarias transitorias en el marco del Estado de Emergencia Económica, Social y Ecológica declarado por el Gobierno, destinado a atender el faltante presupuestal para el 2026.
Entra dichas medidas se encuentran:
- Estarán gravados con el impuesto sobre las ventas IVA del 19% los licores.
- Se ajusta la tributación en los juegos de azar operados por internet en el territorio nacional o desde el extranjero.
- Exclusión del IVA por concepto de tráfico postal para envíos urgentes.
- Se grava a la tarifa del 19% los bienes para vehículos automóviles, motocicletas.
- Se incrementa en quince puntos la tarida del impuesto sobre la renta para el sector financiero.
- Se creó el impuesto temporal que grava la extracción en el territorio nacional de hidrocarburos y carbón.
- La contraprestación económica a título de regalía de que tratan los artículos 360 y 361 de la Constitución Política no constituye costo o deducción para los contribuyentes obligados a ella.
- Se adicionan disposiciones sobre el impuesto al consumo de cigarrillos y tabaco elaborado.
- Se establecen mecanismos en la Reducción transitoria de sanciones e intereses moratorios para los sujetos de obligaciones tributarias, aduaneras y cambiarías administrados por la DIAN con pago total desde la fecha de vigencia del presente decreto y hasta el treinta y uno (31) de marzo del año 2026.
- Se autoriza a la DIAN para llevar a cabo procesos de conciliaciones en procesos contenciosos administrativos, en materia tributaria, aduanera y cambiaria bajo algunos criterios en materia de litigios.
- Se crea el impuesto de normalización tributaria entendidos como aquellos activos omitidos aquellos que no fueron incluidos en las declaraciones de impuestos nacionales existiendo la obligación legal de hacerlo o que se encuentran subvalorado al 19%.

Boletín febrero 2025
Sentencia Tribunal Superior de Medellín Sala Civil- Interrupción del plazo de prescripción de la acción de responsabilidad contractual.
Mediante Sentencia del 16 de julio de 2024, la Sala Civil del Tribunal Superior de Medellín declaró que el término de prescripción de la acción derivada de un contrato de transporte es de dos (2) años, y puede ser suspendido por la presentación de una solicitud de conciliación extrajudicial, extendiendo el plazo hasta la conclusión de esta.
La demandante pretendía que se declara contractual, extracontractual y solidariamente responsable a los demandados por los perjuicios sufridos en calidad de pasajera por accidente de tránsito en los que se vio involucrado el vehículo. Por su parte, los demandados alegaron la excepción de prescripción extintiva, por haberse radicado la demanda después de transcurridos dos (2) años en que debió haber concluido la obligación de conducción (17 de agosto de 2016).
Al respecto, el artículo 993 del Código de Comercio prevé que “Las acciones directas o indirectas provenientes del contrato de transporte prescriben en dos años. El término de prescripción correrá desde el día en que haya concluido o debido concluir la obligación de conducción. Este término no puede ser modificado por las partes”.
Por su parte, la demandante alegó que la presentación de la solicitud de audiencia de conciliación, contando el tiempo de suspensión acordado por las partes, logró interrumpir la prescripción de que trata el artículo 993 del Código de Comercio.
El juez concluyó que, si bien en virtud del artículo 993 del Código de Comercio, el término de prescripción extintiva de la acción es de dos (2) años y su cómputo, en principio correspondía al periodo comprendido entre el 17 de agosto de 2016 y el 17 de agosto de 2018, en atención a la solicitud de audiencia de conciliación con fecha del 17 de agosto de 2018 y el artículo 21 de la Ley 640 de 2001, hay lugar a sostener que el término de prescripción de la acción fue suspendido el último día que tenía la demandante para incoar la acción y, a ese plazo debe anexarse los tres (3) meses en que debe generarse la audiencia de conciliación.
Asimismo, explicó que la suspensión del término de prescripción incluye la prolongación de la audiencia de conciliación que ambas partes acuerden porque: i) fue acordada por las partes; y ii) la solicitud fue presentada con anterioridad al vencimiento de los tres meses máximos iniciales en que debía generarse la audiencia, los cuales se extendían hasta el 17 de noviembre de 2018, razón por la cual, no declaró probada la excepción de prescripción extintiva de la acción.
Decreto 34 de 2025- por el cual se modifica el Decreto 2555 de 2010, en lo relacionado con la actividad de financiación colaborativa.
En línea con las estrategias de transformación productiva, resulta fundamental fortalecer el acceso al financiamiento, especialmente enfocados en facilitar el crecimiento de las micro, pequeñas y medianas empresas, Mipymes, promover la adopción de tecnologías avanzadas, diversificar las alternativas de financiamiento para capital de trabajo, fortalecer la integración de cadenas productivas y desarrollar las capacidades de la fuerza laboral.
Dentro de los mecanismos alternativos de financiación, las plataformas de financiación colaborativa se destacan por su capacidad para financiar proyectos productivos, por lo cual, se consideró pertinente modificar su marco regulatorio, con la finalidad de ampliar el acceso al financiamiento en diversos sectores económicos,
Para lo cual, se prevé, entre otras: la inclusión de las personas naturales con proyectos productivos como receptores elegibles de financiación colaborativa; la autorización para que las entidades que realicen la actividad de financiación colaborativa desarrollen nuevos servicios que faciliten el cumplimiento de requisitos formales por parte de potenciales receptores, el fortalecimiento de los mecanismos de información para los aportantes y la habilitación de vehículos de inversión colectiva como participantes en financiación colaborativa.
Dentro de los principales puntos del Decreto se destacan:
- Personas naturales podrán ser receptores de financiación colaborativa para sus proyectos productivos, para lo cual, se creó como nueva modalidad específica la «financiación colaborativa a través de valores representativos de deuda de persona natural«.
- Como medida de protección a los inversionistas, se establece un monto máximo de la modalidad de Financiación colaborativa a través de valores representativos de deuda de persona natural en 14.245,27 Unidades de Valor Básico (UVB), equivalente a $164.561.359,04. Además, los receptores que obtengan financiamiento con esta modalidad, solo podrán tener un proyecto productivo financiado a la vez.
- Las entidades de financiación colaborativa podrán ofrecer nuevos servicios como: i) Servicios de cobranza y publicidad; ii) Administrar sistemas de registro de operaciones sobre los valores de financiación colaborativa; iii) Servicios de soporte técnico a los potenciales receptores en la estructuración de los proyectos productivos; entre otros.
- Las entidades que realicen la actividad de financiación colaborativa deberán adoptar un procedimiento que permita clasificar los proyectos productivos a partir de un análisis objetivo de la información suministrada sobre los mismos por los receptores. Se tomarán en cuenta variables objetivas como los ingresos, el patrimonio, historial crediticio, entre otros, los cuales deben estar disponibles en un lugar visible de la página web de la entidad que realiza la actividad de financiación colaborativa.
- Se permite que patrimonios autónomos, fondos de inversión colectiva y fondos de capital privado participen como aportantes y receptores en proyectos de financiación colaborativa.
Resolución No. 000004 de 2025- DIAN, por la cual se prescribe el Formulario número 115 ‘Declaración del impuesto sobre la renta y complementarios de contribuyentes con Presencia Económica Significativa (PES) en Colombia’ para el año gravable 2024 y siguientes.
De acuerdo con el artículo 20-3 del Estatuto Tributario, se encuentran sometidos al impuesto sobre la renta y complementarios las personas no residentes o entidades no domiciliadas en el país con presencia económica significativa en Colombia sobre los ingresos provenientes de la venta de bienes y/o prestación de servicios a favor de clientes y/o usuarios ubicados en el territorio nacional.
Quienes cumplan con los requisitos previstos en este artículo, están obligados a elegir entre i) declarar y pagar el impuesto sobre la renta y complementarios a través del formulario que se prescriba o (ii) pagar el impuesto a través de la retención en la fuente a título de impuesto sobre la renta y complementarios por presencia económica significativa (PES) en Colombia.
En consecuencia, mediante esta resolución se prescribe el formulario para los contribuyentes que opten por declarar el impuesto sobre la renta y complementarios, quienes estarán obligados a inscribirse en el Registro Único Tributario (RUT) con la responsabilidad 65. La presentación deberá hacerse a través de los servicios informáticos, utilizando la Firma Electrónica (FE) autorizada por la Unidad Administrativa Especial Dirección de Impuestos y Aduanas Nacionales (DIAN).
Tribunal Superior del Distrito Judicial de Bogotá – Sala de Decisión Civil- Sentencia Habeas Data Financiero.
La demandante solicitó que se declare la existencia de un contrato de prestación de servicio de telefonía pública básica conmutada (TPBC) suscrito con la demandada, el cual inició el 14 de marzo de 2007 y duró vigente hasta el 27 de abril de 2009, periodo en el que la empresa demandada abusó de su posición dominante con cobros que excedían la tarifa fija pactada y reportó a la usuaria como deudora morosa a las centrales de riesgo Datacrédito y Cifin, entre abril de 2008 y el 8 de mayo de 2009. Como consecuencia de esto, solicitó la condena a la empresa demandada por daños patrimoniales y extrapatrimoniales.
Al respecto, el juez estimó en primer lugar que, si bien la parte actora invocó el régimen de responsabilidad extracontractual, en realidad, en atención a los hechos de la demanda, en este caso son aplicables las reglas de la responsabilidad contractual, puesto que para esta clase de litigios por desmedro al habeas data financiero, la Corte Suprema de Justicia, Sala de Casación Civil (SC-3653-2019), ha explicado que la responsabilidad se deriva de las actividades de recolección, procesamiento y circulación de los datos del deudor con ocasión de la respectiva relación contractual, que para este asunto sería el contrato de prestación de servicios de telecomunicaciones, en especial por el uso indebido de la autorización dada por la deudora a la empresa, para reportar de manera veraz, acertada y diligente los pormenores en la ejecución de dicho contrato ante las centrales de riesgo, ya que los reportes obedecieron a errores en la facturación de la empresa demandada y no al cumplimiento indebido de las obligaciones por parte de la actora.
Conforme a la sentencia SC10297 de 2014 de la Corte Suprema de Justicia, Sala de Casación Civil, la juez reconoció perjuicio al buen nombre de María Judith Castillo Hernández, como una tipología de daño distinto a independiente que vino a reconocerse por la jurisprudencia desde ese año, y que por lo mismo no podía ser previsto por la parte actora al momento en que presentó la demanda (3 de octubre de 2011), de allí que por interpretación del libelo inicial del proceso, procede “encausar el petitum hacia esa especial afectación extrapatrimonial de la demandante y hoy en día hay certeza de que es posible el abrigo del mismo por la vía del daño o afectación al derecho fundamental al buen nombre”, detrimento también tasado arbitrium judicis en $15.000.000.

Aportes para la constitución de una sociedad
Mediante oficio 115 – 077651 de 10 de abril de 2024, la Superintendencia de Sociedades explicó la forma como el valor de los aportes en especie para la constitución de sociedades debe ser convertido en acciones.
En efecto, los accionistas de la sociedad en proceso de constitución podrán escoger entre aportar dinero en efectivo o bienes. Según el artículo 98 del Código de Comercio (C. Co) los aportes se definen como el conjunto de bienes corporales e incorporales que entregan los socios o accionistas para la constitución de una sociedad. Tales aportes pueden ser en dinero (Capital), en trabajo (de Industria) o en otros bienes apreciables en dinero (en especie).
Sobre los aportes en especie, la Superintendencia de Sociedades ha aclarado que esa entidad ya no tiene a su cargo la aprobación del avalúo de aportes en especie. Esto con base en el artículo 132 como el artículo 398 del Código de Comercio, aplicables a la SAS por remisión del artículo 45 de la Ley 1258 de 2008, el Decreto 2155 de 1999 y por la Ley 222 de 1995.
Por otra parte, el valor del aporte en especie, de conformidad con el artículo 126 del C. Co, debe ser estimado según su valor comercial. En este sentido, para bienes nuevos, el soporte del valor comercial serán las facturas electrónicas de compraventa de dichos bienes. Factura que evidentemente tendrán que haber sido expedidas a nombre del accionista que los aportará a la constitución de la nueva sociedad.
Frente al reconocimiento contable, las normas de información financiera disponen que la medición inicial de los instrumentos de patrimonio (acciones) distintos a los surgidos en una combinación de negocios, deberá hacerse sobre el valor razonable del efectivo, o en este caso en particular, sobre los recursos recibidos o por recibir (NIIF 9 Valor razonable, párrafo 5.7.5 y Sección 22 Pasivos y patrimonio de NIIF para las Pymes, párrafo 8, Decreto 2420 de 2015, Anexos 1 y 2).
De acuerdo a lo anterior, la Superintendencia de Sociedades ha indicado que la entidad que se está constituyendo debe registrar el activo recibido a su valor razonable y contabilizar simultáneamente el aporte recibido por parte del accionista en el patrimonio.
Con este valor, la Superintendencia ha explicado que el número de acciones a entregar al aportante será el que resulte de dividir el valor razonable del activo sobre el valor nominal de la acción.
Por su parte, el artículo 319 del E.T. aplica el principio de neutralidad tributaria mediante el cual el aporte en especie para la constitución de una sociedad no se entenderá enajenación y por tanto no generará ingreso gravado o pérdida deducible para el aportante.
Así mismo, el parágrafo 1 del mismo artículo establece que el valor del aporte para fines mercantiles y contables puede diferir del costo fiscal del bien aportado.
En consecuencia, aunque el artículo 319 exige mantener el costo fiscal de los bienes y acciones para aplicar la neutralidad tributaria, el parágrafo prevé que, para fines comerciales y contables, el valor del aporte es el asignado por las partes, de acuerdo con esas mismas normas contables y mercantiles. En consecuencia, el costo fiscal puede diferir del valor para efectos comerciales y contables del bien aportado.
Mediante Concepto No. 286 del 23 de abril de 2024, la DIAN ha afirmado que el valor comercial de estos aportes no necesariamente debe corresponder al valor del costo fiscal para aplicar el principio de neutralidad tributaria establecido en el artículo 319 del E.T., ya que en el parágrafo 1 del mismo artículo se establece que el valor del aporte para fines mercantiles y contables puede diferir del costo fiscal del bien aportado.
Requisitos del aporte para mantener la neutralidad fiscal
El artículo 319 del E.T, establece que el aporte en dinero o en especie a sociedades nacionales no generara ingreso gravado para estas, ni el aporte será considerado enajenación, ni dará lugar a ingreso gravado o pérdida deducible, para el aportante, siempre que se cumplan las siguientes condiciones:
- Que, como contraprestación por el aporte, la sociedad nueva entregue acciones que se hubieren emitido con el propósito de utilizarlas con el fin de su constitución.
- Que en el documento que formalice la constitución quede expresa constancia de que el costo, o sea, el valor por el cual fue declarado por el aportante es el del año inmediatamente anterior, corresponde al mismo por el cual lo está recibiendo. Para efectos de la depreciación o amortización fiscal en cabeza de la nueva sociedad, no habrá lugar a extensiones o reducciones en la vida útil de los bienes transferidos, ni a modificaciones del costo fiscal base de la depreciación.
- Que la Sociedad que los recibe, los bienes aportados conserven, para efectos fiscales, la misma naturaleza de activos fijos o movibles que tenían para el aportante cuando se formalizó la operación.
- Que las partes declaren que se sujetan íntegramente a las disposiciones que establece el artículo 319 del E.T.

Aprobado en el Senado de la República proyecto de ley que modifica el artículo 855 del Estatuto Tributario en lo relacionado con la devolución y/o compensación por saldos a favor
La plenaria del Senado de la República aprobó en segundo debate el proyecto de ley que pretende modificar el artículo 855 del Estatuto Tributario que regula el término para efectuar la devolución de los saldos a favor originados en los impuestos sobre la renta y complementarios.
Este proyecto modifica el término que tiene la Administración de Impuestos para devolver, previa las compensaciones a que haya lugar, el saldo a favor originado, pasando de cincuenta (50) días desde la fecha de la solicitud presentada a treinta (30) días contados a partir de la fecha de presentación de la declaración de renta sin necesidad de mediar solicitud, únicamente en lo que respecta al Impuesto de Renta y Complementarios.
En línea con lo anterior, se adiciona un parágrafo en donde se incluye la obligación para la DIAN de crear un mecanismo suficiente para que el contribuyen acepte la devolución de manera automática o solicite su compensación, al momento de realizar su declaración de renta.
Así mismo, se busca incluir en el mecanismo de devolución automática a las personas asalariadas o que devenguen honorarios por prestación de servicios, siempre que no representen un riesgo alto de conformidad con el sistema de análisis de riesgos de la DIAN.
El proyecto continuará su trámite legislativo en la Cámara de Representantes.
El servicio público de empleo en el sector petrolero y la tensión con las cuotas de empleo de las comunidades
Derecho Económico (Tomo V)